Mẫu tờ khai xác định doanh nghiệp siêu nhỏ mới nhất hiện nay là gì?
Hiện nay, mẫu tờ khai xác định doanh nghiệp siêu nhỏ là Tờ khai xác định doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ, doanh nghiệp vừa và đề xuất nhu cầu hỗ trợ được quy định tại Phụ lục ban hành kèm theo Nghị định 80/2021/NĐ-CP.
Mẫu tờ khai xác định doanh nghiệp siêu nhỏ có dạng như sau:
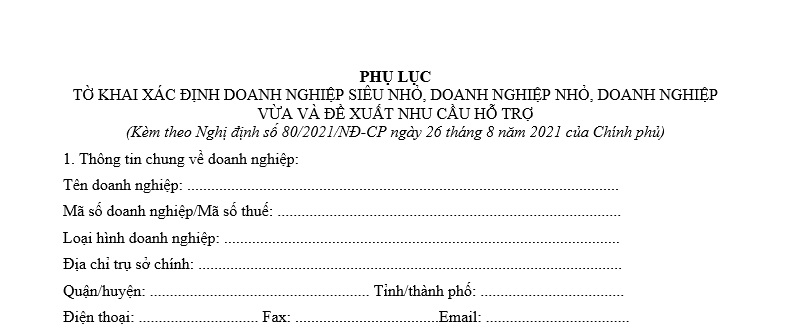
Tải Mẫu tờ khai xác định doanh nghiệp siêu nhỏ tại đây: Tải về
>>> Tra cứu MST doanh nghiệp: Tại đây >>> Tra cứu MST cá nhân: Tại đây >>> Xem thêm: Doanh nghiệp siêu nhỏ có bắt buộc phải bố trí kế toán trưởng không? Hệ thống tài khoản kế toán cho doanh nghiệp siêu nhỏ theo Thông tư 132? |
Mẫu tờ khai xác định doanh nghiệp siêu nhỏ mới nhất hiện nay là gì? (Hình từ Internet)
Tiêu chí xác định doanh nghiệp nhỏ và vừa như thế nào?
Căn cứ Điều 5 Nghị định 80/2021/NĐ-CP quy định Tiêu chí xác định doanh nghiệp nhỏ và vừa như sau:
Tiêu chí xác định doanh nghiệp nhỏ và vừa
1. Doanh nghiệp siêu nhỏ trong lĩnh vực nông nghiệp, lâm nghiệp, thủy sản; lĩnh vực công nghiệp và xây dựng sử dụng lao động có tham gia bảo hiểm xã hội bình quân năm không quá 10 người và tổng doanh thu của năm không quá 3 tỷ đồng hoặc tổng nguồn vốn của năm không quá 3 tỷ đồng.
Doanh nghiệp siêu nhỏ trong lĩnh vực thương mại và dịch vụ sử dụng lao động có tham gia bảo hiểm xã hội bình quân năm không quá 10 người và tổng doanh thu của năm không quá 10 tỷ đồng hoặc tổng nguồn vốn của năm không quá 3 tỷ đồng.
2. Doanh nghiệp nhỏ trong lĩnh vực nông nghiệp, lâm nghiệp, thủy sản; lĩnh vực công nghiệp và xây dựng sử dụng lao động có tham gia bảo hiểm xã hội bình quân năm không quá 100 người và tổng doanh thu của năm không quá 50 tỷ đồng hoặc tổng nguồn vốn của năm không quá 20 tỷ đồng, nhưng không phải là doanh nghiệp siêu nhỏ theo quy định tại khoản 1 Điều này.
Doanh nghiệp nhỏ trong lĩnh vực thương mại và dịch vụ sử dụng lao động có tham gia bảo hiểm xã hội bình quân năm không quá 50 người và tổng doanh thu của năm không quá 100 tỷ đồng hoặc tổng nguồn vốn của năm không quá 50 tỷ đồng, nhưng không phải là doanh nghiệp siêu nhỏ theo quy định tại khoản 1 Điều này.
3. Doanh nghiệp vừa trong lĩnh vực nông nghiệp, lâm nghiệp, thủy sản; lĩnh vực công nghiệp và xây dựng sử dụng lao động có tham gia bảo hiểm xã hội bình quân năm không quá 200 người và tổng doanh thu của năm không quá 200 tỷ đồng hoặc tổng nguồn vốn của năm không quá 100 tỷ đồng, nhưng không phải là doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ theo quy định tại khoản 1, khoản 2 Điều này.
Doanh nghiệp vừa trong lĩnh vực thương mại và dịch vụ sử dụng lao động có tham gia bảo hiểm xã hội bình quân năm không quá 100 người và tổng doanh thu của năm không quá 300 tỷ đồng hoặc tổng nguồn vốn của năm không quá 100 tỷ đồng, nhưng không phải là doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ theo quy định tại khoản 1, khoản 2 Điều này.
Như vậy, từ quy định trên, tiêu chí xác định doanh nghiệp siêu nhỏ cụ thể như sau:
- Doanh nghiệp siêu nhỏ trong lĩnh vực nông nghiệp, lâm nghiệp, thủy sản; lĩnh vực công nghiệp và xây dựng sử dụng lao động có tham gia bảo hiểm xã hội bình quân năm không quá 10 người và tổng doanh thu của năm không quá 3 tỷ đồng hoặc tổng nguồn vốn của năm không quá 3 tỷ đồng.
- Doanh nghiệp siêu nhỏ trong lĩnh vực thương mại và dịch vụ sử dụng lao động có tham gia bảo hiểm xã hội bình quân năm không quá 10 người và tổng doanh thu của năm không quá 10 tỷ đồng hoặc tổng nguồn vốn của năm không quá 3 tỷ đồng.
Doanh nghiệp siêu nhỏ có được lựa chọn nộp thuế TNDN tính theo tỷ lệ % trên doanh thu bán hàng hóa không?
Căn cứ Điều 3 Thông tư 132/2018/TT-BTC có quy định áp dụng chế độ kế toán như sau:
Áp dụng chế độ kế toán
1. Doanh nghiệp siêu nhỏ nộp thuế TNDN theo phương pháp tính trên thu nhập tính thuế áp dụng chế độ kế toán theo quy định tại Chương II Thông tư này.
2. Doanh nghiệp siêu nhỏ nộp thuế TNDN tính theo tỷ lệ % trên doanh thu bán hàng hóa, dịch vụ áp dụng chế độ kế toán theo quy định tại Chương III Thông tư này hoặc có thể lựa chọn áp dụng chế độ kế toán theo quy định tại Chương II Thông tư này.
3. Doanh nghiệp siêu nhỏ có thể lựa chọn áp dụng Chế độ kế toán doanh nghiệp nhỏ và vừa ban hành theo Thông tư số 133/2016/TT-BTC ngày 26/8/2016 của Bộ Tài chính cho phù hợp với đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý của doanh nghiệp.
4. Doanh nghiệp siêu nhỏ phải áp dụng chế độ kế toán nhất quán trong một năm tài chính. Việc thay đổi chế độ kế toán áp dụng chỉ được thực hiện tại thời điểm đầu năm tài chính kế tiếp.
Như vậy, doanh nghiệp siêu nhỏ được lựa chọn nộp thuế TNDN tính theo tỷ lệ % trên doanh thu bán hàng hóa thay vì tính theo phương pháp tính trên thu nhập tính thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];