Mẫu Báo cáo tài chính của Ngân hàng Nhà nước theo Thông tư 84 là mẫu nào?
Ngày 31/12/2025, Thống đốc Ngân hàng Nhà nước Việt Nam đã ban hành Thông tư 84/2025/TT-NHNN quy định chế độ báo cáo tài chính đối với Ngân hàng Nhà nước Việt Nam.
Theo đó, mẫu Báo cáo tài chính của Ngân hàng Nhà nước là mẫu B02/NHNN được ban hành tại Phụ lục kèm theo Thông tư 84/2025/TT-NHNN, mẫu Báo cáo tài chính của Ngân hàng Nhà nước có dạng như sau:
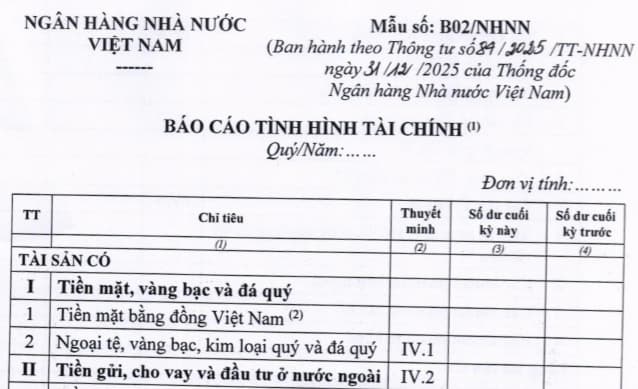
Tải về Mẫu Báo cáo tài chính của Ngân hàng Nhà nước theo Thông tư 84
Lưu ý: Thông tư 84/2025/TT-NHNN có hiệu lực từ 16/02/2026.
Mẫu Báo cáo tài chính của Ngân hàng Nhà nước theo Thông tư 84 là mẫu nào? (Hình từ Internet)
Cơ quan nào nhận báo cáo tài chính của các đơn vị thuộc Ngân hàng Nhà nước từ 16/02/2026?
Căn cứ theo khoản 1 Điều 8 Thông tư 84/2025/TT-NHNN quy định nơi nhận báo cáo tài chính của các đơn vị thuộc Ngân hàng Nhà nước như sau:
Nơi nhận, hình thức và thời hạn gửi báo cáo tài chính của các đơn vị thuộc NΗΝΝ
1. Nơi nhận báo cáo tài chính của các đơn vị thuộc NHNN: Vụ Tài chính - Kế toán.
2. Hình thức gửi báo cáo tài chính của các đơn vị thuộc NHNN: Văn bản giấy hoặc văn bản điện tử trên phần mềm kế toán NHNN theo hướng dẫn của NHNN.
3. Định kỳ (tháng, quý, năm), các đơn vị thuộc NHNN lập Báo cáo tài chính và gửi về NHNN (Vụ Tài chính - Kế toán) theo quy định như sau:
a) Đối với Báo cáo tài chính tháng: chậm nhất sau 05 ngày kể từ ngày kết thúc tháng;
b) Đối với Báo cáo tài chính quý: chậm nhất sau 05 ngày kể từ ngày kết thúc quý;
c) Đối với Báo cáo tài chính năm: chậm nhất sau 10 ngày kể từ ngày kết thúc năm tài chính.
Nếu ngày cuối cùng của thời hạn gửi báo cáo là ngày nghỉ lễ, tết hoặc ngày nghỉ cuối tuần thì ngày gửi Báo cáo tài chính là ngày làm việc tiếp theo ngay sau ngày nghỉ lễ, tết hoặc ngày nghỉ cuối tuần đó.
Như vậy, cơ quan nhận báo cáo tài chính của các đơn vị thuộc Ngân hàng Nhà nước là Vụ Tài chính - Kế toán.
Có các hình thức công khai báo cáo tài chính nào?
Căn cứ theo Điều 32 Luật Kế toán 2015 quy định về hình thức và thời hạn công khai báo cáo tài chính cụ thể như sau:
Hình thức và thời hạn công khai báo cáo tài chính
1. Việc công khai báo cáo tài chính được thực hiện theo một hoặc một số hình thức sau đây:
a) Phát hành ấn phẩm;
b) Thông báo bằng văn bản;
c) Niêm yết;
d) Đăng tải trên trang thông tin điện tử;
đ) Các hình thức khác theo quy định của pháp luật.
2. Hình thức và thời hạn công khai báo cáo tài chính của đơn vị kế toán sử dụng ngân sách nhà nước thực hiện theo quy định của pháp luật về ngân sách nhà nước.
...
Như vậy, theo quy định trên thì việc công khai báo cáo tài chính được thực hiện theo hình thức sau đây:
- Phát hành ấn phẩm;
- Thông báo bằng văn bản;
- Niêm yết;
- Đăng tải trên trang thông tin điện tử;
- Các hình thức khác theo quy định của pháp luật.
Các hành vi bị nghiêm cấm trong hoạt động kiểm toán nội bộ Ngân hàng Nhà nước?
Căn cứ tại Điều 16 Quy chế kiểm soát nội bộ, kiểm toán nội bộ Ngân hàng Nhà nước Việt Nam được ban hành kèm theo tại Thông tư 38/2025/TT-NHNN quy định nội dung hoạt động kiểm toán nội bộ như sau:
(1) Nghiêm cấm các hành vi sau đây đối với Thanh tra Ngân hàng Nhà nước, Trưởng Đoàn và các thành viên Đoàn kiểm toán:
- Có hành vi tham ô, tham nhũng, tiêu cực, lãng phí, trục lợi, nhũng nhiễu và các hành vi khác vi phạm pháp luật đối với đơn vị được kiểm toán trong quá trình thực hiện nhiệm vụ;
- Lợi dụng, lạm dụng nhiệm vụ, quyền hạn, sử dụng thông tin liên quan để trục lợi;
- Thông đồng, móc nối với đơn vị được kiểm toán để làm sai lệch nội dung của các hồ sơ, tài liệu được kiểm toán và báo cáo kiểm toán;
- Tiết lộ bí mật nhà nước, bí mật của đơn vị được kiểm toán; tiết lộ thông tin, tình hình và kết quả kiểm toán khi chưa được ban hành hoặc công bố chính thức;
- Thực hiện các hành vi khác trái với quy định của pháp luật và của Ngân hàng Nhà nước.
(2) Nghiêm cấm các hành vi sau đây đối với đơn vị được kiểm toán và các tổ chức, cá nhân có liên quan:
- Từ chối cung cấp thông tin, tài liệu (bao gồm cả thông tin, tài liệu chứa bí mật nhà nước) liên quan đến kế hoạch, nội dung kiểm toán theo yêu cầu của Thanh tra Ngân hàng Nhà nước, Đoàn kiểm toán nội bộ;
- Cản trở, gây khó khăn cho hoạt động kiểm toán nội bộ;
- Báo cáo sai lệch, không trung thực, không đầy đủ, không kịp thời hoặc thiếu khách quan các thông tin, số liệu liên quan đến nội dung kiểm toán nội bộ;
- Mua chuộc, hối lộ, thông đồng với Đoàn kiểm toán để làm sai lệch nội dung của các hồ sơ, tài liệu được kiểm toán và báo cáo kiểm toán;
- Các hành vi bị nghiêm cấm khác theo quy định của pháp luật và của Ngân hàng Nhà nước.
(3) Nghiêm cấm các tổ chức, cá nhân can thiệp trái pháp luật vào hoạt động kiểm toán nội bộ.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];