Tải Mẫu 03/GTGT tờ khai thuế giá trị gia tăng đối với hoạt động mua bán vàng bạc mới nhất 2025 ở đâu?
Mẫu 03/GTGT tờ khai thuế giá trị gia tăng quy định tại Phụ lục 2 ban hành kèm theo Thông tư 80/2021/TT-BTC áp dụng đối với hoạt động mua bán, chế tác vàng bạc, đá quý tính thuế theo phuong pháp trực tiếp trên giá trị gia tăng, có dạng như sau:
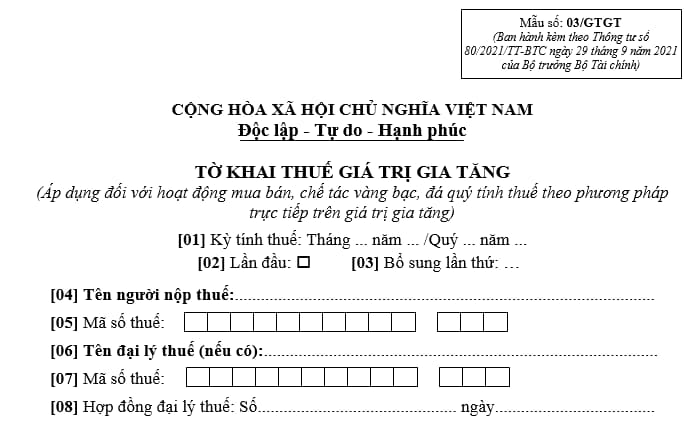
Tải về Mẫu 03/GTGT tờ khai thuế giá trị gia tăng mới nhất 2025

Tải Mẫu 03/GTGT tờ khai thuế giá trị gia tăng đối với hoạt động mua bán vàng bạc mới nhất 2025 ở đâu? (Hình từ Internet)
Nguyên tắc quản lý hoạt động kinh doanh vàng được quy định như thế nào?
Theo Điều 4 Nghị định 24/2012/NĐ-CP, nguyên tắc quản lý hoạt động kinh doanh vàng được quy định như sau:
- Quyền sở hữu vàng hợp pháp của tổ chức, cá nhân được công nhận và bảo vệ theo quy định của pháp luật.
- Ngân hàng Nhà nước là cơ quan thay mặt Chính phủ thống nhất quản lý các hoạt động kinh doanh vàng theo quy định tại Nghị định 24/2012/NĐ-CP.
- Nhà nước độc quyền sản xuất vàng miếng, xuất khẩu vàng nguyên liệu và nhập khẩu vàng nguyên liệu để sản xuất vàng miếng.
- Quản lý hoạt động kinh doanh vàng nhằm phát triển ổn định và bền vững thị trường vàng, bảo đảm hoạt động sản xuất, gia công vàng trang sức, mỹ nghệ phục vụ cho thị trường trong nước và xuất khẩu theo quy định của pháp luật.
- Tổ chức, cá nhân hoạt động kinh doanh vàng phải tuân thủ các quy định của Nghị định này và các quy định khác của pháp luật có liên quan.
- Hoạt động kinh doanh mua, bán vàng miếng; sản xuất vàng trang sức, mỹ nghệ là hoạt động kinh doanh có điều kiện và phải được Ngân hàng Nhà nước cấp Giấy phép kinh doanh mua, bán vàng miếng hoặc Giấy chứng nhận đủ điều kiện sản xuất vàng trang sức, mỹ nghệ.
- Hoạt động kinh doanh mua, bán vàng trang sức, mỹ nghệ là hoạt động kinh doanh có điều kiện không cấp giấy chứng nhận đủ điều kiện kinh doanh.
- Hoạt động phái sinh về vàng của các ngân hàng thương mại, chi nhánh ngân hàng nước ngoài thực hiện theo Điều 105 Luật Các tổ chức tín dụng 2024.
- Các hoạt động kinh doanh vàng khác, trừ hoạt động xuất khẩu, nhập khẩu vàng, hoạt động mua, bán vàng nguyên liệu trong nước của doanh nghiệp sản xuất vàng trang sức, mỹ nghệ và doanh nghiệp kinh doanh mua, bán vàng trang sức, mỹ nghệ và các hoạt động quy định tại khoản 6, 7, 8 Điều 4 Nghị định 24/2012/NĐ-CP, là hoạt động kinh doanh thuộc danh mục hàng hóa, dịch vụ hạn chế kinh doanh.
Tổ chức, cá nhân chỉ được thực hiện các hoạt động kinh doanh vàng khác sau khi được Thủ tướng Chính phủ cho phép và được Ngân hàng Nhà nước cấp Giấy phép.
Điều kiện cần có để được hoạt động kinh doanh mua bán vàng là gì?
Căn cứ Điều 8 Nghị định 24/2012/NĐ-CP quy định như sau:
Điều kiện hoạt động kinh doanh mua, bán vàng trang sức, mỹ nghệ
Doanh nghiệp kinh doanh mua, bán vàng trang sức, mỹ nghệ phải đáp ứng đủ các điều kiện sau đây:
1. Là doanh nghiệp được thành lập theo quy định của pháp luật, có đăng ký kinh doanh mua, bán vàng trang sức, mỹ nghệ trong Giấy chứng nhận đăng ký doanh nghiệp.
2. Có địa điểm, cơ sở vật chất và các trang thiết bị cần thiết phục vụ cho hoạt động mua, bán vàng trang sức, mỹ nghệ.
Như vậy, để được phép hoạt động kinh doanh mua bán vàng trang sức, mỹ nghệ, doanh nghiệp cần đáp ứng các điều kiện sau:
- Doanh nghiệp phải được thành lập hợp pháp theo quy định của pháp luật và phải có đăng ký kinh doanh mua, bán vàng trang sức, mỹ nghệ trong Giấy chứng nhận đăng ký doanh nghiệp.
- Cơ sở vật chất và trang thiết bị: Doanh nghiệp cần có địa điểm kinh doanh hợp pháp và các cơ sở vật chất, trang thiết bị cần thiết để phục vụ cho hoạt động mua bán vàng trang sức, mỹ nghệ.
Vàng nhập khẩu có chịu thuế GTGT không?
Căn cứ khoản 21 Điều 5 Luật Thuế giá trị gia tăng 2024 (có hiệu lực từ ngày 01/07/2025) quy định về đối tượng không chịu thuế như sau:
Đối tượng không chịu thuế
...
20. Hàng hóa chuyển khẩu, quá cảnh qua lãnh thổ Việt Nam; hàng tạm nhập khẩu, tái xuất khẩu; hàng tạm xuất khẩu, tái nhập khẩu; nguyên liệu nhập khẩu để sản xuất, gia công hàng hóa xuất khẩu theo hợp đồng sản xuất, gia công xuất khẩu ký kết với bên nước ngoài; hàng hóa, dịch vụ được mua bán giữa nước ngoài với các khu phi thuế quan và giữa các khu phi thuế quan với nhau.
Hàng hóa nhập khẩu từ nước ngoài của công ty cho thuê tài chính được vận chuyển thẳng vào khu phi thuế quan để cho doanh nghiệp trong khu phi thuế quan thuê tài chính.
21. Chuyển giao công nghệ theo quy định của Luật Chuyển giao công nghệ; chuyển nhượng quyền sở hữu trí tuệ theo quy định của Luật Sở hữu trí tuệ; sản phẩm phần mềm và dịch vụ phần mềm theo quy định của pháp luật.
22. Vàng dạng thỏi, miếng chưa được chế tác thành sản phẩm mỹ nghệ, đồ trang sức hay sản phẩm khác ở khâu nhập khẩu.
...
Theo đó, vàng nhập khẩu sẽ không chịu thuế GTGT nếu là vàng dạng thỏi, miếng chưa được chế tác thành sản phẩm mỹ nghệ, đồ trang sức hay sản phẩm khác ở khâu nhập khẩu theo quy định tại khoản 22 Điều 5 Luật Thuế giá trị gia tăng 2024.
Như vậy, vàng nguyên liệu chưa qua chế tác sẽ được miễn thuế GTGT khi nhập khẩu vào Việt Nam. Tuy nhiên, nếu vàng đã qua chế tác thành sản phẩm mỹ nghệ, đồ trang sức hoặc các sản phẩm khác, thì có thể phải chịu thuế GTGT theo các quy định của pháp luật.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];