Lệ phí cấp đổi biển số xe mới nhất 2025 là bao nhiêu?
Căn cứ theo danh sách các loại lệ phí bao gồm cả lệ phí cấp đổi biển số xe được quy định tại Điều 5 Thông tư 60/2023/TT-BTC được sửa đổi bởi điểm b khoản 5 Điều 1 Thông tư 71/2025/TT-BTC quy định như sau:
Số TT | Nội dung thu lệ phí | Khu vực I | Khu vực II |
... | ... | ... | ... |
II | Cấp đổi chứng nhận đăng ký, biển số | ||
1 | Cấp đổi chứng nhận đăng ký kèm theo biển số | ||
a | Xe ô tô | 150.000 | |
b | Xe mô tô | 100.000 | |
2 | Cấp đổi chứng nhận đăng ký không kèm theo biển số | 50.000 | |
3 | Cấp đổi biển số | ||
a | Xe ô tô | 100.000 | |
b | Xe mô tô | 50.000 | |
... | ... | ... | ... |
Như vậy, lệ phí cấp đổi biển số xe đối với các loại phương tiện cụ thể như sau:
- Đối với xe ô tô mức thu lệ phí cấp đổi chứng nhận đăng ký kèm theo biển số là 150.000
- Đối với xe xe máy mức thu lệ phí cấp đổi chứng nhận đăng ký kèm theo biển số là 100.000
- Đối với xe ô tô mức thu lệ phí cấp đổi biển số là 100.000
- Đối với xe mô tô mức thu lệ phí cấp đổi biển số là 50.000 đồng.
Xem thêm:Nghị định 100 về xử phạt vi phạm giao thông hết hiệu lực từ khi nào?
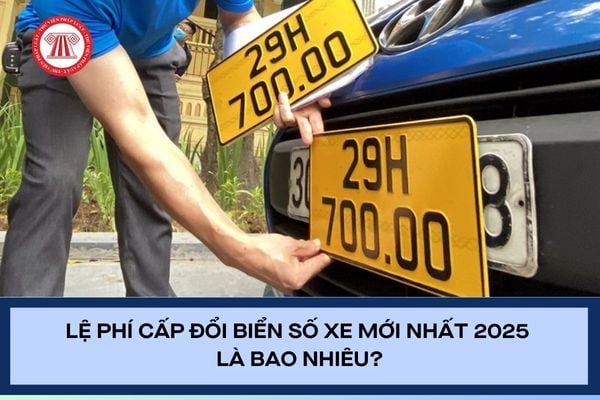
Lệ phí cấp đổi biển số xe mới nhất 2025 là bao nhiêu? (hình từ internet)
Những trường hợp nào được miễn lệ phí cấp đổi biển số xe?
Căn cứ theo quy định tại Điều 6 Thông tư 60/2023/TT-BTC thì những truòng hợp được miễn lệ phí cấp đổi biển số như sau:
(1) Cơ quan đại diện ngoại giao, cơ quan lãnh sự, cơ quan đại diện của tổ chức quốc tế thuộc hệ thống Liên hợp quốc.
(2) Viên chức ngoại giao, viên chức lãnh sự, nhân viên hành chính kỹ thuật của cơ quan đại diện ngoại giao và cơ quan lãnh sự nước ngoài, thành viên các tổ chức quốc tế thuộc hệ thống Liên hợp quốc và thành viên của gia đình họ không phải là công dân Việt Nam hoặc không thường trú tại Việt Nam được Bộ Ngoại giao Việt Nam hoặc cơ quan ngoại vụ địa phương (được Bộ Ngoại giao ủy quyền) cấp chứng minh thư ngoại giao; chứng minh thư công vụ hoặc chứng thư lãnh sự.
Trường hợp này khi đăng ký cấp giấy chứng nhận, biển số phương tiện giao thông, người đăng ký phải xuất trình với cơ quan đăng ký chứng minh thư ngoại giao; chứng minh thư công vụ hoặc chứng thư lãnh sự theo quy định của Bộ Ngoại giao.
(3) Tổ chức, cá nhân nước ngoài khác (cơ quan đại diện của tổ chức quốc tế liên chính phủ ngoài hệ thống Liên hợp quốc, cơ quan đại diện của tổ chức phi chính phủ, các đoàn của tổ chức quốc tế, thành viên của cơ quan và tổ chức khác) không thuộc đối tượng nêu tại khoản 1 và khoản 2 Điều 6 Thông tư 60/2023/TT-BTC, nhưng được miễn nộp hoặc không phải nộp lệ phí cấp chứng nhận đăng ký, biển số phương tiện giao thông theo cam kết quốc tế, điều ước quốc tế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên hoặc thỏa thuận quốc tế giữa bên ký kết Việt Nam với bên ký kết nước ngoài. Trường hợp này tổ chức, cá nhân phải cung cấp cho cơ quan đăng ký: Bản chụp cam kết quốc tế, điều ước quốc tế hoặc thỏa thuận quốc tế.
(4) Xe mô tô ba bánh chuyên dùng cho người khuyết tật.
Kê khai nộp phí lệ phí được quy định như thế nào?
Căn cứ theo quy định tại Điều 11 Luật Phí và lệ phí 2015 thì Kê khai, nộp phí, lệ phí được quy định như sau:
(1) Phí, lệ phí theo quy định tại Luật này là khoản thu thuộc ngân sách nhà nước, không chịu thuế.
(2) Người nộp phí, lệ phí thực hiện kê khai, nộp phí, lệ phí theo tháng, quý, năm hoặc theo từng lần phát sinh.
(3) Người nộp phí, lệ phí thực hiện nộp phí, lệ phí cho cơ quan thu hoặc Kho bạc nhà nước bằng các hình thức: nộp trực tiếp bằng tiền mặt hoặc thông qua tổ chức tín dụng, tổ chức dịch vụ và hình thức khác theo quy định của pháp luật.
(4) Phí, lệ phí thu tại Việt Nam bằng đồng Việt Nam, trừ trường hợp pháp luật quy định được thu phí, lệ phí bằng ngoại tệ. Phí, lệ phí thu ở nước ngoài được thu bằng tiền của nước sở tại hoặc bằng ngoại tệ tự do chuyển đổi.
Cơ quan quản lý thuế có quyền thu các loại phí lệ phí không?
Căn cứ theo quy định tại khoản 2 Điều 3 Luật Quản lý thuế 2019 giải thích từ ngữ quy định về các khoản thu khác thuộc ngân sách nhà nước do cơ quan quản lý thuế quản lý thu như sau:
Giải thích từ ngữ
...
2. Các khoản thu khác thuộc ngân sách nhà nước do cơ quan quản lý thuế quản lý thu bao gồm:
a) Phí và lệ phí theo quy định của Luật Phí và lệ phí;
b) Tiền sử dụng đất nộp ngân sách nhà nước;
c) Tiền thuê đất, thuê mặt nước;
d) Tiền cấp quyền khai thác khoáng sản;
đ) Tiền cấp quyền khai thác tài nguyên nước;
e) Tiền nộp ngân sách nhà nước từ bán tài sản trên đất, chuyển nhượng quyền sử dụng đất theo quy định của Luật Quản lý, sử dụng tài sản công;
g) Tiền thu từ xử phạt vi phạm hành chính theo quy định của pháp luật về xử phạt vi phạm hành chính trong lĩnh vực thuế và hải quan;
h) Tiền chậm nộp và các khoản thu khác theo quy định của pháp luật.
...
Như vậy, các khoản phí và lệ phí theo quy định của Luật Phí và lệ phí 2015 sẽ do cơ quan quản lý thuế quản lý thu
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];