Hướng dẫn kê khai thông tin hồ sơ đăng ký giải thể doanh nghiệp trên dangkykinhdoanh gov vn?
Cục quản lý Đăng ký kinh doanh thuộc Bộ Kế hoạch và Đầu tư đã có hướng dẫn chi tiết về cách thức đăng ký giải thể doanh nghiệp qua mạng điện tử. Trong đó, có thủ tục kê khai thông tin hồ sơ đăng ký giải thể doanh nghiệp.
Lưu ý: Để có thể kê khai thông tin trong hồ sơ đăng ký giải thể doanh nghiệp thì bạn cần tạo hồ sơ đăng ký giải thể doanh nghiệp.
>>> Xem chi tiết Hướng dẫn tạo hồ sơ đăng ký giải thể doanh nghiệp qua mạng điện tử
Theo đó, thủ tục này được thực hiện trên Cổng thông tin quốc gia về đăng ký doanh nghiệp:
https://dangkykinhdoanh.gov.vn/vn/Pages/Trangchu.aspx.
Bước 1: Nhập các thông tin trong hồ sơ đăng ký giải thể doanh nghiệp qua mạng điện tử
Nhập các thông tin từ hồ sơ đăng ký giải thể doanh nghiệp vào các khối thông tin tương ứng trong các khối dữ liệu trên màn hình.
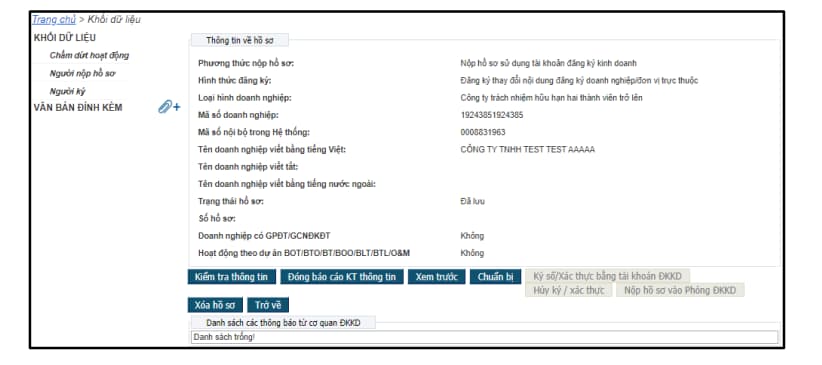
Nhập thông tin chấm dứt hoạt động trong trường chấm dứt hoạt động và bấm [Lưu].
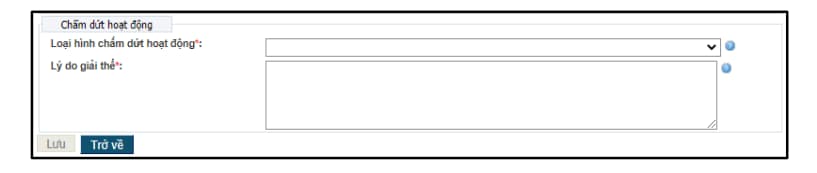
Lưu ý: Dấu tích trên màn hình chỉ thể hiện thông tin đã được LƯU; KHÔNG thể hiện thông tin đã được nhập đầy đủ, chính xác.
Bước 2: Chỉ định người ký xác thực hồ sơ đăng ký doanh nghiệp
- Người nộp hồ sơ thực hiện gán tên người ký xác thực hồ sơ đăng ký doanh nghiệp theo quy định. Người ký phải sử dụng chữ ký số công cộng hoặc tài khoản đăng ký kinh doanh để ký xác thực hồ sơ đăng ký doanh nghiệp;
- Người nộp hồ sơ chọn khối thông tin [Người ký];
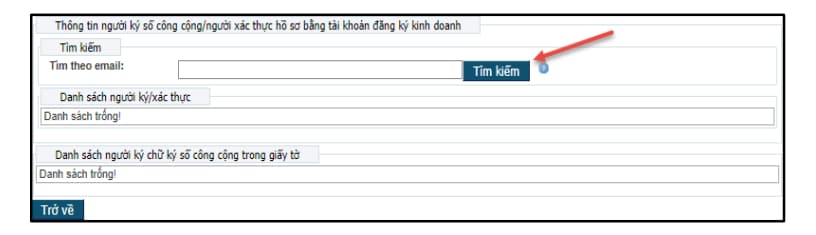
- Trong trường “Tìm kiếm email”: Nhập email của người ký hồ sơ và nhấn nút [Tìm kiếm] => Hệ thống tự động điền thông tin về Họ tên của cá nhân chịu trách nhiệm ký hồ sơ. Thông tin về họ tên và email của người ký hồ sơ không chỉnh sửa được tại khối Người ký, nếu cần chỉnh sửa các thông tin này, người ký cần đăng nhập tài khoản và sửa đổi thông tin tại mục “Quản lý thông tin cá nhân”;
- Để tìm kiếm được thông tin về người ký hồ sơ theo địa chỉ email, địa chỉ email cần phải:
+ Đã được đăng ký tại bước đăng ký tài khoản thông thường;
+ Tài khoản thông thường phải ở trạng thái “đang hoạt động” và đã được kết nối với chữ ký số công cộng hoặc Tài khoản đăng ký kinh doanh (tương ứng với phương thức nộp hồ sơ của bộ hồ sơ đang chuẩn bị).
- Người nộp hồ sơ nhập thông tin về Chức danh của người ký hồ sơ tại trường thông tin “Chức danh”;
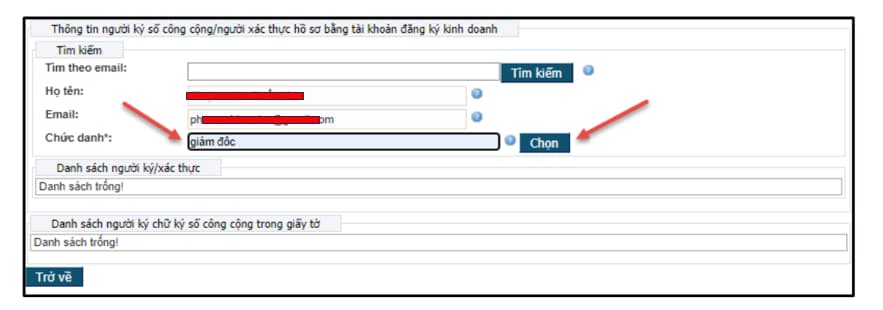
- Người nộp hồ sơ nhấn nút [Chọn] để yêu cầu người ký thực hiện ký xác thực hồ sơ. Thông tin về người ký hồ sơ được cập nhật vào danh sách: Danh sách người ký/xác nhận;
- Hệ thống sẽ tự động gửi email thông báo đến địa chỉ email đã đăng ký của người ký.
Lưu ý:
- Tại bước này, nếu người nộp hồ sơ muốn xóa tên một người ký khỏi danh sách các cá nhân cần ký xác thực hồ sơ, chọn nút [Xóa] tương ứng với tên người ký đó trong danh sách, xác nhận lại việc xóa tên người ký => Tên cá nhân này sẽ được xóa khỏi danh sách.
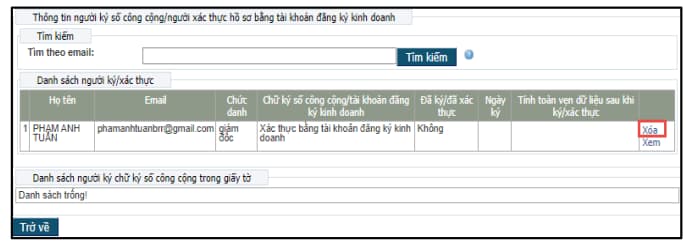
- Nếu tại Bước 1, người nộp hồ sơ chọn phương thức nộp hồ sơ sử dụng chữ ký số công cộng => tất cả các cá nhân ký số lên hồ sơ đều phải ký hồ sơ bằng chữ ký số công cộng (Hệ thống không cho phép cá nhân có Tài khoản đăng ký kinh doanh ký xác thực hồ sơ này).
- Nếu tại Bước 1, người nộp hồ sơ chọn phương thức nộp hồ sơ sử dụng Tài khoản đăng ký kinh doanh => tất cả các cá nhân ký số lên hồ sơ đều phải ký hồ sơ bằng Tài khoản đăng ký kinh doanh (Hệ thống không cho phép cá nhân có chữ ký số công cộng ký xác thực hồ sơ này).
Bước 3: Kiểm tra thông tin hồ sơ
- Nhấn nút [Kiểm tra thông tin] để kiểm tra xem các thông tin cần nhập đã đầy đủ và đúng theo yêu cầu;
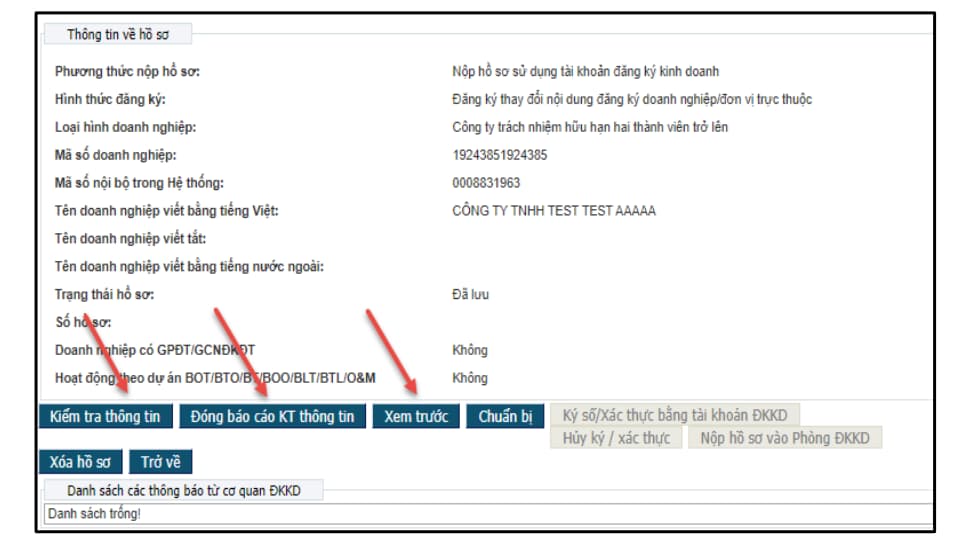
- Hệ thống sẽ hiển thị các cảnh báo lỗi nếu thông tin đã nhập chưa đầy đủ hoặc chưa chính xác;
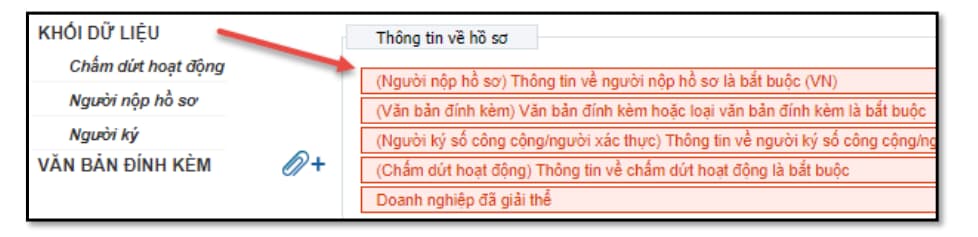
- Trong trường hợp có cảnh báo lỗi: tích vào dòng cảnh báo lỗi => Hệ thống sẽ tự động chuyển đến màn hình có trường thông tin bị lỗi;
- Sau khi sửa lỗi, nhấn nút [Đóng báo cáo KT thông tin] để đóng các cảnh báo lỗi;
- Nhấn nút [Kiểm tra thông tin] để kiểm tra lại thông tin hồ sơ:
+ Nếu không còn cảnh báo lỗi, thực hiện tiếp các bước tiếp theo;
+ Nếu còn cảnh báo lỗi, thực hiện lại các bước trên.
- Nhấn nút [Xem trước] để kiểm tra thông tin doanh nghiệp đã nhập.
Trên đây là hướng dẫn kê khai thông tin hồ sơ đăng ký giải thể doanh nghiệp trên Cổng thông tin quốc gia về đăng ký doanh nghiệp.
Hướng dẫn kê khai thông tin hồ sơ đăng ký giải thể doanh nghiệp trên dangkykinhdoanh gov vn? (Hình từ Internet)
Công ty không đủ số lượng cổ đông tối thiểu thì phải giải thể doanh nghiệp khi nào?
Căn cứ Điều 207 Luật Doanh nghiệp 2020 được sửa đổi bởi khoản 23 Điều 1 Luật Doanh nghiệp sửa đổi 2025 quy định về những trường hợp giải thể doanh nghiệp như sau:
Các trường hợp và điều kiện giải thể doanh nghiệp
1. Doanh nghiệp bị giải thể trong trường hợp sau đây:
a) Kết thúc thời hạn hoạt động đã ghi trong Điều lệ công ty mà không có quyết định gia hạn;
b) Theo nghị quyết, quyết định của chủ doanh nghiệp đối với doanh nghiệp tư nhân, của Hội đồng thành viên đối với công ty hợp danh, của Hội đồng thành viên, chủ sở hữu công ty đối với công ty trách nhiệm hữu hạn, của Đại hội đồng cổ đông đối với công ty cổ phần;
c) Công ty không còn đủ số lượng thành viên, cổ đông tối thiểu theo quy định của Luật này trong thời hạn 06 tháng liên tục mà không làm thủ tục chuyển đổi loại hình doanh nghiệp;
d) Bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp, trừ trường hợp Luật Quản lý thuế có quy định khác.
...
Như vậy, theo quy định trên khi không còn đủ cổ đông trong thời 6 tháng liên tục theo quy định mà doanh nghiệp không thực hiện công tác chuyển đổi loại hình doanh nghiệp thì doanh nghiệp sẽ bị giải thể doanh nghiệp theo quy định của pháp luật.
Doanh nghiệp có được giải thể khi còn nợ thuế hay không?
Căn cứ theo Điều 207 Luật Doanh nghiệp 2020 quy định về các trường hợp và điều kiện giải thể doanh nghiệp như sau:
Các trường hợp và điều kiện giải thể doanh nghiệp
1. Doanh nghiệp bị giải thể trong trường hợp sau đây:
a) Kết thúc thời hạn hoạt động đã ghi trong Điều lệ công ty mà không có quyết định gia hạn;
b) Theo nghị quyết, quyết định của chủ doanh nghiệp đối với doanh nghiệp tư nhân, của Hội đồng thành viên đối với công ty hợp danh, của Hội đồng thành viên, chủ sở hữu công ty đối với công ty trách nhiệm hữu hạn, của Đại hội đồng cổ đông đối với công ty cổ phần;
c) Công ty không còn đủ số lượng thành viên tối thiểu theo quy định của Luật này trong thời hạn 06 tháng liên tục mà không làm thủ tục chuyển đổi loại hình doanh nghiệp;
d) Bị thu hồi Giấy chứng nhận đăng ký doanh nghiệp, trừ trường hợp Luật Quản lý thuế có quy định khác.
2. Doanh nghiệp chỉ được giải thể khi bảo đảm thanh toán hết các khoản nợ, nghĩa vụ tài sản khác và không trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài. Người quản lý có liên quan và doanh nghiệp quy định tại điểm d khoản 1 Điều này cùng liên đới chịu trách nhiệm về các khoản nợ của doanh nghiệp.
Theo quy định trên, doanh nghiệp chỉ được giải thể khi bảo đảm thanh toán hết các khoản nợ, nghĩa vụ tài sản khác và không trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài.
Như vậy, để tiến hành giải thể thì trước hết doanh nghiệp phải thanh toán hết các khoản nợ trong đó có khoản nợ thuế. Nếu chưa hoàn thành nghĩa vụ này, doanh nghiệp không được giải thể theo quy định hiện hành.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];