- Hướng dẫn kê khai mẫu số 03/TB-ĐVHT trên ứng dụng HTKK ra sao?
- Đơn vị hợp thành chịu trách nhiệm kê khai tại Việt Nam có trách nhiệm thông báo cho cơ quan thuế theo Mẫu số 03/TB-ĐVHT đúng không?
- Mã thủ tục hành chính Khai thuế TNDN bổ sung theo quy định về thuế TNDN bổ sung tối thiểu nội địa đạt chuẩn (QDMTT)?
Hướng dẫn kê khai mẫu số 03/TB-ĐVHT trên ứng dụng HTKK ra sao?
Sau đây là hướng dẫn kê khai mẫu số 03/TB-ĐVHT Thông báo Đơn vị hợp thành đã nộp Tờ khai thông tin theo Quy định về thuế tối thiểu toàn cầu tại nước có Hiệp định giữa nhà chức trách có thẩm quyền về trao đổi thông tin theo quy định thuế tối thiểu toàn cầu có hiệu lực với Việt Nam trên ứng dụng HTKK đáp ứng Nghị định 236/2025/NĐ-CP mới nhất hiện nay:
Bước 1: Đăng nhập vào phần mềm Hỗ trợ kê khai (HTKK)
Bước 2: Từ menu chức năng “Thuế tối thiểu toàn cầu” chọn “Thông báo đơn vị hợp thành đã nộp tờ khai thông tin (03/TB-ĐVHT) (NĐ 236/2025)” khi đó màn hình kê khai sẽ hiển thị ra như sau:
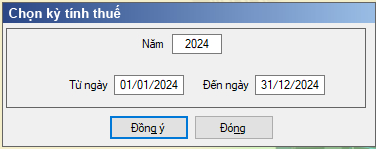
Bước 3: Sau khi nhập giá trị Năm tài chính báo cáo, Từ ngày, Đến ngày và nhấn nút <Đồng ý>, hệ thống hiển thị màn hình kỳ kê khai như sau:
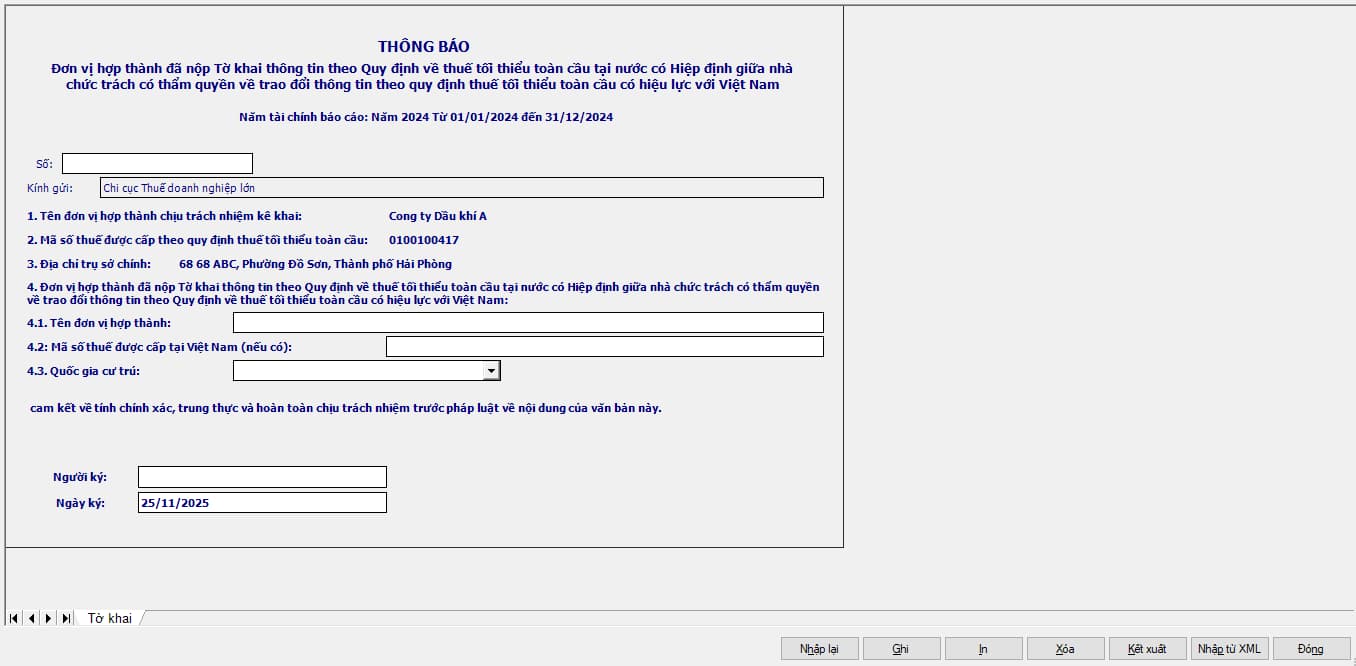
Bước 4: Điền chỉ tiêu
- Số: NSD nhập
- Ngày: NSD nhập
- Kính gửi: Hiển thị mặc định là CQT quản lý MST kê khai tờ khai
- 1. Tên đơn vị hợp thành chịu trách nhiệm kê khai: Hiển thị tên NNT đăng nhập hệ thống
- 2. Mã số thuế được cấp theo quy định thuế tối thiểu toàn cầu: Hiển thị tên NNT đăng nhập hệ thống
- 3. Địa chỉ trụ sở chính: Hiển thị địa chỉ của MST đăng nhập hệ thống ([Địa chỉ], [Xã/phường/đặc khu], [Tỉnh/thành phố])
- 4. Đơn vị hợp thành đã nộp Tờ khai thông tin theo Quy định về thuế tối thiểu toàn cầu tại nước có Hiệp định giữa nhà chức trách có thẩm quyền về trao đổi thông tin theo Quy định về thuế tối thiểu toàn cầu có hiệu lực với Việt Nam: Gồm các chỉ tiêu 4.1 đến 4.3
- 4.1. Tên đơn vị hợp thành: NSD nhập
- 4.2. Mã số thuế được cấp tại Việt Nam (nếu có): NSD nhập
- 4.3. Quốc gia cư trú: Chọn 1 giá trị trong danh mục quốc gia
Trên đây là hướng dẫn kê khai mẫu số 03/TB-ĐVHT Thông báo Đơn vị hợp thành đã nộp Tờ khai thông tin theo Quy định về thuế tối thiểu toàn cầu tại nước có Hiệp định giữa nhà chức trách có thẩm quyền về trao đổi thông tin theo quy định thuế tối thiểu toàn cầu có hiệu lực với Việt Nam trên ứng dụng HTKK đáp ứng Nghị định 236/2025/NĐ-CP mới nhất hiện nay.
>>> Tra cứu MST doanh nghiệp: Tại đây >>> Tra cứu MST cá nhân: Tại đây >>> Xem thêm HTKK phiên bản 5 4 9 đáp ứng Nghị định 236/2025/NĐ-CP? Cập nhật và tải File? |
Hướng dẫn kê khai mẫu số 03/TB-ĐVHT trên ứng dụng HTKK ra sao? (Hình từ Internet)
Đơn vị hợp thành chịu trách nhiệm kê khai tại Việt Nam có trách nhiệm thông báo cho cơ quan thuế theo Mẫu số 03/TB-ĐVHT đúng không?
Căn cứ Điều 16 Nghị định 236/2025/NĐ-CP quy định Kê khai, nộp thuế như sau:
Kê khai, nộp thuế
...
2. Đơn vị hợp thành không phải nộp Tờ khai thông tin theo Quy định về thuế tối thiểu toàn cầu của công ty mẹ tối cao cho cơ quan thuế Việt Nam nếu Tờ khai thông tin theo Quy định về thuế tối thiểu toàn cầu đã được nộp theo một trong hai trường hợp sau:
a) Công ty mẹ tối cao cư trú tại nước có Hiệp định giữa nhà chức trách có thẩm quyền về trao đổi thông tin theo quy định thuế tối thiểu toàn cầu có hiệu lực với Việt Nam trong năm tài chính;
b) Đơn vị được chỉ định khai Tờ khai thông tin theo Quy định về thuế tối thiểu toàn cầu cư trú tại nước có Hiệp định giữa nhà chức trách có thẩm quyền về trao đổi thông tin theo quy định thuế tối thiểu toàn cầu có hiệu lực với Việt Nam trong năm tài chính.
Đơn vị hợp thành chịu trách nhiệm kê khai tại Việt Nam có trách nhiệm thông báo cho cơ quan thuế Việt Nam về thông tin đơn vị đã nộp Tờ khai thông tin theo quy định thuế tối thiểu toàn cầu theo quy định tại điểm a, b khoản này và quốc gia nơi đơn vị đó cư trú theo Mẫu số 03/TB-ĐVHT ban hành kèm theo Nghị định này.
3. Đối với đơn vị hợp thành không xác định được nước cư trú thuộc đối tượng áp dụng của Quy định về tổng hợp thu nhập chịu thuế tối thiểu (IIR), đơn vị hợp thành là chủ sở hữu của đơn vị hợp thành không xác định được nước cư trú có trách nhiệm nộp Tờ khai thông tin theo Quy định thuế tối thiểu toàn cầu cho cơ quan thuế Việt Nam như các đơn vị hợp thành khác cư trú tại Việt Nam.
...
Như vậy, có thể thấy rằng, đơn vị hợp thành chịu trách nhiệm kê khai tại Việt Nam có trách nhiệm thông báo cho cơ quan thuế Việt Nam về thông tin đơn vị đã nộp Tờ khai thông tin theo quy định thuế tối thiểu toàn cầu theo quy định tại điểm a, b khoản 2 Điều 16 Nghị định 236/2025/NĐ-CP và quốc gia nơi đơn vị đó cư trú theo Mẫu số 03/TB-ĐVHT ban hành kèm theo Nghị định 236/2025/NĐ-CP.
Mã thủ tục hành chính Khai thuế TNDN bổ sung theo quy định về thuế TNDN bổ sung tối thiểu nội địa đạt chuẩn (QDMTT)?
Hiện nay, Hệ thống thông tin giải quyết thủ tục hành chính phiên bản 1.0.4 đã đáp ứng Nghị định 236/2025/NĐ-CP của Chính phủ.
Đồng thời, theo Hệ thống thông tin giải quyết thủ tục hành chính thì Mã thủ tục hành chính Khai thuế TNDN bổ sung theo quy định về thuế TNDN bổ sung tối thiểu nội địa đạt chuẩn (QDMTT) là 1.014407
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];