- File excel mẫu thang lương, bảng lương chi tiết, đầy đủ, mới nhất năm 2026 theo Nghị định 293?
- Tiền lương từ 5 triệu trở lên bắt buộc phải chuyển khoản mới được tính vào chi phí được trừ xác định theo tổng bảng lương hay từng phiếu chi của người lao động?
- Điều kiện chi lương thưởng cho người lao động để tính chi phí được trừ?
File excel mẫu thang lương, bảng lương chi tiết, đầy đủ, mới nhất năm 2026 theo Nghị định 293?
Căn cứ theo khoản 1 Điều 93 Bộ luật Lao động năm 2019, người sử dụng lao động có trách nhiệm phải xây xây dựng thang lương, bảng lương và định mức lao động làm cơ sở để tuyển dụng, sử dụng lao động, thỏa thuận mức lương theo công việc hoặc chức danh trong hợp đồng lao động và trả lương cho người lao động.
Trong đó, mức lao động được ghi nhận phải là mức trung bình bảo đảm số đông người lao động thực hiện được mà không cần kéo dài giờ làm việc bình thường và phải được áp dụng thử trước khi ban hành mức lao động chính thức.
Khi xây dựng thang lương, bảng lương, doanh nghiệp nhất định phải nhớ 02 nguyên tắc sau:
- Khi xây dựng thang lương, bảng lương và định mức lao động phải tham khảo ý kiến của tổ chức đại diện người lao động tại cơ sở nếu doanh nghiệp có tổ chức đại diện người lao động tại cơ sở.
Từ quy định này có thể hiểu rằng, nếu không có tổ chức đại diện người lao động tại cơ sở thì doanh nghiệp không cần xin tham khảo ý kiến.
- Thang lương, bảng lương và mức lao động được doanh nghiệp ban hành phải được công bố công khai tại nơi làm việc trước khi bắt đầu thực hiện.
- Không cần nộp thang lương, bảng lương cho Phòng Lao động - Thương binh và Xã hội, doanh nghiệp tự lưu và giải trình khi cơ quan có thẩm quyền yêu cầu.
Ngoài ra, Trước khi tiến hành xây dựng thang lương, bảng lương, doanh nghiệp cần nắm rõ một số quy định sau:
- Pháp luật không giới hạn số bậc lương tối đa nhưng phải xây dựng ít nhất 02 bậc.
Người lao động đủ điều kiện nâng bậc lương sẽ nâng lên một bậc. Hiện nay các doanh nghiệp thường xây dựng từ 05 đến 15 bậc lương.
- Mức lương ở bậc 1 không được thấp hơn lương tối thiểu vùng.
Mức lương ghi nhận ở từng bậc là mức lương theo công việc hoặc chức danh trong hợp đồng lao động. Theo khoản 2 Điều 90 Bộ luật Lao động, mức lương này không được thấp hơn lương tối thiểu.
Theo Điều 3 Nghị định 293/2025/NĐ-CP cho người lao động quy định mức lương tối thiểu tháng và mức lương tối thiểu giờ đối với người lao động làm việc cho người sử dụng lao động theo vùng như sau:
Vùng | Mức lương tối thiểu tháng (Đơn vị: đồng/tháng) | Mức lương tối thiểu giờ (Đơn vị: đồng/giờ) |
Vùng 1 | 5.310.000 | 25.500 |
Vùng 2 | 4.730.000 | 22.700 |
Vùng 3 | 4.140.000 | 19.900 |
Vùng 4 | 3.700.000 | 17.800 |
Việc áp dụng địa bàn vùng được xác định theo nơi hoạt động của người sử dụng lao động như sau:
- Người sử dụng lao động hoạt động trên địa bàn thuộc vùng nào thì áp dụng mức lương tối thiểu quy định đối với địa bàn đó.
- Người sử dụng lao động có đơn vị, chi nhánh hoạt động trên các địa bàn có mức lương tối thiểu khác nhau thì đơn vị, chi nhánh hoạt động ở địa bàn nào, áp dụng mức lương tối thiểu quy định đối với địa bàn đó.
- Người sử dụng lao động hoạt động trong khu công nghiệp, khu chế xuất, khu công nghệ cao, khu công nghệ số tập trung nằm trên các địa bàn có mức lương tối thiểu khác nhau thì áp dụng theo địa bàn có mức lương tối thiểu cao nhất.
- Người sử dụng lao động hoạt động trên địa bàn có sự thay đổi tên hoặc chia thì tạm thời áp dụng mức lương tối thiểu quy định đối với địa bàn trước khi thay đổi tên hoặc chia cho đến khi Chính phủ có quy định mới.
- Người sử dụng lao động hoạt động trên địa bàn được thành lập mới từ một địa bàn hoặc nhiều địa bàn có mức lương tối thiểu khác nhau thì áp dụng mức lương tối thiểu theo địa bàn có mức lương tối thiểu cao nhất cho đến khi Chính phủ có quy định mới.
>> Theo đó, File excel mẫu thang lương, bảng lương chi tiết, đầy đủ, mới nhất năm 2026 theo Nghị định 293/2025/NĐ-CP có dạng như sau:
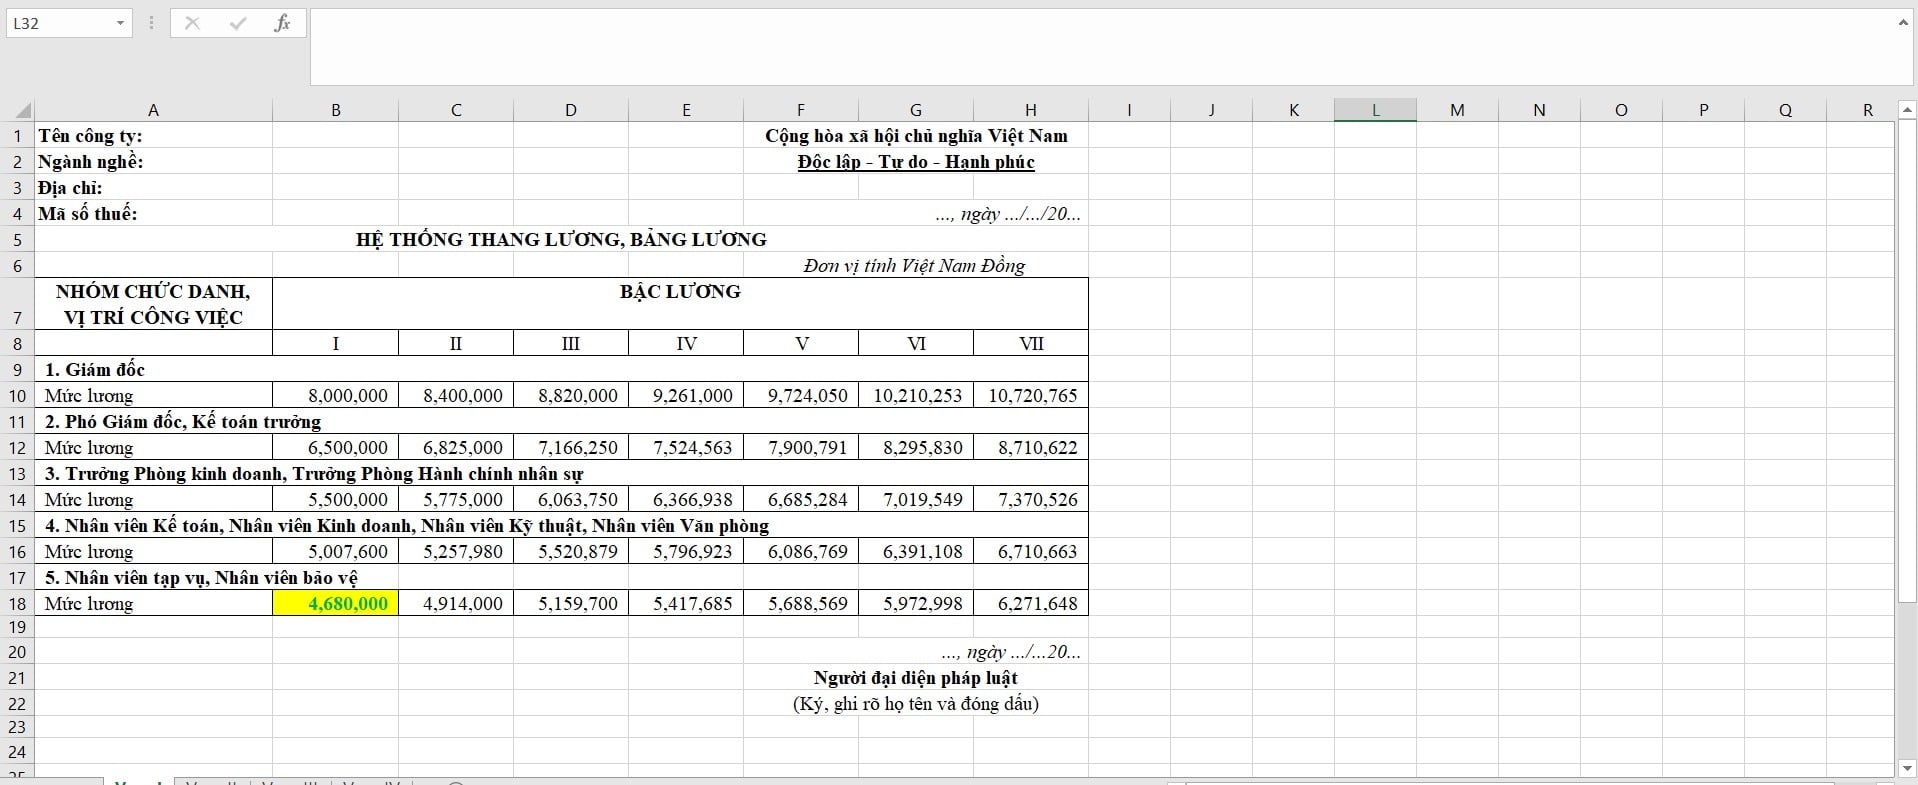
>> Tải về File excel mẫu thang lương, bảng lương chi tiết, đầy đủ, mới nhất năm 2026 theo Nghị định 293
File excel mẫu thang lương, bảng lương chi tiết, đầy đủ, mới nhất năm 2026 theo Nghị định 293? (Hình từ Internet)
Tiền lương từ 5 triệu trở lên bắt buộc phải chuyển khoản mới được tính vào chi phí được trừ xác định theo tổng bảng lương hay từng phiếu chi của người lao động?
Đầu tiên, tại điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP quy định về các khoản chi được trừ khi xác định thu nhập chịu thuế như sau:
Các khoản chi được trừ khi xác định thu nhập chịu thuế
1. Trừ các khoản chi không được trừ quy định tại Điều 10 của Nghị định này, doanh nghiệp được trừ các khoản chi khi xác định thu nhập chịu thuế nếu đáp ứng đủ điều kiện tại các điểm a, b và c sau đây:
...
c) Khoản chi có chứng từ thanh toán không dùng tiền mặt đối với trường hợp mua hàng hóa, dịch vụ và các khoản thanh toán khác từng lần có giá trị từ 05 triệu đồng trở lên. Chứng từ thanh toán không dùng tiền mặt thực hiện theo quy định của các văn bản pháp luật về thuế giá trị gia tăng.
c1) Trường hợp mua hàng hóa, dịch vụ của một người bán có giá trị dưới 05 triệu đồng nhưng mua nhiều lần trong cùng một ngày có tổng giá trị từ 05 triệu đồng trở lên thì chỉ được tính vào chi phí được trừ trong trường hợp có chứng từ thanh toán không dùng tiền mặt;
...
Theo đó, có thể thấy, hiện nay các khoản thanh toán khác từng lần có giá trị từ 05 triệu đồng trở lên bắt buộc phải có chứng từ thanh toán không dùng tiền mặt thực hiện theo quy định của các văn bản pháp luật về thuế giá trị gia tăng mới được tính vào chi phí được trừ khi tính thuế TNDN.
Mà các khoản thanh toán khác ở đây bao gồm các các khoản thanh toán từ tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công.
Cụ thể, Cơ quan thuế và Bộ Tài chính đã khẳng định trong các Công văn hướng dẫn về chính sách thuế TNDN về các khoản thanh toán bao gồm cả tiền lương, tiền công như sau:
- Thuế tỉnh Ninh Bình đã ban hành Công văn 275/NBI-QLDN2 năm 2026 (Tải về) hướng dẫn công ty chi tiền tiền lương cho người lao động từ 5 triệu trở lên phải căn cứ theo Điều 9, Điều 10, Điều 24 Nghị định 320/2025/NĐ-CP có ý kiến như sau:
- Kể từ thời điểm Nghị định số 320/2025/NĐ-CP ngày 15/12/2025 của Chính phủ có hiệu lực thi hành, trường hợp Công ty có phát sinh khoản chi tiền lương, tiền công bằng tiền mặt cho người lao động từng lần có giá trị từ 05 triệu đồng trở lên thì Công ty không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp. - Trường hợp Công ty có phát sinh khoản chi thưởng cho tập thể, cá nhân hoàn thành nhiệm vụ sản xuất kinh doanh từ nguồn chi phí sản xuất kinh doanh được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp nếu đáp ứng quy định nêu trên và các văn bản quy phạm pháp luật có liên quan. Đề nghị Công ty căn cứ tình hình thực tế tại đơn vị, đối chiếu với các văn bản được trích dẫn nêu trên để áp dụng đúng quy định của pháp luật. |
- Vừa mới đây, Cục quản lý, giám sát chính sách thuế, phí và lệ phí thuộc Bộ Tài chính cũng đã ban hành Công văn 218/CST-TN năm 2026 (Tải về) áp dụng chứng từ thanh toán không dùng tiền mặt khi thanh toán tiền lương, tiền công phải dựa vào quy định tại điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP, Điều 26 Nghị định 181/2025/NĐ-CP, điểm a khoản 8 Điều 10 Nghị định 320/2025/NĐ-CP, điểm b khoản 1 Điều 24 Nghị định 320/2025/NĐ-CP có ý kiến như sau:
Căn cứ vào các quy định nêu trên, trường hợp doanh nghiệp có khoản chi thanh toán tiền lương, tiền công trả cho người lao động đáp ứng điều kiện quy định tại khoản 1 Điều 9 Nghị định số 320/2025/NĐ-CP và không thuộc các khoản chi không được trừ quy định tại khoản 8 Điều 10 Nghị định số 320/2025/NĐ-CP thì khoản chi thanh toán tiền lương, tiền công này được xác định là khoản chi được trừ khi tính thuế TNDN trong kỳ. Trong đó, đối với khoản chi thanh toán tiền lương, tiền công từng lần có giá trị từ 05 triệu đồng trở lên cho người lao động kể từ ngày Nghị định số 320/2025/NĐ-CP có hiệu lực thi hành (ngày 15/12/2025), để được tính vào chi phí được trừ thì doanh nghiệp phải có chứng từ thanh toán không dùng tiền mặt. Việc xác định chứng từ thanh toán không dùng tiền mặt thực hiện theo quy định tại Điều 26 Nghị định 181/2025/NĐ-CP ngày 01/7/2025 của Chính phủ quy định chi tiết thi hành một số điều của Luật Thuế giá trị gia tăng. |
Như vậy, về bản chất, nếu trường hợp công ty có các khoản chi trả tiền lương cho người lao động từng lần thanh toán có giá trị từ 05 triệu đồng trở lên thì bắt buộc phải thanh toán không dùng tiền mặt (chuyển khoản) mới đảm bảo điều kiện để tính vào chi phí được trừ khi tính thuế TNDN.
Tuy nhiên, phát sinh vướng mắc rằng việc xác định ngưỡng 05 triệu đồng đối với khoản chi tiền lương được thực hiện theo tổng bảng lương của doanh nghiệp trong kỳ chi trả hay được xác định theo từng khoản tiền thực tế chi trả cho từng người lao động?
Hay nói cách khác, doanh nghiệp phải căn cứ vào tổng số tiền lương ghi nhận trên bảng lương hay căn cứ vào từng phiếu chi, từng lần thanh toán cho từng người lao động để xác định nghĩa vụ thanh toán không dùng tiền mặt?
Theo quy định tại điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP, điều kiện thanh toán không dùng tiền mặt được xác định đối với "khoản thanh toán từng lần có giá trị từ 05 triệu đồng trở lên".
Đối với tiền lương, tiền công, khoản thanh toán thực tế phát sinh là việc doanh nghiệp chi trả thu nhập cho từng người lao động. Mỗi người lao động có một khoản thu nhập riêng, một chứng từ thanh toán riêng, một phiếu chi hoặc một giao dịch chuyển khoản riêng tương ứng với số tiền thực nhận của mình.
Do đó, xét về bản chất, việc xác định ngưỡng 05 triệu đồng cần được thực hiện trên từng khoản tiền doanh nghiệp thanh toán cho từng người lao động trong từng lần chi trả, thay vì cộng gộp toàn bộ bảng lương của doanh nghiệp để xác định nghĩa vụ thanh toán không dùng tiền mặt.
Trên thực tế, bảng lương chỉ là tài liệu nội bộ của doanh nghiệp dùng để tổng hợp ngày công, tiền lương, phụ cấp, tiền tăng ca, tiền thưởng, các khoản khấu trừ bảo hiểm và các nghĩa vụ khác của người lao động.
Việc chi trả tiền lương lại được thực hiện riêng cho từng người lao động thông qua phiếu chi lương hoặc giao dịch thanh toán độc lập. Đồng thời, thông tin tiền lương và tiền thưởng của người lao động là thông tin mang tính riêng tư nên doanh nghiệp thường không thực hiện việc thanh toán trên một chứng từ chung để toàn bộ người lao động cùng ký xác nhận.
Vì vậy, việc xác định điều kiện thanh toán không dùng tiền mặt theo từng khoản thực tế chi trả cho từng người lao động cũng phù hợp hơn với bản chất của hoạt động trả lương trên thực tế.
Như vậy, căn cứ quy định hiện hành và các văn bản hướng dẫn của cơ quan thuế, việc xác định ngưỡng 05 triệu đồng đối với khoản chi tiền lương phải căn cứ trên từng khoản thanh toán thực tế cho từng người lao động (từng phiếu chi, từng giao dịch chuyển khoản), không căn cứ trên tổng giá trị của bảng lương mà doanh nghiệp chi trả trong kỳ.
Theo đó, trường hợp một người lao động được thanh toán từ 05 triệu đồng trở lên trong một lần chi trả thì khoản thanh toán này phải được thực hiện bằng hình thức không dùng tiền mặt để đáp ứng điều kiện tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN.
Ngược lại, trường hợp số tiền thực tế thanh toán cho từng người lao động dưới 05 triệu đồng/lần thì doanh nghiệp có thể thanh toán bằng tiền mặt và vẫn được xem xét tính vào chi phí được trừ nếu đáp ứng đầy đủ các điều kiện khác theo quy định của pháp luật thuế.
Điều kiện chi lương thưởng cho người lao động để tính chi phí được trừ?
Căn cứ tại Điều 9 và Điều 10 Nghị định 320/2025/NĐ-CP, để tiền lương, tiền thưởng của người lao động được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp, doanh nghiệp cần đáp ứng các điều kiện sau:
(1) Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh
Tiền lương, tiền công, tiền thưởng phải phục vụ hoạt động sản xuất, kinh doanh của doanh nghiệp.
Người nhận lương phải là người lao động thực tế làm việc.
(2) Có đầy đủ hồ sơ, chứng từ hợp pháp
- Hợp đồng lao động.
- Thang bảng lương (nếu thuộc trường hợp phải xây dựng).
- Quy chế lương, quy chế thưởng hoặc quy chế tài chính của doanh nghiệp.
- Bảng chấm công.
- Bảng thanh toán tiền lương.
- Phiếu lương (nếu có).
- Chứng từ chi trả (ủy nhiệm chi, sao kê ngân hàng hoặc phiếu chi).
(3) Điều kiện hưởng và mức hưởng được quy định cụ thể trong một trong các hồ sơ sau:
- Hợp đồng lao động;
- Thỏa ước lao động tập thể;
- Quy chế tài chính;
- Quy chế tiền lương, tiền thưởng;
- Quy chế chi tiêu nội bộ hoặc văn bản nội bộ hợp pháp khác của doanh nghiệp.
(4) Đã thực tế chi trả
- Khoản lương, thưởng đã được doanh nghiệp chi trả thực tế
- Tiền lương, tiền thưởng đã hạch toán nhưng đến thời hạn nộp hồ sơ quyết toán thuế TNDN năm vẫn chưa chi, thì không được tính vào chi phí được trừ của năm đó (trừ trường hợp pháp luật có quy định riêng đối với khoản trích trước đủ điều kiện).
(5) Thanh toán không dùng tiền mặt đối với khoản chi từ 5 triệu đồng trở lên
Lưu ý: Theo khoản 8 Điều 10 Nghị định 320/2025/NĐ-CP, các khoản sau không được tính vào chi phí được trừ, gồm:
- Tiền lương, tiền công đã hạch toán nhưng không chi trả hoặc không có chứng từ thanh toán theo quy định.
- Tiền lương, tiền thưởng không được quy định cụ thể về điều kiện và mức hưởng trong hồ sơ của doanh nghiệp.
- Thù lao trả cho sáng lập viên, thành viên Hội đồng thành viên, Hội đồng quản trị không trực tiếp tham gia điều hành sản xuất, kinh doanh theo các trường hợp luật quy định.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];