Điền Mẫu 04/NTNN Tờ khai quyết toán thuế nhà thầu nước ngoài trên HTKK mới nhất ra sao?
Sau đây là hướng dẫn điền Mẫu 04/NTNN Tờ khai quyết toán thuế nhà thầu nước ngoài trên phần mềm HTKK mới nhất hiện nay:
Bước 1: Đăng nhập vào phần mềm Hỗ trợ kê khai (HTKK)
Bước 2: Từ menu chức năng “Kê khai/Thuế Nhà thầu nước ngoài” chọn “Tờ khai quyết toán thuế nhà thầu nước ngoài mẫu số 04/NTNN (TT80/2021)” khi đó màn hình kê khai sẽ hiển thị ra như sau:
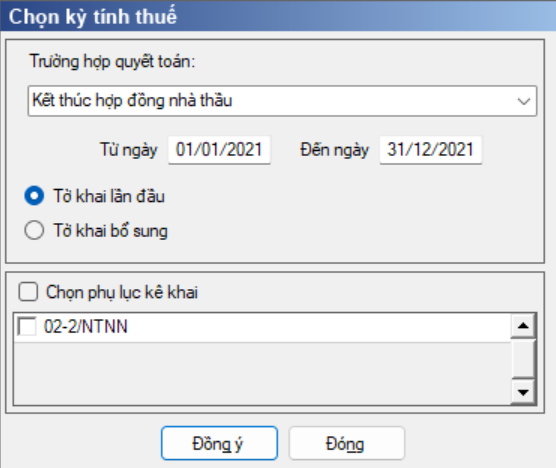
Bước 3: Chọn trạng thái tờ khai (tờ khai lần đầu hoặc tờ khai bổ sung) và chọn các phụ lục cần kê khai sau đó nhấn nút lệnh “Đồng ý” để hiển thị ra tờ quyết toán thuế nhà thầu nước ngoài mẫu 04/NTNN.
Bước 4:
Trên form “Chọn kỳ tính thuế” chọn trạng thái tờ khai là Tờ khai lần đầu, sau đó nhấn nút “Đồng ý”, màn hình kê khai hiển thị ra như sau:
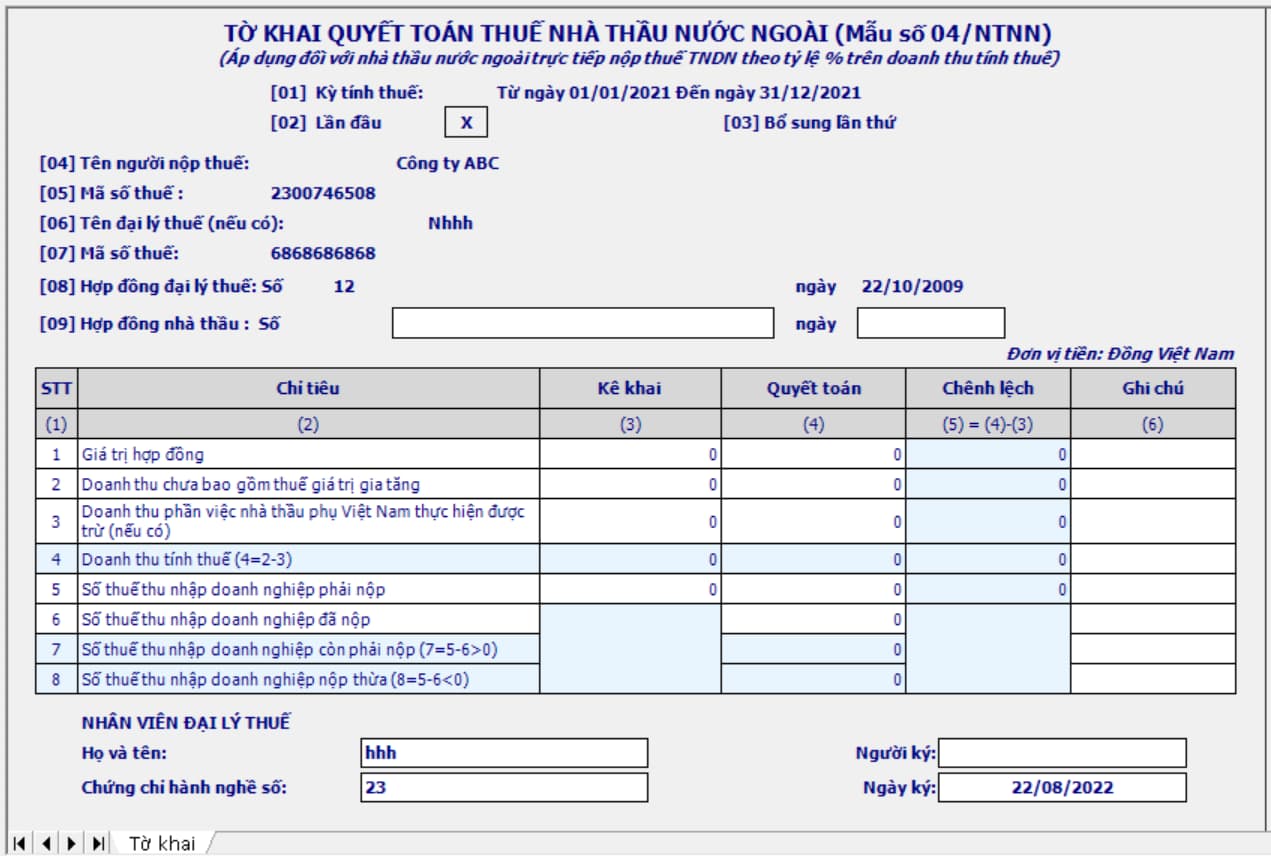
Bước 5: Điền chỉ tiêu
Các chỉ tiêu cần nhập:
- Cột [2] - Chỉ tiêu: Ứng dụng hiển thị danh sách các nội dung công việc
- Cột (3) - Kê khai:
+ Chỉ tiêu [1]: Nhập dạng số, không âm, mặc định là 0
+ Chỉ tiêu [2]: Nhập dạng số, không âm, mặc định là 0
+ Chỉ tiêu [3]: Cho phép NSD tự nhập dạng số, không âm, mặc định là 0
+ Chỉ tiêu [4] = [2] – [3], nếu [4] < 0 thì thiết lập = 0
+ Chỉ tiêu [5]- Cho phép NNT tự nhập dạng số, không âm, mặc định là 0
- Cột (4) - Quyết toán:
+ Chỉ tiêu [1]: UD hỗ trợ tự động lấy từ tổng cột (9) trên PL 02-2/NTNN, cho phép sửa
+ Chỉ tiêu [2]: Tự động lấy từ tổng cột (10) trên PL 02_2/NTNN, cho phép sửa, nếu khác thì UD cảnh báo vàng.
+ Chỉ tiêu [3]: Cho phép NNT tự nhập dạng số, không âm, mặc định là 0
+ Chỉ tiêu [4] = [2] – [3], nếu kết quả âm thì thiết lập = 0
+ Chỉ tiêu [5]- Cho phép NNT tự nhập dạng số, không âm, mặc định là 0
+ Chỉ tiêu [6]: Cho phép NNT tự nhập dạng số, không âm, mặc định là 0
+ Chỉ tiêu [7] = [5] - [6], nếu kết quả âm thì thiết lập =0
+ Chỉ tiêu [8] = [5] – [6], nếu kết quả âm thì thiết lập =0
- Cột [5] = cột (4) – cột (3), kêt quả có thể âm
- Cột [6]: NSD tự nhâp, dạng text, tối đa 300 ký tự
Bước 6: Điền Bảng kê 02-2/NTNN: Bảng kê các nhà thầu phụ tham gia hợp đồng nhà thầu
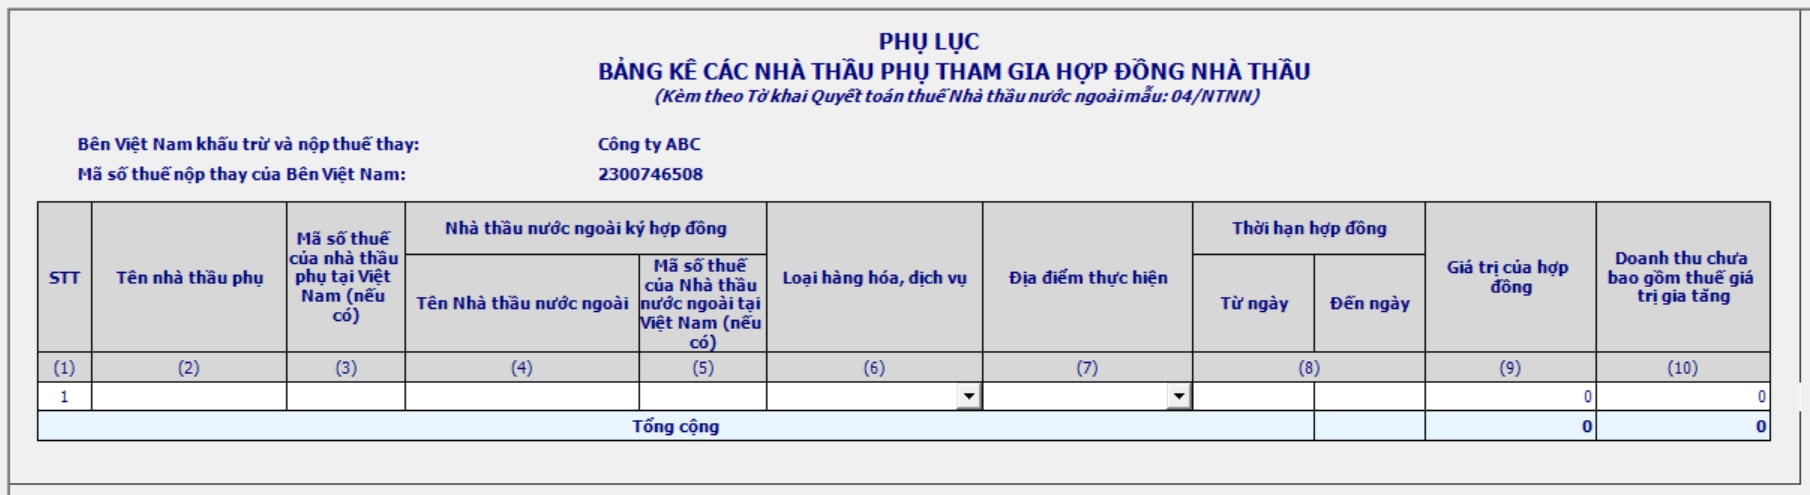
Các chỉ tiêu cần nhập:
- Cột (1): Ứng dụng hỗ trợ tăng
- Cột (2), (4): cho phép NNT tự nhập, dạng text, tối đa 200 ký tự
- Cột (3), (5): Bắt buộc NNT tự nhập, tối đa 14 ký tự, kiểm tra theo đúng cấu trúc MST
- Cột (6): NNT chọn trong danh mục ngành nghề (giống tờ 01/NTNN, 03/NTNN)
- Cột (7): NNT chọn trong danh mục 63 tỉnh
- Cột (8): NNT nhập theo định dạng dd/mm/yyyy
- Cột (9), (10): NNT nhập số, không âm, tối đa 15 số
Trên đây là hướng dẫn điền Mẫu 04/NTNN Tờ khai quyết toán thuế nhà thầu nước ngoài trên phần mềm HTKK mới nhất hiện nay
Điền Mẫu 04/NTNN Tờ khai quyết toán thuế nhà thầu nước ngoài trên HTKK mới nhất ra sao?
Tỷ lệ phần trăm (%) thuế thu nhập doanh nghiệp tính trên doanh thu tính thuế quy định như thế nào?
Căn cứ theo khoản 2 Điều 13 Thông tư 103/2014/TT-BTC quy định tỷ lệ % thuế thu nhập doanh nghiệp như sau:
(1) Tỷ lệ % thuế TNDN tính trên doanh thu tính thuế đối với các ngành kinh doanh
Đối với các ngành kinh doanh, thì tỷ lệ % tính thuế TNDN được quy định như sau (theo điểm a khoản 2 Điều 13 Thông tư 103/2014/TT-BTC):
STT | Ngành kinh doanh | Tỷ lệ (%) thuế TNDN tính trên doanh thu tính thuế |
1 | Thương mại: phân phối, cung cấp hàng hóa, nguyên liệu, vật tư, máy móc, thiết bị; phân phối, cung cấp hàng hóa, nguyên liệu, vật tư, máy móc, thiết bị gắn với dịch vụ tại Việt Nam {bao gồm cả cung cấp hàng hóa theo hình thức xuất nhập khẩu tại chỗ (trừ trường hợp gia công hàng hóa cho tổ chức, cá nhân nước ngoài); cung cấp hàng hóa theo điều kiện giao hàng của Các điều khoản thương mại quốc tế - Incoterms} | 1 |
2 | Dịch vụ, cho thuê máy móc thiết bị, bảo hiểm, thuê giàn khoan | 5 |
Riêng: - Dịch vụ quản lý nhà hàng, khách sạn, casino; | 10 | |
- Dịch vụ tài chính phái sinh. | 2 | |
3 | Cho thuê tàu bay, động cơ tàu bay, phụ tùng tàu bay, tàu biển | 2 |
4 | Xây dựng, lắp đặt có bao thầu hoặc không bao thầu nguyên vật liệu, máy móc, thiết bị | 2 |
5 | Hoạt động sản xuất, kinh doanh khác, vận chuyển (bao gồm vận chuyển đường biển, vận chuyển hàng không) | 2 |
6 | Chuyển nhượng chứng khoán, chứng chỉ tiền gửi, tái bảo hiểm ra nước ngoài, hoa hồng nhượng tái bảo hiểm | 0,1 |
7 | Lãi tiền vay | 5 |
8 | Thu nhập bản quyền | 10 |
(2) Tỷ lệ % thuế TNDN tính trên doanh thu tính thuế đối với một số trường hợp cụ thể
Căn cứ điểm b khoản 2 Điều 13 Thông tư 103/2014/TT-BTC quy định tỷ lệ % thuế TNDN tính trên doanh thu tính thuế đối với một số trường hợp cụ thể như sau:
Đối với các hợp đồng nhà thầu, hợp đồng nhà thầu phụ bao gồm nhiều hoạt động kinh doanh khác nhau, việc áp dụng tỷ lệ thuế TNDN tính trên doanh thu tính thuế khi xác định số thuế TNDN phải nộp căn cứ vào doanh thu chịu thuế TNDN đối với từng hoạt động kinh doanh do Nhà thầu nước ngoài, Nhà thầu phụ nước ngoài thực hiện theo quy định tại hợp đồng. Trường hợp không tách riêng được giá trị từng hoạt động kinh doanh thì áp dụng tỷ lệ thuế TNDN đối với ngành nghề kinh doanh có tỷ lệ thuế TNDN cao nhất cho toàn bộ giá trị hợp đồng.
Riêng đối với hoạt động xây dựng, lắp đặt có bao thầu nguyên vật liệu hoặc máy móc, thiết bị đi kèm công trình xây dựng: Trường hợp hợp đồng nhà thầu tách riêng giá trị từng hoạt động kinh doanh thì từng phần giá trị công việc theo hợp đồng được áp dụng tỷ lệ % thuế TNDN trên doanh thu tương ứng với hoạt động kinh doanh đó. Trường hợp hợp đồng nhà thầu không tách riêng giá trị từng hoạt động kinh doanh thì thì tỷ lệ % thuế TNDN tính trên doanh thu tính thuế là 2% trên toàn bộ giá trị hợp đồng. Trường hợp Nhà thầu nước ngoài ký hợp đồng với các Nhà thầu phụ để giao lại toàn bộ các phần giá trị công việc hoặc hạng mục có bao thầu nguyên vật liệu hoặc máy móc, thiết bị, Nhà thầu nước ngoài chỉ thực hiện phần giá trị dịch vụ còn lại theo hợp đồng nhà thầu thì tỷ lệ % thuế TNDN tính trên doanh thu tính thuế TNDN được áp dụng đối với ngành nghề dịch vụ (5%).
Thuế TNDN theo phương pháp trực tiếp của nhà thầu nước ngoài quyết toán khi nào?
Căn cứ tại điểm e khoản 6 Điều 8 Nghị định 126/2020/NĐ-CP quy định như sau:
Các loại thuế khai theo tháng, khai theo quý, khai theo năm, khai theo từng lần phát sinh nghĩa vụ thuế và khai quyết toán thuế
...
6. Các loại thuế, khoản thu khai quyết toán năm và quyết toán đến thời điểm giải thể, phá sản, chấm dứt hoạt động, chấm dứt hợp đồng hoặc tổ chức lại doanh nghiệp. Trường hợp chuyển đổi loại hình doanh nghiệp (không bao gồm doanh nghiệp nhà nước cổ phần hóa) mà doanh nghiệp chuyển đổi kế thừa toàn bộ nghĩa vụ về thuế của doanh nghiệp được chuyển đổi thì không phải khai quyết toán thuế đến thời điểm có quyết định về việc chuyển đổi doanh nghiệp, doanh nghiệp khai quyết toán khi kết thúc năm. Cụ thể như sau:
...
e) Thuế giá trị gia tăng, thuế thu nhập doanh nghiệp theo phương pháp trực tiếp của nhà thầu nước ngoài quyết toán khi kết thúc hợp đồng nhà thầu; thuế thu nhập doanh nghiệp theo phương pháp hỗn hợp của nhà thầu nước ngoài quyết toán khi kết thúc hợp đồng nhà thầu; thuế thu nhập doanh nghiệp theo phương pháp kê khai của nhà thầu nước ngoài quyết toán theo năm.
...
Như vậy, theo quy định trên thuế TNDN theo phương pháp trực tiếp của nhà thầu nước ngoài quyết toán khi kết thúc hợp đồng nhà thầu.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];