Địa chỉ và số điện thoại 10 Thuế cơ sở thuộc Thuế Tỉnh Bắc Ninh hiện nay là gì?
Theo Danh sách tên gọi, trụ sở, địa bàn quản lý của 350 Thuế cơ sở thuộc Thuế tỉnh, thành phố trực thuộc trung ương ban hành kèm Quyết định 1378/QĐ-CT năm 2025, trong đó có danh sách 10 Thuế cơ sở thuộc Thuế tỉnh Bắc Ninh.
Đồng thời, tại Trang thông tin điện tử của Thuế tỉnh Bắc Ninh vừa công bố thông tin của 10 Thuế cơ sở thuộc Thuế tỉnh Bắc Ninh cụ thể như sau:
STT | Tên đơn vị Thuế cơ sở | Địa bàn quản lý | Địa chỉ | Số điện thoại |
|---|---|---|---|---|
1 | Thuế cơ sở 1 tỉnh Bắc Ninh | Phường Bắc Giang, phường Đa Mai, phường Tiền Phong, phường Tân An, phường Yên Dũng, phường Tân Tiến, phường Cảnh Thụy, xã Đồng Việt. | Số 280 đường Hoàng Văn Thụ, phường Bắc Giang, tỉnh Bắc Ninh | 0204.3856.431 |
2 | Thuế cơ sở 2 tỉnh Bắc Ninh | Phương Việt Yên, Phường Tự Lạn, Phường Nếnh, Phường Vân Hà, Xã Hiệp Hoà, Xã Xuân Cẩm, Xã Hợp Thịnh, Xã Hoàng Vân. | Đường Dương Quốc Cơ, phường Việt Yên, tỉnh Bắc Ninh | 0204.3874.770 |
3 | Thuế cơ sở 3 tỉnh Bắc Ninh | Xã Tân Yên, Xã Ngọc Thiên, Xã Nhã Nam, Xã Phúc Hoà, Xã Quang Trung, Xã Yên Thế, Xã Bồ Hạ, Xã Đồng Kỳ, Xã Xuân Lương, Xã Tam Tiến. | Tổ dân phố Bùi, xã Tân Yên, tỉnh Bắc Ninh | 0204.3878.233 |
4 | Thuế cơ sở 4 tỉnh Bắc Ninh | Xã Lục Nam, Xã Lục Sơn, Xã Trường Sơn, Xã Cẩm Lý, Xã Đông Phú, Xã Nghĩa Phương, Xã Bắc Lũng, Xã Bảo Đài, Xã Lạng Giang, Xã Mỹ Thái, Xã Kép, Xã Tân Dĩnh, Xã Tiên Lục. | Số 185 Thanh Xuân, xã Lục Nam, tỉnh Bắc Ninh | 0201.3884.228 |
5 | Thuế cơ sở 5 tỉnh Bắc Ninh | Phường Chủ, Phường Phượng Sơn, Xã Nam Dương, Xã Kiên Lao, Xã Lục Ngạn, Xã Biển Đông, Xã Đèo Gia, Xã Sơn Hải, Xã Tân Sơn, Xã Biên Sơn, Xã Sa Lý, Xã Sơn Động, Xã Tuấn Đạo, Xã Đại Sơn, Xã Tây Yên Tử, Xã Dương Hưu, Xã Yên Định, Xã An Lạc, Xã Vân Sơn. | số 362 Khu Lê Hồng Phong, phường Chũ, tỉnh Bắc Ninh | 0204.3882.281 |
6 | Thuế cơ sở 6 tỉnh Bắc Ninh | Xã Tiên Du, Xã Liên Bão, Xã Tân Chi, Xã Đại Đồng, Xã Phật Tích, Phương Quế Võ, Phường Phương Liễu, Phường Nhân Hòa, Phường Đào Viên, Phường Bồng Lai, Xã Chi Lăng, Xã Phù Lãng. | Khu Bãi Thượng, Thôn Duệ Đông, xã Tiên Du, tỉnh Bắc Ninh | 0222.3.838.330 |
7 | Thuế cơ sở 7 tỉnh Bắc Ninh | Phường Kinh Bắc, Phường Võ Cường, Phường Vũ Ninh, Phường Hạp Lĩnh, Phường Nam Sơn. | Đường Lý Thái Tông, phường Kinh Bắc, tỉnh Bắc Ninh | 02223.822.608 |
8 | Thuế cơ sở 8 tỉnh Bắc Ninh | Phương Từ Sơn, Phường Tam Sơn, Phường Đồng Nguyên, Phường Phù Khê, Xã Yên Phong, Xã Văn Môn, Xã Tam Giang, Xã Yên Trung, Xã Tam Đa. | Số 1 Đường Lý Thái Tổ, phường Từ Sơn, tỉnh Bắc Ninh | 02223.835.872 |
9 | Thuế cơ sở 9 tỉnh Bắc Ninh | Phường Thuận Thành, Phương Mão Điển, Phường Tram Lộ, Phường Trí Quá, Phường Song Liễu, Phường Ninh Xá | Đường HL2, phường Thuận Thành, tỉnh Bắc Ninh | 02223.775.505 |
10 | Thuế cơ sở 10 tỉnh Bắc Ninh | Xã Gia Bình, Xã Nhân Thắng, Xã Đại Lại, Xã Cao Đức, Xã Đông Cứu, Xã Lương Tài, Xã Lâm Thao, Xã Trung Chính, Xã Trung Kênh. | Số 153 đường Lê Văn Thịnh, xã Gia Bình, tỉnh Bắc Ninh | 0222.3556.820 |
Biên chế của Thuế cơ sở thuộc Thuế tỉnh Bắc Ninh do ai quyết định?
Theo Điều 5 Quy định ban hành kèm theo Quyết định 1377/QĐ-CT năm 2025 quy định như sau:
Biên chế và kinh phí
1. Biên chế của Thuế cơ sở do Trưởng Thuế tỉnh, thành phố quyết định trong tổng số biên chế được giao.
2. Kinh phí hoạt động của Thuế cơ sở được bảo đảm từ nguồn kinh phí của Thuế tỉnh, thành phố./.
Như vậy, theo quy định biên chế của các Thuế cơ sở tỉnh Bắc Ninh do Trưởng Thuế tỉnh Bắc Ninh quyết định trong tổng số biên chế được giao.
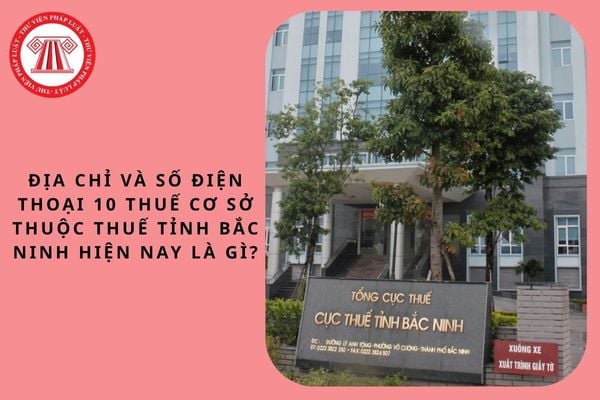
Địa chỉ và số điện thoại 10 Thuế cơ sở thuộc Thuế Tỉnh Bắc Ninh hiện nay là gì? (Hình từ Internet)
Nguyên tắc quản lý thuế được quy định như thế nào?
Theo Điều 5 Luật Quản lý thuế 2019 được sửa đổi bởi khoản 1 Điều 6 Luật sửa đổi Luật Chứng khoán, Luật Kế toán, Luật Kiểm toán độc lập, Luật Ngân sách Nhà nước, Luật Quản lý, sử dụng tài sản công, Luật Quản lý thuế, Luật Thuế thu nhập cá nhân, Luật Dự trữ quốc gia, Luật Xử lý vi phạm hành chính 2024, nguyên tắc quản lý thuế được quy định như sau:
- Mọi tổ chức, hộ gia đình, hộ kinh doanh, cá nhân có nghĩa vụ nộp thuế theo quy định của luật.
- Cơ quan quản lý thuế, các cơ quan khác của Nhà nước được giao nhiệm vụ quản lý thu thực hiện việc quản lý thuế theo quy định của Luật này và quy định khác của pháp luật có liên quan, bảo đảm công khai, minh bạch, bình đẳng và bảo đảm quyền, lợi ích hợp pháp của người nộp thuế.
Công chức quản lý thuế chịu trách nhiệm giải quyết hồ sơ thuế trong phạm vi hồ sơ, tài liệu, thông tin của người nộp thuế cung cấp, cơ sở dữ liệu của cơ quan quản lý thuế, thông tin của cơ quan nhà nước có thẩm quyền cung cấp có liên quan đến người nộp thuế, kết quả áp dụng quản lý rủi ro trong quản lý thuế, bảo đảm theo đúng chức trách, nhiệm vụ, tuân thủ quy định của pháp luật về quản lý thuế và quy định pháp luật khác về thuế có liên quan
- Cơ quan, tổ chức, cá nhân có trách nhiệm tham gia quản lý thuế theo quy định của pháp luật.
- Thực hiện cải cách thủ tục hành chính và ứng dụng công nghệ thông tin hiện đại trong quản lý thuế; áp dụng các nguyên tắc quản lý thuế theo thông lệ quốc tế, trong đó có nguyên tắc bản chất hoạt động, giao dịch quyết định nghĩa vụ thuế, nguyên tắc quản lý rủi ro trong quản lý thuế và các nguyên tắc khác phù hợp với điều kiện của Việt Nam.
- Áp dụng biện pháp ưu tiên khi thực hiện các thủ tục về thuế đối với hàng hóa xuất khẩu, nhập khẩu theo quy định của pháp luật về hải quan và quy định của Chính phủ.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];