
Danh sách 618 người nộp thuế nợ thuế tính đến tháng 7/2026 do Thuế cơ sở 4 TPHCM quản lý ra sao?
Ngày 10/8/2026, Thuế cơ sở 4 thành phố Hồ Chí Minh đã có Thông báo 9175/TB-TCS4 năm 2026 về việc công khai thông tin người nộp thuế nợ thuế trên phương tiên thông tin đại chứng tháng 7/2026.
>> Tải về Thông báo 9175/TB-TCS4 năm 2026 <<
Theo đó, ban hành kèm Thông báo 9175/TB-TCS4 năm 2026 là Danh sách 618 người nộp thuế nợ thuế tính đến tháng 7/2026 do Thuế cơ sở 4 thành phố Hồ Chí Minh quản lý:
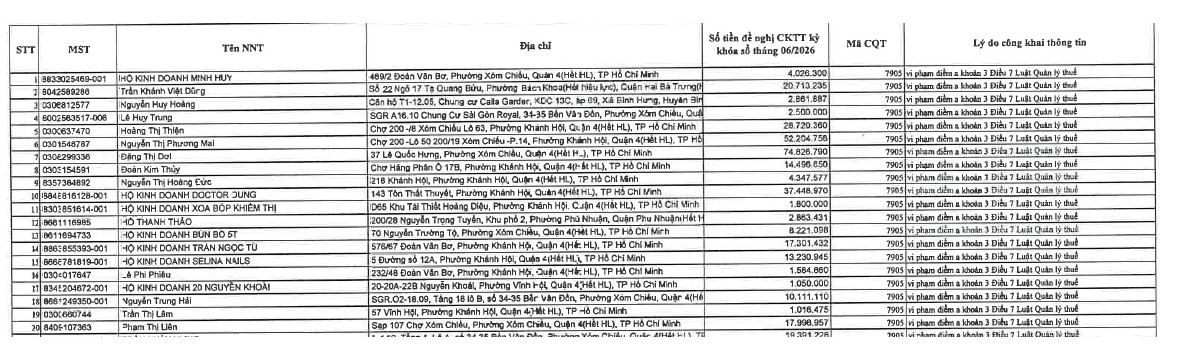
>> Xem chi tiết danh sách Danh sách 618 người nộp thuế nợ thuế tính đến tháng 7/2026 do Thuế cơ sở 4 thành phố Hồ Chí Minh quản lý tại đây: TẢI VỀ <<
Danh sách 618 người nộp thuế nợ thuế tính đến tháng 7/2026 do Thuế cơ sở 4 TPHCM quản lý? (Hình từ Internet)
Ai có thể bị tạm hoãn xuất cảnh do nợ thuế?
Căn cứ, tại điểm c khoản 5 Điều 17 Luật Quản lý thuế 2025 có quy định về việc hoàn thành nghĩa vụ nộp thuế trước khi xuất cảnh như sau:
Hoàn thành nghĩa vụ nộp thuế
...
5. Các trường hợp phải hoàn thành nghĩa vụ nộp thuế trước khi xuất cảnh bao gồm:
..
c) Cá nhân là người Việt Nam xuất cảnh để định cư ở nước ngoài, người Việt Nam định cư ở nước ngoài, người nước ngoài chưa hoàn thành nghĩa vụ nộp thuế.
Chính phủ quy định số tiền thuế nợ và thời gian nợ theo ngưỡng để áp dụng biện pháp tạm hoãn xuất cảnh theo quy định của pháp luật về xuất cảnh, nhập cảnh.
...
Theo đó, nếu thuộc trường hợp còn nợ thuế vượt ngưỡng theo quy định và chưa hoàn thành nghĩa vụ thuế, cơ quan thuế có thể áp dụng biện pháp tạm hoãn xuất cảnh sau khi đã thông báo trước cho người nộp thuế.
Bên cạnh đó, căn cứ tại Điều 3 Nghị định 49/2025/NĐ-CP quy định về áp dụng ngưỡng tiền thuế nợ và thời gian nợ có 4 trường hợp bị tạm hoãn xuất cảnh như sau:
- Cá nhân kinh doanh, chủ hộ kinh doanh thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế có số tiền thuế nợ từ 50 triệu đồng trở lên và số tiền thuế nợ đã quá thời hạn nộp theo quy định trên 120 ngày.
- Cá nhân là người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế có số tiền thuế nợ từ 500 triệu đồng trở lên và số tiền thuế nợ đã quá thời hạn nộp theo quy định trên 120 ngày.
- Cá nhân kinh doanh, chủ hộ kinh doanh, cá nhân là người đại diện theo pháp luật của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã không còn hoạt động tại địa chỉ đã đăng ký có số tiền thuế nợ quá thời hạn nộp theo quy định và sau thời gian 30 ngày kể từ ngày cơ quan quản lý thuế thông báo về việc sẽ áp dụng biện pháp tạm hoãn xuất cảnh mà chưa hoàn thành nghĩa vụ nộp thuế.
- Người Việt Nam xuất cảnh để định cư ở nước ngoài, người Việt Nam định cư ở nước ngoài, người nước ngoài trước khi xuất cảnh từ Việt Nam có số tiền thuế nợ quá thời hạn nộp theo quy định mà chưa hoàn thành nghĩa vụ nộp thuế.
Các nhân có thể bị áp dụng những biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế nào?
Căn cứ tại khoản 1 Điều 49 Luật Quản lý thuế 2025 quy định các biện pháp cưỡng chế thi hành quyết định hành chính về thuế gồm:
(1) Trích tiền từ tài khoản của đối tượng bị cưỡng chế thi hành quyết định hành chính về quản lý thuế tại tổ chức tín dụng, chi nhánh ngân hàng nước ngoài; phong tỏa tài khoản;
(2) Khấu trừ một phần tiền lương hoặc thu nhập;
(3) Dừng làm thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu;
(4) Ngừng sử dụng hóa đơn;
(5) Thu tiền, tài sản khác của đối tượng bị cưỡng chế thi hành quyết định hành chính về quản lý thuế do cơ quan, tổ chức, cá nhân khác đang nắm giữ;
(6) Kê biên tài sản, bán đấu giá tài sản kê biên theo quy định của pháp luật;
(7) Nộp đơn yêu cầu áp dụng thủ tục phá sản;
(8) Thu hồi giấy chứng nhận đăng ký kinh doanh, giấy chứng nhận đăng ký doanh nghiệp, giấy chứng nhận đăng ký hợp tác xã, giấy chứng nhận đăng ký tổ hợp tác, giấy chứng nhận đăng ký hộ kinh doanh, giấy phép thành lập và hoạt động, giấy phép hành nghề, giấy chứng nhận đăng ký hoạt động chi nhánh, văn phòng đại diện, giấy chứng nhận đăng ký địa điểm kinh doanh, đăng ký hoặc giấy phép hoạt động kinh doanh nền tảng thương mại điện tử.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];

































