- Chốt phương án hoán đổi Lịch nghỉ lễ Giỗ tổ Hùng Vương và nghỉ lễ 30 4 - 1 5 năm 2026 cho NLĐ được nghỉ 09 ngày liên tiếp bằng những thỏa thuận bảo đảm có lợi hơn thì có trái với Bộ luật Lao động hiện hành không?
- Cách tính thuế TNCN tiền thưởng lễ Giỗ tổ Hùng Vương và nghỉ lễ 30 4 - 1 5 năm 2026 theo biểu thuế 5 bậc?
- Công ty hỗ trợ tiền vé xe về quê nghỉ lễ Giỗ tổ Hùng Vương và nghỉ lễ 30 4 - 1 5 năm 2026 cho người lao động có được chi phí được trừ khi tính thuế TNDN?
Chốt phương án hoán đổi Lịch nghỉ lễ Giỗ tổ Hùng Vương và nghỉ lễ 30 4 - 1 5 năm 2026 cho NLĐ được nghỉ 09 ngày liên tiếp bằng những thỏa thuận bảo đảm có lợi hơn thì có trái với Bộ luật Lao động hiện hành không?
THỐNG NHẤT: Chốt Lịch nghỉ Quốc Khánh 2026: Người lao động, CBCCVC được nghỉ liên tiếp 05 ngày
CHÍNH THỨC: Sau Giỗ tổ Hùng Vương và 30 4 01 5 năm 2026 người lao động tiếp tục có thể còn 2 kỳ nghỉ lễ kéo dài 4 5 ngày
NÓNG: Bộ Nội vụ chốt hoán đổi Lịch nghỉ 2 9 2026 được nghỉ liền 05 ngày liên tiếp
Có thể khẳng định, theo Điều 4 Bộ luật Lao động 2019 quy định việc doanh nghiệp chốt phương án hoán đổi Lịch nghỉ lễ Giỗ tổ Hùng Vương và nghỉ lễ 30 4 - 1 5 năm 2026 cho NLĐ được nghỉ 09 ngày liên tiếp bằng những thỏa thuận bảo đảm có lợi hơn so với Bộ luật Lao động hiện hành thì không trái với quy định mà vẫn phù hợp trên tinh thần pháp luật.
Hiện hành, căn cứ theo quy định tại Điều 112 Bộ luật Lao động 2019 về nghỉ lễ, tết thì ngày Giỗ tổ Hùng Vương (mùng 10 tháng 3 Âm lịch) và ngày nghỉ lễ 30 4 - 1 5 hàng năm người lao động cả nước sẽ được nghỉ hưởng nguyên lương ít nhất 03 ngày. Cụ thể:
- Ngày Chiến thắng: 01 ngày (ngày 30 tháng 4 dương lịch)
- Ngày Quốc tế lao động: 01 ngày (ngày 01 tháng 5 dương lịch)
- Ngày Giỗ Tổ Hùng Vương: 01 ngày (ngày 10 tháng 3 âm lịch)
Vậy, "Doanh nghiệp thực hiện chốt phương án hoán đổi Lịch nghỉ lễ Giỗ tổ Hùng Vương và nghỉ lễ 30 4 - 1 5 năm 2026 cho NLĐ được nghỉ 09 ngày liên tiếp bằng những thỏa thuận bảo đảm có lợi hơn thì có trái với Bộ luật Lao động hiện hành không?"
Dẫn chiếu đến khoản 1 Điều 4 Bộ luật Lao động 2019 quy định chính sách của Nhà nước về lao động như sau:
Chính sách của Nhà nước về lao động
1. Bảo đảm quyền và lợi ích hợp pháp, chính đáng của người lao động, người làm việc không có quan hệ lao động; khuyến khích những thỏa thuận bảo đảm cho người lao động có điều kiện thuận lợi hơn so với quy định của pháp luật về lao động.
2. Bảo đảm quyền và lợi ích hợp pháp của người sử dụng lao động, quản lý lao động đúng pháp luật, dân chủ, công bằng, văn minh và nâng cao trách nhiệm xã hội.
...
Theo đó, Nhà nước khuyến khích người sử dụng lao động có những thỏa thuận bảo đảm cho người lao động có điều kiện thuận lợi hơn so với quy định của pháp luật về lao động.
Như vậy, điều này đồng nghĩa việc Nhà nước cho phép đồng thời khuyến khích doanh nghiệp chốt phương án hoán đổi Lịch nghỉ lễ Giỗ tổ Hùng Vương và nghỉ lễ 30 4 - 1 5 năm 2026 cho NLĐ được nghỉ 09 ngày liên tiếp nếu lịch nghỉ này đảm bảo điều kiện thuận lợi hơn so với quy định của Bộ luật Lao động hiện hành đối với NLĐ
>> Dưới đây là thông tin chi tiết về phương án hoán đổi Lịch nghỉ lễ Giỗ tổ Hùng Vương và nghỉ lễ 30 4 - 1 5 năm 2026 cho NLĐ được nghỉ 09 ngày liên tiếp:
Căn cứ theo lịch vạn niên 2026 thì các ngày nghỉ theo lịch nghỉ lễ Giỗ tổ Hùng Vương và nghỉ lễ 30 4 - 1 5 năm 2026 rơi vào các thứ trong tuần như sau:
LỊCH VẠN NIÊM THÁNG 4/2026
|

Đồng thời, căn cứ quy định tại Điều 111 Bộ luật Lao động 2019 về nghỉ hằng tuần như sau:
Nghỉ hằng tuần
1. Mỗi tuần, người lao động được nghỉ ít nhất 24 giờ liên tục. Trong trường hợp đặc biệt do chu kỳ lao động không thể nghỉ hằng tuần thì người sử dụng lao động có trách nhiệm bảo đảm cho người lao động được nghỉ tính bình quân 01 tháng ít nhất 04 ngày.
2. Người sử dụng lao động có quyền quyết định sắp xếp ngày nghỉ hằng tuần vào ngày Chủ nhật hoặc ngày xác định khác trong tuần nhưng phải ghi vào nội quy lao động.
3. Nếu ngày nghỉ hằng tuần trùng với ngày nghỉ lễ, tết quy định tại khoản 1 Điều 112 của Bộ luật này thì người lao động được nghỉ bù ngày nghỉ hằng tuần vào ngày làm việc kế tiếp.
Theo đó, nếu ngày nghỉ hằng tuần là ngày thứ bảy, chủ nhật trùng với ngày nghỉ theo Lịch nghỉ lễ Giỗ tổ Hùng Vương và nghỉ lễ 30 4 - 1 5 năm 2026 thì người lao động được nghỉ bù ngày nghỉ hằng tuần vào ngày làm việc kế tiếp.
Do đó, năm 2026 ngày Giỗ Tổ Hùng Vương 10/3 Âm lịch rơi vào Chủ nhật (26/4 Dương lịch). Do trùng với ngày nghỉ cuối tuần, người lao động được nghỉ bù vào thứ Hai (27/4). Tính cả 2 ngày cuối tuần, kỳ nghỉ Giỗ Tổ Hùng Vương kéo dài 3 ngày, từ thứ Bảy 25/4 đến hết thứ Hai 27/4.
Dịp kỷ niệm 51 năm Ngày Giải phóng miền Nam, thống nhất đất nước (30/4/1975 - 30/4/2026) và Quốc tế Lao động 1/5 rơi vào thứ Năm và thứ Sáu. Với những người lao động không phải đi làm thứ Bảy, kỳ nghỉ kéo dài 4 ngày liên tục, từ 30/4 đến hết ngày 3/5 (tính cả hai ngày cuối tuần).
=> Như vậy, để Lịch nghỉ lễ Giỗ tổ Hùng Vương và nghỉ lễ 30 4 - 1 5 năm 2026 cho người lao động được nghỉ 09 ngày liên tiếp thì doanh nghiệp có thể sử dụng phương án hoán đổi ngày làm việc 28, 29 tháng 4 năm 2026 sang hai ngày thứ bảy trước hoặc sau ngày nghỉ lễ theo Lịch nghỉ lễ Giỗ tổ Hùng Vương và nghỉ lễ 30 4 - 1 5 năm 2026.
Chốt phương án hoán đổi Lịch nghỉ lễ Giỗ tổ Hùng Vương và nghỉ lễ 30 4 - 1 5 năm 2026 cho NLĐ được nghỉ 09 ngày liên tiếp bằng những thỏa thuận bảo đảm có lợi hơn thì có trái với Bộ luật Lao động hiện hành không? (Hình từ Internet)
Cách tính thuế TNCN tiền thưởng lễ Giỗ tổ Hùng Vương và nghỉ lễ 30 4 - 1 5 năm 2026 theo biểu thuế 5 bậc?
Ngày 10/12/2025, tại Kỳ họp thứ 10 Quốc hội khóa XV đã chính thức thông qua Luật Thuế thu nhập cá nhân 2025
Theo đó, Điều 8 Luật Thuế thu nhập cá nhân 2025 giữ nguyên phương pháp tính thuế thu nhập cá nhân từ tiền lương tiền công bằng thu nhập tính thuế nhân (x) thuế suất tại Biểu thuế lũy tiến từng phần.
Công thức tính thuế TNCN như sau:
Số tiền thuế thu nhập cá nhân = Thu nhập tính thuế x Thuế suất |
Trong đó:
- Thu nhập tính thuế = Thu nhập chịu thuế - Các khoản giảm trừ (khoản giảm trừ gia cảnh; khoản đóng bảo hiểm, quỹ hưu trí tự nguyện; khoản đóng góp từ thiện, nhân đạo, khuyến học)
- Điều 9 Luật Thuế thu nhập cá nhân 2025 quy định Biểu thuế luỹ tiến từng phần (5 Bậc thuế suất) được quy định như sau:
Bậc thuế | Phần thu nhập tính thuế/năm (triệu đồng) | Phần thu nhập tính thuế/tháng (triệu đồng) | Thuế suất (%) |
1 | Đến 120 | Đến 10 | 5 |
2 | Trên 120 đến 360 | Trên 10 đến 30 | 10 |
3 | Trên 360 đến 720 | Trên 30 đến 60 | 20 |
4 | Trên 720 đến 1.200 | Trên 60 đến 100 | 30 |
5 | Trên 1.200 | Trên 100 | 35 |
Về mức giảm trừ gia cảnh, theo Nghị quyết 110/2025/UBTVQH kể từ ngày 01/01/2026, mức giảm trừ gia cảnh cho người nộp thuế là 15,5 triệu đồng/tháng (tương đương 186 triệu đồng/năm). Do đó, đối với khoản tiền thưởng lễ Giỗ tổ Hùng Vương và nghỉ lễ 30 4 - 1 5 năm 2026 được xác định nghĩa vụ thuế TNCN như sau:
Ví dụ: Giả sử anh B có 01 người phụ thuộc, nhận lương tháng từ năm 2026 là 20 triệu đồng + tiền thưởng lễ Giỗ tổ Hùng Vương và nghỉ lễ 30 4 - 1 5 năm 2026 là 20 triệu đồng, các khoản bảo hiểm là: 8% bảo hiểm xã hội, 1.5% bảo hiểm y tế, bảo hiểm thất nghiệp 1%. Thuế thu nhập cá nhân tạm nộp trong tháng của anh B được tính như sau: - Thu nhập chịu thuế của anh B là 40 triệu đồng (bao gồm tiền lương và tiền thưởng) - Anh B được giảm trừ các khoản sau: + Giảm trừ gia cảnh cho bản thân: 15,5 triệu đồng + Giảm trừ gia cảnh cho 01 người phụ thuộc: 6,2 triệu đồng + Bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp: 20 triệu × (8% + 1,5% + 1%) = 2.100.000 đồng. Lưu ý: thưởng không tính tiền bảo hiểm, chỉ tính tiền bảo hiểm trên số tiền lương. Tổng cộng các khoản được giảm trừ là: 15.500.000 + 2.100.000 + 6.200.000 = 23.800.000 đồng - Thu nhập tính thuế của anh B là: 40.000.000 - 23.800.000 = 16.200.000 đồng Số thuế phải nộp tính theo từng bậc của Biểu thuế lũy tiến từng phần: + Bậc 1: thu nhập tính thuế đến 10 triệu đồng, thuế suất 5%: 10.000.000 đồng × 5% = 500.000 đồng + Bậc 2: thu nhập tính thuế trên 10 triệu đồng đến 30 triệu đồng, thuế suất 10%: (16.200.000 đồng - 10.000.000 đồng) × 10% = 620.000 đồng Tổng số thuế anh B phải tạm nộp trong tháng là 1.120.000 đồng |
Ngoài ra, dựa trên cách tính rút gọn tương tự Phụ lục 01 ban hành kèm Thông tư 111/2013/TT-BTC hiện hành, tính thuế dựa trên phương pháp:
Thuế TNCN phải nộp = (TNTT × Thuế suất của bậc) - Số khấu trừ nhanh - Số khấu trừ nhanh là phần thuế tích lũy từ các bậc thấp hơn, được tính toán sẵn để khi áp dụng thuế suất của bậc cao hơn thì kết quả vẫn đúng bằng cách tính lũy tiến từng phần truyền thống. |
Theo đó, Bảng tổng hợp số khấu trừ nhanh để có công thức rút gọn tính thuế TNCN như sau:
Bậc | TNTT/tháng (triệu đồng) | Thuế suất | Công thức rút gọn |
1 | Đến 10 | 5% | TNTT × 5% |
2 | Trên 10 đến 30 | 10% | TNTT × 10% − 0,5 |
3 | Trên 30 đến 60 | 20% | TNTT × 20% − 3,5 |
4 | Trên 60 đến 100 | 30% | TNTT × 30% − 9,5 |
5 | Trên 100 | 35% | TNTT × 35% − 14,5 |
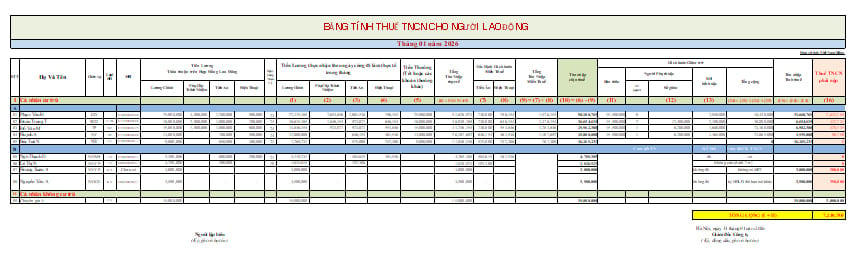
Ngoài ra, người nộp thuế có thể tính tiền thuế TNCN phải nộp theo biểu thuế suất 5 bậc mới bằng cách nhập thông tin tiền lương, thu nhập của người lao động vào file excel bảng tính tiền thuế TNCN dưới đây:
Tải về Bảng tính tiền thuế TNCN theo mức thuế suất 5 bậc
Công ty hỗ trợ tiền vé xe về quê nghỉ lễ Giỗ tổ Hùng Vương và nghỉ lễ 30 4 - 1 5 năm 2026 cho người lao động có được chi phí được trừ khi tính thuế TNDN?
Căn cứ theo điểm d khoản 4 Điều 10 Nghị định 320/2025/NĐ-CP quy định về các khoản chi không được trừ khi xác định thu nhập chịu thuế như sau:
Các khoản chi không được trừ khi xác định thu nhập chịu thuế
Các khoản chi không được trừ khi xác định thu nhập chịu thuế thực hiện theo quy định tại khoản 2 Điều 9 Luật Thuế thu nhập doanh nghiệp, cụ thể như sau:
...
4. Phần chi vượt mức quy định đối với các khoản chi sau:
...
d) Phần chi cho các khoản có tính chất phúc lợi trực tiếp cho người lao động vượt quá 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế, bao gồm: Chi đám hiếu, hỷ của bản thân và gia đình người lao động; chi nghỉ mát; chi hỗ trợ điều trị khám bệnh, chữa bệnh; chi hỗ trợ bổ sung kiến thức học tập tại cơ sở giáo dục, cơ sở hoạt động giáo dục nghề nghiệp; chi hỗ trợ gia đình người lao động bị ảnh hưởng bởi thiên tai, dịch họa, tai nạn, ốm đau; chi khen thưởng con của người lao động có thành tích tốt trong học tập; chi hỗ trợ chi phí đi lại ngày lễ, tết cho người lao động; chi bảo hiểm tai nạn (không bao gồm trường hợp chi bảo hiểm tai nạn bắt buộc theo quy định của pháp luật chuyên ngành), bảo hiểm sức khỏe, bảo hiểm tự nguyện khác cho người lao động (trừ khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo quy định của Luật Bảo hiểm xã hội, khoản chi mua bảo hiểm nhân thọ cho người lao động, bảo hiểm hưu trí tự nguyện cho người lao động hướng dẫn tại điểm đ khoản này) và những khoản chi có tính chất phúc lợi khác, cụ thể như sau:
...
Như vậy, công ty hỗ trợ tiền vé xe về quê nghỉ lễ Giỗ tổ Hùng Vương và nghỉ lễ 30 4 - 1 5 năm 2026 cho người lao động sẽ được chi phí được trừ khi tính thuế TNDN nếu phần chi này không vượt quá 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế theo quy định pháp luật.
- Hoán đổi Lịch nghỉ lễ
- Giỗ tổ Hùng Vương
- Nghỉ lễ 30 4
- Lễ giỗ tổ hùng vương
- Lịch nghỉ lễ
- Lịch nghỉ lễ 30 4
- Nghỉ lễ giỗ tổ hùng vương
- Lịch nghỉ Lễ Giỗ Tổ Hùng Vương
- Hoán đổi Lịch nghỉ lễ Giỗ tổ Hùng Vương
- NLĐ được nghỉ 09 ngày liên tiếp
- Lịch nghỉ lễ Giỗ tổ
- Lịch nghỉ lễ Giỗ tổ Hùng Vương và nghỉ lễ 30 4

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];