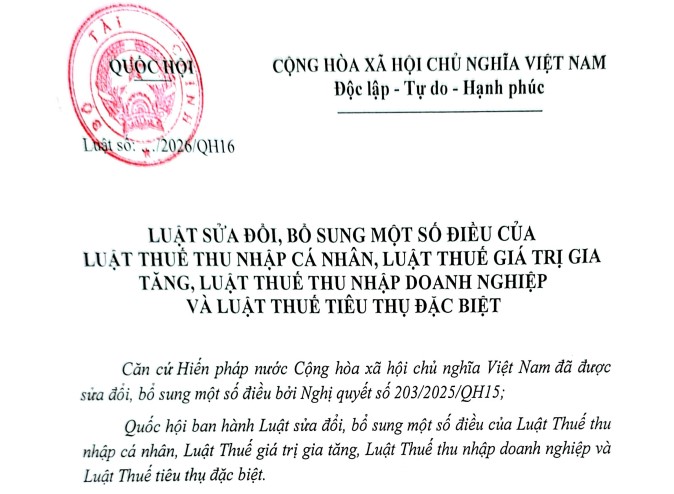
Dự thảo Luật sửa đổi 4 Luật Thuế TNCN, GTGT, TNDN, TTĐB (Bản mới nhất)
 |
Dự thảo Luật |
Bộ Tư pháp vừa công bố tài liệu họp rà soát dự thảo Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập cá nhân, Luật Thuế giá trị gia tăng, Luật Thuế thu nhập doanh nghiệp và Luật Thuế tiêu thụ đặc biệt (sau đây gọi tắt là Dự thảo Luật).
Theo đó, căn cứ tại Dự thảo Luật có có sửa đổi, bổ sung chi tiết về 4 Luật Thuế TNCN, GTGT, TNDN, TTĐB như sau:
*Sửa đổi, bổ sung khoản 1 Điều 7 Luật Thuế thu nhập cá nhân số 109/2025/QH15
“1. Cá nhân cư trú có hoạt động sản xuất, kinh doanh có doanh thu năm theo mức quy định của Chính phủ không phải nộp thuế thu nhập cá nhân.
Chính phủ quy định mức doanh thu năm quy định tại khoản này căn cứ bối cảnh kinh tế - xã hội trong từng thời kỳ".
*Sửa đổi, bổ sung khoản 25 Điều 5 Luật Thuế giá trị gia tăng số 48/2024/QH15 đã được sửa đổi, bổ sung bởi Luật số 149/2025/QH15
“25. Hàng hóa, dịch vụ của hộ, cá nhân sản xuất, kinh doanh có doanh thu năm theo mức quy định của Chính phủ; tài sản của tổ chức, cá nhân không kinh doanh, không phải là người nộp thuế giá trị gia tăng bán ra; hàng dự trữ quốc gia do cơ quan dự trữ quốc gia bán ra; các khoản thu phí, lệ phí theo quy định của pháp luật về phí và lệ phí.
Chính phủ quy định mức doanh thu năm quy định tại khoản này căn cứ bối cảnh kinh tế - xã hội trong từng thời kỳ".
*Bổ sung khoản 14a vào sau khoản 14 Điều 4 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15
“14a. Thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có tổng doanh thu năm theo mức quy định của Chính phủ được miễn thuế thu nhập doanh nghiệp.
Chính phủ quy định tổng mức doanh thu năm quy định tại khoản này căn cứ bối cảnh kinh tế - xã hội trong từng thời kỳ".
*Sửa đổi, bổ sung quy định về xe có gắn động cơ dưới 24 chỗ chạy bằng pin tại điểm g khoản 4 mục I của Biểu thuế tiêu thụ đặc biệt tại Điều 8 của Luật Thuế tiêu thụ đặc biệt số 66/2025/QH15
|
STT |
Hàng hóa, dịch vụ |
Thuế suất (%) |
|
4 |
g) Xe có gắn động cơ dưới 24 chỗ chạy điện |
|
|
|
* Xe có gắn động cơ dưới 24 chỗ chạy bằng pin |
|
|
|
- Xe ô tô chở người và xe chở người bốn bánh có gắn động cơ từ 9 chỗ trở xuống, xe ô tô pick-up chở người |
- Từ 01/01/2026: 3 - Từ 01/01/2031: 11 |
|
|
- Xe ô tô chở người và xe chở người bốn bánh có gắn động cơ từ 10 đến dưới 16 chỗ |
- Từ 01/01/2026: 2 - Từ 01/01/2031: 7 |
|
|
- Xe ô tô chở người và xe chở người bốn bánh có gắn động cơ từ 16 đến dưới 24 chỗ |
- Từ 01/01/2026: 1 - Từ 01/01/2031: 4 |
|
|
- Xe ô tô pick-up chở hàng cabin kép, xe ô tô tải VAN có từ hai hàng ghế trở lên, có thiết kế vách ngăn cố định giữa khoang chở người và khoang chở hàng |
- Từ 01/01/2026: 2 - Từ 01/01/2031: 7 |
Xem thêm chi tiết tại Dự thảo Luật sửa đổi 4 Luật Thuế TNCN, GTGT, TNDN, TTĐB.
Căn cứ tại Điều 5 Luật Thuế tiêu thụ đặc biệt 2025 có quy định về việc căn cứ và phương pháp tính thuế như sau:
1. Căn cứ tính thuế:
a) Căn cứ tính thuế tiêu thụ đặc biệt áp dụng phương pháp tính thuế theo tỷ lệ phần trăm là giá tính thuế của hàng hóa, dịch vụ chịu thuế và thuế suất;
b) Căn cứ tính thuế tiêu thụ đặc biệt áp dụng phương pháp tính thuế tuyệt đối là lượng hàng hóa chịu thuế và mức thuế tuyệt đối.
2. Phương pháp tính thuế:
|
Thuế tiêu thụ đặc biệt |
= |
Thuế tiêu thụ đặc biệt |
+ |
Thuế tiêu thụ đặc biệt |
Trong đó:
|
Thuế tiêu thụ đặc biệt |
= |
Giá tính thuế của |
x |
Thuế suất |
|
Thuế tiêu thụ đặc biệt áp dụng phương pháp tính thuế tuyệt đối |
= |
Lượng hàng hóa |
x |
Mức thuế tuyệt đối |
411


| Địa chỉ: | 17 Nguyễn Gia Thiều, P. Xuân Hòa, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | inf[email protected] |



 Mục
lục bài viết
























 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

