Ngày 25/5/2026, Bộ trưởng Bộ Tài chính ban hành Thông tư 58/2026/TT-BTC hướng dẫn Chế độ kế toán cho doanh nghiệp siêu nhỏ.
Theo đó, mẫu Sổ chi tiết doanh thu chi phí dùng cho doanh nghiệp siêu nhỏ mới nhất được áp dụng theo Mẫu số S2b-DNSN kèm theo Thông tư 58/2026/TT-BTC.
 |
Mẫu số S2b-DNSN |
Mẫu Sổ chi tiết doanh thu chi phí nêu trên được mở để theo dõi doanh thu, thu nhập và chi phí phát sinh trong hoạt động sản xuất, kinh doanh và hoạt động khác của doanh nghiệp siêu nhỏ. Trên cơ sở doanh thu, thu nhập và các khoản chi phí, doanh nghiệp siêu nhỏ xác định số thuế TNDN phải nộp theo quy định của pháp luật thuế.
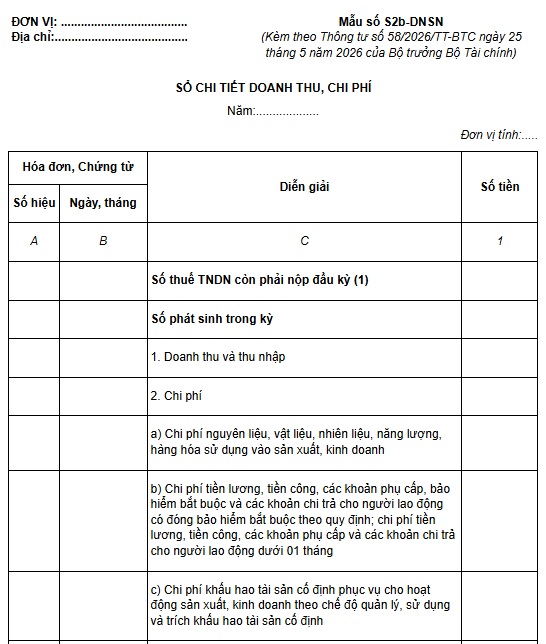
Mẫu Sổ chi tiết doanh thu chi phí theo Thông tư 58 mới nhất là mẫu nào?
Các nội dung trong Mẫu Sổ chi tiết doanh thu chi phí theo Thông tư 58/2026/TT-BTC mới nhất được ghi như sau:
- Cột A, B: Ghi số hiệu, ngày, tháng của hóa đơn, chứng từ.
- Cột C: Ghi diễn giải nội dung nghiệp vụ phát sinh.
- Cột 1: Ghi số tiền phù hợp với từng nội dung nêu tại cột C.
- Dòng “Số thuế TNDN còn phải nộp đầu kỳ”: Doanh nghiệp siêu nhỏ căn cứ vào số thuế TNDN phải nộp kỳ trước chuyển sang để theo dõi, phản ánh số thuế TNDN còn phải nộp đầu kỳ.
- Dòng “Số phát sinh trong kỳ”: Doanh nghiệp siêu nhỏ phản ánh doanh thu, thu nhập, chi phí từ hoạt động bán hàng hóa, dịch vụ và hoạt động khác phát sinh trong kỳ.
- Dòng “1. Doanh thu và thu nhập”: Doanh nghiệp siêu nhỏ căn cứ vào hóa đơn, chứng từ để ghi doanh thu, thu nhập phát sinh từ hoạt động bán hàng hóa, dịch vụ và hoạt động khác theo từng hóa đơn, chứng từ hoặc theo số tổng cộng kèm theo bảng dữ liệu chi tiết về hóa đơn, chứng từ theo quy định của pháp luật.
- Dòng “2. Chi phí”: Doanh nghiệp siêu nhỏ căn cứ vào hóa đơn, chứng từ liên quan để ghi tổng chi phí phát sinh trong kỳ theo từng nghiệp vụ phát sinh.
- Dòng “Tổng số thuế TNDN phải nộp trong kỳ”: Doanh nghiệp siêu nhỏ căn cứ vào thông tin chi tiết trong phần “1. Doanh thu và thu nhập”, “2. Chi phí” để xác định thu nhập tính thuế TNDN và căn cứ vào thuế suất thuế TNDN tương ứng với từng hoạt động theo quy định của pháp luật thuế để xác định tổng số thuế TNDN phải nộp trong kỳ.
- Dòng “Số thuế TNDN đã nộp trong kỳ”: Doanh nghiệp siêu nhỏ ghi số tiền thuế TNDN đã tạm nộp trong kỳ.
- Dòng “Số thuế TNDN còn phải nộp cuối kỳ”: Doanh nghiệp siêu nhỏ căn cứ số thuế TNDN còn phải nộp hoặc được hoàn của kỳ trước; chênh lệch giữa tổng số thuế TNDN phải nộp và số thuế TNDN đã tạm nộp trong kỳ để xác định số tiền thuế TNDN còn phải nộp cuối kỳ để chuyển sang kỳ sau.
Theo Điều 5 Luật Kế toán 2015, các yêu cầu trong kế toán gồm:
- Phản ánh đầy đủ nghiệp vụ kinh tế, tài chính phát sinh vào chứng từ kế toán, sổ kế toán và báo cáo tài chính.
- Phản ánh kịp thời, đúng thời gian quy định thông tin, số liệu kế toán.
- Phản ánh rõ ràng, dễ hiểu và chính xác thông tin, số liệu kế toán.
- Phản ánh trung thực, khách quan hiện trạng, bản chất sự việc, nội dung và giá trị của nghiệp vụ kinh tế, tài chính.
- Thông tin, số liệu kế toán phải được phản ánh liên tục từ khi phát sinh đến khi kết thúc hoạt động kinh tế, tài chính, từ khi thành lập đến khi chấm dứt hoạt động của đơn vị kế toán; số liệu kế toán kỳ này phải kế tiếp số liệu kế toán của kỳ trước.
- Phân loại, sắp xếp thông tin, số liệu kế toán theo trình tự, có hệ thống và có thể so sánh, kiểm chứng được.
132

| Địa chỉ: | 17 Nguyễn Gia Thiều, P. Xuân Hòa, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | inf[email protected] |


 Mục
lục bài viết




















 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

