Tải iTaxViewer mới nhất phiên bản 2 8 7 phần mềm đọc tờ khai XML của Cục Thuế
iTaxViewer là ứng dụng miễn phí do Tổng cục Thuế (Bộ Tài chính) phát hành, dùng để mở và đọc các tệp hồ sơ, tờ khai thuế có định dạng XML.
Theo đó, iTaxViewer phiên bản mới nhất là phần mềm iTaxViewer phiên bản 2.8.7 do Cục Thuế vừa nâng cấp.
TẢI VỀ iTaxViewer 2 8 7
Cách cài đặt iTaxViewer 2.8.7 như sau:
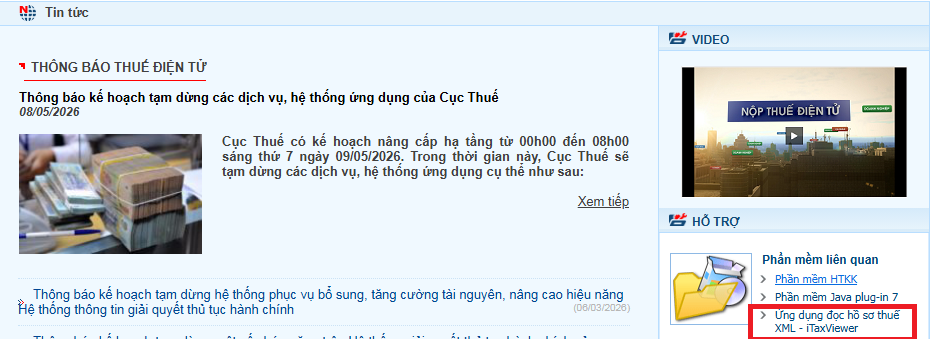
Bước 1: Truy cập đường link thuế điện tử: http://thuedientu.gdt.gov.vn chọn mục “Doanh nghiệp” hoặc "Cá nhân"
Bước 2: Chọn mục “Ứng dụng đọc tờ khai thuế XML – iTaxViewer” để bắt đầu tải iTaxViewer về máy.
Bước 3: Kích đúp vào file iTaxViewer.rar đã tải để mở phần cài đặt ứng dụng
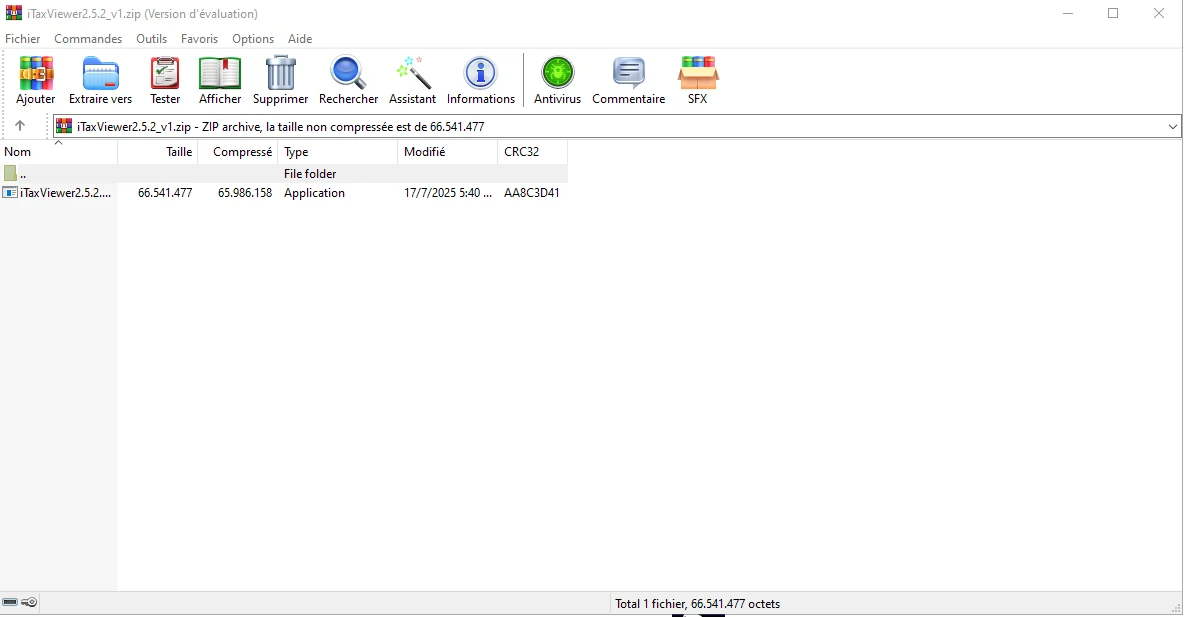
Sau đó người nộp thuế bấm “Next” nếu không thay đổi thư mục lưu, nếu muốn thay đổi thư mục nhấn nút “Browse” sau đó chọn vị trí lưu thư mục và bấm “Next”.
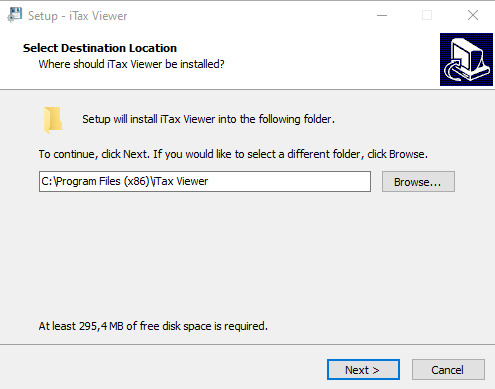
Bước 4: Bấm “Install” để bắt đầu quá trình cài đặt ứng dụng
Bước 5: Đợi quá trình cài đặt kết thúc và bấm “Finish” để hoàn tất quá trình cài đặt.
Trường hợp người nộp thuế đã cài đặt iTaxViewer trên máy thì chỉ cần mở phần mềm iTaxViewer sẽ có thông báo yêu cầu cập nhật lên iTaxViewer phiên bản mới => Khi này người nộp thuế chọn Có và chờ hệ thống tự cập nhật.
Tải iTaxViewer mới nhất phiên bản 2 8 7 phần mềm đọc tờ khai XML của Cục Thuế (Hình từ Internet)
Quy định bảo mật, công khai thông tin người nộp thuế hiện nay thế nào?
Theo Điều 7 Luật Quản lý thuế 2025 quy định về bảo mật, công khai thông tin người nộp thuế như sau:
- Cơ quan quản lý thuế, công chức quản lý thuế, người đã từng là công chức quản lý thuế, cơ quan cung cấp, trao đổi thông tin người nộp thuế, tổ chức kinh doanh dịch vụ làm thủ tục về thuế (sau đây gọi là đại lý thuế), tổ chức kinh doanh dịch vụ làm thủ tục hải quan (sau đây gọi là đại lý làm thủ tục hải quan) phải bảo mật thông tin người nộp thuế, trừ trường hợp cơ quan quản lý thuế cung cấp, công khai thông tin người nộp thuế quy định tại khoản 2 và khoản 3 Điều 7 Luật Quản lý thuế 2025.
- Cơ quan quản lý thuế cung cấp thông tin người nộp thuế trong các trường hợp sau:
+ Cung cấp cho cơ quan điều tra, Viện kiểm sát, Tòa án, cơ quan thanh tra, Kiểm toán nhà nước, cơ quan quản lý khác của nhà nước khi có yêu cầu bằng văn bản để phục vụ hoạt động tố tụng, thanh tra, kiểm tra, kiểm toán theo quy định của pháp luật;
+ Cung cấp cho cơ quan nhà nước có thẩm quyền khác khi có yêu cầu bằng văn bản theo quy định của luật;
+ Cung cấp cho cơ quan quản lý thuế nước ngoài phù hợp với điều ước quốc tế về thuế, thỏa thuận quốc tế về thuế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên hoặc là bên ký kết.
- Cơ quan quản lý thuế được công khai thông tin người nộp thuế trong các trường hợp sau:
+ Trốn thuế, khoản thu khác; chây ỳ không nộp tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt đúng thời hạn; nợ tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt;
+ Vi phạm pháp luật về thuế làm ảnh hưởng đến quyền lợi và nghĩa vụ nộp thuế của tổ chức, cá nhân khác;
+ Không thực hiện yêu cầu của cơ quan quản lý thuế theo quy định của pháp luật.
- Cơ quan, tổ chức, cá nhân được cơ quan quản lý thuế cung cấp thông tin theo các trường hợp quy định tại khoản 2 Điều 7 Luật Quản lý thuế 2025, cơ quan quản lý thuế, các cơ quan nhà nước khác, tổ chức có liên quan trong nước và ngoài nước khi thực hiện nhiệm vụ, trách nhiệm cung cấp, chia sẻ, trao đổi thông tin người nộp thuế phục vụ công tác quản lý thuế theo quy định tại các điều 38, 39 và 40 Luật Quản lý thuế 2025 phải sử dụng thông tin đúng mục đích và bảo mật thông tin theo quy định của Luật này và quy định khác của pháp luật có liên quan.
- Chính phủ quy định chi tiết điểm c khoản 2 và khoản 3 Điều 7 Luật Quản lý thuế 2025.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];