Nghị định 56/2026: Biểu thuế nhập khẩu ưu đãi đặc biệt Việt Nam - Campuchia giai đoạn 2025–2026 mới nhất
Ngày 12/2/2026, Chính phủ ban hành Nghị định 56/2026/NĐ-CP https://cdn.thuvienphapluat.vn/uploads/DanLuat-BanAn/2026/2/56_2026_ND-CP.pdf về biểu thuế nhập khẩu ưu đãi đặc biệt của Viêt Nam để thực hiện Bản Thỏa thuận thúc đẩy thương mại song phương giữa Chính phủ nước Cộng hòa xã hội chủ nghĩa Việt Nam và Chính phủ Vương quốc Campuchia giai đoạn 2025-2026.
Theo đó, phạm vi điều chỉnh và đối tượng áp dụng Nghị định 56/2026/NĐ-CP như sau:
(1) Phạm vi điều chỉnh
Nghị định này quy định thuế suất thuế nhập khẩu ưu đãi đặc biệt và điều kiện hưởng thuế suất theo Bản Thỏa thuận Việt Nam - Campuchia giai đoạn 2025 - 2026.
(2) Đối tượng áp dụng
- Người nộp thuế theo quy định của Luật Thuế xuất khẩu, thuế nhập khẩu.
- Cơ quan hải quan, công chức hải quan.
Dưới đây là Biểu thuế nhập khẩu ưu đãi đặc biệt Việt Nam - Campuchia giai đoạn 2025–2026 mới nhất theo Phụ lục I kèm theo Nghị định 56/2026/NĐ-CP như sau:
Các chú giải và quy tắc tổng quát giải thích việc phân loại hàng hóa được thực hiện theo Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam dựa trên Hệ thống hài hòa mô tả và mã hóa hàng hóa của Tổ chức Hải quan thế giới.
Cột “Mã hàng” và cột “Mô tả hàng hóa” được xây dựng trên cơ sở Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam theo Danh mục Biểu thuế Hải quan ASEAN 2022 (AHTN 2022) và chi tiết theo cấp mã 8 số. Ký hiệu (*) là các mặt hàng áp dụng hạn ngạch thuế quan quy định tại Điều 5 của Nghị định.
Cột “Thuế suất Việt Nam - Campuchia (%)”: Thuế suất thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Bản Thỏa thuận Việt Nam - Campuchia giai đoạn 2025 - 2026, áp dụng cho các giai đoạn khác nhau, bao gồm:
- 2025: Thuế suất áp dụng từ ngày 28 tháng 4 năm 2025 đến hết ngày 31 tháng 12 năm 2025.
- 2026: Thuế suất áp dụng từ ngày 01 tháng 01 năm 2026 đến hết ngày 31 tháng 12 năm 2026.
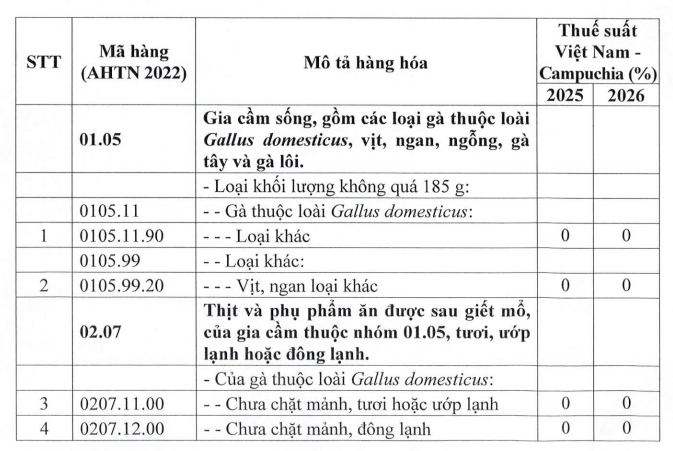
Xem chi tiết tại: https://cdn.thuvienphapluat.vn/uploads/DanLuat-BanAn/2026/2/pl1-56_2026_ND-CP.pdf
Nghị định 56/2026: Biểu thuế nhập khẩu ưu đãi đặc biệt Việt Nam-Campuchia giai đoạn 2025–2026 mới nhất (hình từ internet)
Điều kiện áp dụng thuế suất thuế nhập khẩu ưu đãi đặc biệt theo Nghị định 56/2026/NĐ-CP?
Theo Điều 4 Nghị định 56/2026/NĐ-CP về điều kiện áp dụng thuế suất thuế nhập khẩu ưu đãi đặc biệt
Điều 4. Điều kiện áp dụng thuế suất thuế nhập khẩu ưu đãi đặc biệt
Hàng hóa nhập khẩu được áp dụng thuế suất thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Bản Thỏa thuận Việt Nam - Campuchia giai đoạn 2025 - 2026 phải đáp ứng đủ các điều kiện sau:
1. Thuộc Biểu thuế nhập khẩu ưu đãi đặc biệt để thực hiện Bản Thỏa thuận Việt Nam - Campuchia giai đoạn 2025 - 2026 tại Phụ lục 1 ban hành kèm theo Nghị định này.
2. Có Giấy chứng nhận xuất xứ hàng hóa mẫu S (C/O form S) do cơ quan có thẩm quyền của Vương quốc Campuchia cấp.
3. Thông quan qua các cặp cửa khẩu quy định tại Phụ lục III ban hành kèm theo Nghị định này.
Như vậy, hàng hóa nhập khẩu được áp dụng thuế suất thuế nhập khẩu ưu đãi đặc biệt của Việt Nam để thực hiện Bản Thỏa thuận Việt Nam - Campuchia giai đoạn 2025 - 2026 phải đáp ứng đủ các điều kiện sau:
- Thuộc Biểu thuế nhập khẩu ưu đãi đặc biệt để thực hiện Bản Thỏa thuận Việt Nam - Campuchia giai đoạn 2025 - 2026 tại Phụ lục 1
- Có Giấy chứng nhận xuất xứ hàng hóa mẫu S (C/O form S) do cơ quan có thẩm quyền của Vương quốc Campuchia cấp.
- Thông quan qua các cặp cửa khẩu quy định tại Phụ lục III.
Những ai thuộc đối tượng nộp thuế xuất khẩu, nhập khẩu hiện nay?
Theo quy định tại Điều 3 Luật thuế xuất khẩu, thuế nhập khẩu 2016 quy định về người nộp thuế như sau:
- Chủ hàng hóa xuất khẩu, nhập khẩu.
- Tổ chức nhận ủy thác xuất khẩu, nhập khẩu.
- Người xuất cảnh, nhập cảnh có hàng hóa xuất khẩu, nhập khẩu, gửi hoặc nhận hàng hóa qua cửa khẩu, biên giới Việt Nam.
- Người được ủy quyền, bảo lãnh và nộp thuế thay cho người nộp thuế, bao gồm:
+ Đại lý làm thủ tục hải quan trong trường hợp được người nộp thuế ủy quyền nộp thuế xuất khẩu, thuế nhập khẩu;
+ Doanh nghiệp cung cấp dịch vụ bưu chính, dịch vụ chuyển phát nhanh quốc tế trong trường hợp nộp thuế thay cho người nộp thuế;
+ Tổ chức tín dụng hoặc tổ chức khác hoạt động theo quy định của Luật các tổ chức tín dụng trong trường hợp bảo lãnh, nộp thuế thay cho người nộp thuế;
+ Người được chủ hàng hóa ủy quyền trong trường hợp hàng hóa là quà biếu, quà tặng của cá nhân; hành lý gửi trước, gửi sau chuyến đi của người xuất cảnh, nhập cảnh;
+ Chi nhánh của doanh nghiệp được ủy quyền nộp thuế thay cho doanh nghiệp;
+ Người khác được ủy quyền nộp thuế thay cho người nộp thuế theo quy định của pháp luật.
- Người thu mua, vận chuyển hàng hóa trong định mức miễn thuế của cư dân biên giới nhưng không sử dụng cho sản xuất, tiêu dùng mà đem bán tại thị trường trong nước và thương nhân nước ngoài được phép kinh doanh hàng hóa xuất khẩu, nhập khẩu ở chợ biên giới theo quy định của pháp luật.
- Người có hàng hóa xuất khẩu, nhập khẩu thuộc đối tượng không chịu thuế, miễn thuế nhưng sau đó có sự thay đổi và chuyển sang đối tượng chịu thuế theo quy định của pháp luật.
- Trường hợp khác theo quy định của pháp luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];