Mẫu tờ khai thuế TNCN từ tiền lương khai thuế trực tiếp với cơ quan thuế mới nhất
Thông tư 94/2025/TT-BTC sửa đổi Thông tư 80/2021/TT-BTC hướng dẫn Luật Quản lý thuế và Nghị định 126/2020/NĐ-CP hướng dẫn Luật Quản lý thuế và sửa đổi mẫu biểu của Thông tư 40/2021/TT-BTC hướng dẫn thuế giá trị gia tăng, thuế thu nhập cá nhân và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh được ban hành và có hiệu lực từ ngày 14/10/2025.
Theo đó, Thông tư 94/2025/TT-BTC có quy định bổ sung thông tin cập nhật vào các mẫu biểu, trong đó có cập nhật đối với mẫu 02/KK-TNCN về tờ khai thuế thu nhập cá nhân áp dụng đối với cá nhân cư trú và cá nhân không cư trú có thu nhập từ tiền lương, tiền công khai thuế trực tiếp với cơ quan thuế, cụ thể như sau:
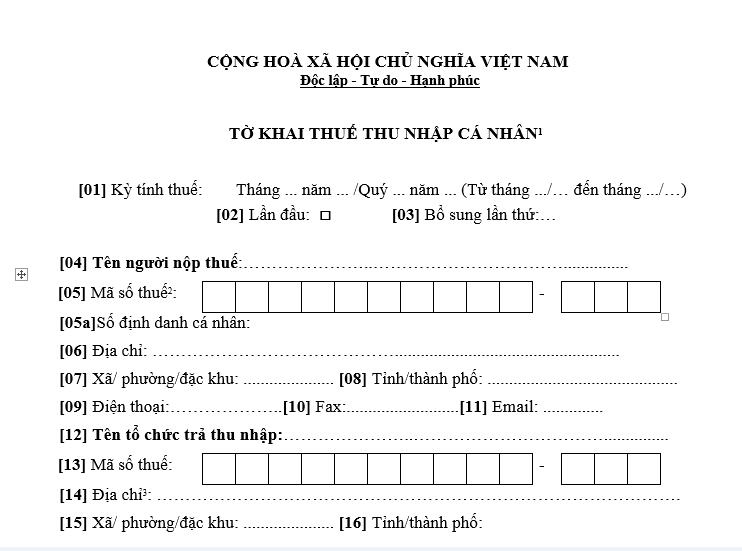
Mẫu 02/KK-TNCN: mẫu tờ khai thuế TNCN từ tiền lương khai thuế trực tiếp với cơ quan thuế mới nhất
Tải mẫu tờ khai thuế TNCN từ tiền lương khai thuế trực tiếp với cơ quan thuế mới nhất: https://cdn.thuvienphapluat.vn/uploads/DanLuat-BanAn/2025/10/to-khai-TNCN.doc
Hướng dẫn ghi tờ khai thuế TNCN từ tiền lương khai thuế trực tiếp với cơ quan thuế mới nhất:
Dưới đây là hướng dẫn chi tiết cách ghi tờ khai thuế TNCN theo mẫu 02/KK-TNCN
[01] Kỳ tính thuế: Ghi theo tháng/quý-năm của kỳ thực hiện khai thuế. Trường hợp cá nhân khai thuế theo quý mà không trọn quý thì phải khai đầy đủ thông tin từ tháng… đến tháng … trong quý của kỳ thực hiện khai thuế.
[02] Lần đầu: Nếu khai thuế lần đầu thì đánh dấu “x” vào ô vuông.
[03] Bổ sung lần thứ: Nếu khai sau lần đầu thì được xác định là khai bổ sung và ghi số lần khai bổ sung vào chỗ trống. Số lần khai bổ sung được ghi theo chữ số trong dãy chữ số tự nhiên (1, 2, 3….).
[04] Tên người nộp thuế: Ghi rõ ràng, đầy đủ tên của cá nhân theo tờ đăng ký mã số thuế hoặc chứng minh nhân dân/căn cước công dân/hộ chiếu của cá nhân.
[05] Mã số thuế: Ghi rõ ràng, đầy đủ mã số thuế của cá nhân theo Giấy chứng nhận đăng ký thuế dành cho cá nhân hoặc Thông báo mã số thuế cá nhân do cơ quan thuế cấp hoặc Thẻ mã số thuế do cơ quan thuế cấp.
[05a] Số định danh cá nhân: Ghi rõ ràng, đầy đủ số định danh cá nhân theo Căn cước công dân hoặc thông tin trên VNeID.
[06] Địa chỉ: Ghi rõ ràng, đầy đủ địa chỉ số nhà, xã phường nơi cá nhân cư trú.
[07] Xã/ phường/đặc khu: Ghi xã/ phường/đặc khu thuộc tỉnh/thành phố nơi cá nhân cư trú.
[08] Tỉnh/thành phố: Ghi tỉnh/thành phố nơi cá nhân cư trú.
[09] Điện thoại: Ghi rõ ràng, đầy đủ điện thoại của cá nhân.
[10] Fax: Ghi rõ ràng, đầy đủ số fax của cá nhân.
[11] Email: Ghi rõ ràng, đầy đủ địa chỉ email của cá nhân.
[12] Tên tổ chức trả thu nhập: Ghi rõ ràng, đầy đủ tên tổ chức trả thu nhập (theo Quyết định thành lập hoặc Giấy chứng nhận đăng ký kinh doanh hoặc Giấy chứng nhận đăng ký thuế) nơi cá nhân nhận thu nhập chịu thuế.
[13] Mã số thuế: Ghi rõ ràng, đầy đủ mã số thuế của tổ chức trả thu nhập nơi cá nhân nhận thu nhập chịu thuế (nếu có khai chỉ tiêu [12]).
[14] Địa chỉ: Ghi rõ ràng, đầy đủ địa chỉ tổ chức trả thu nhập nơi cá nhân nhận thu nhập chịu thuế (nếu có khai chỉ tiêu [12]).
[15] Xã/ phường/đặc khu: Ghi rõ ràng, đầy đủ tên Xã/ phường/đặc khu của tổ chức trả thu nhập nơi cá nhân nhận thu nhập chịu thuế (nếu có khai chỉ tiêu [12]).
[16] Tỉnh/thành phố: Ghi rõ ràng, đầy đủ tên tỉnh/thành phố của tổ chức trả thu nhập nơi cá nhân nhận thu nhập chịu thuế (nếu có khai chỉ tiêu [12]).
[17] Tên đại lý thuế (nếu có): Trường hợp cá nhân uỷ quyền khai thuế cho đại lý thuế thì phải ghi rõ ràng, đầy đủ tên của Đại lý thuế theo Quyết định thành lập hoặc Giấy chứng nhận đăng ký kinh doanh hoặc Giấy chứng nhận đăng ký thuế.
[18] Mã số thuế: Ghi đầy đủ mã số thuế của đại lý thuế (nếu có khai chỉ tiêu [17]).
[19] Hợp đồng đại lý thuế: Ghi rõ ràng, đầy đủ số, ngày của Hợp đồng đại lý thuế giữa cá nhân với Đại lý thuế (hợp đồng đang thực hiện) (nếu có khai chỉ tiêu [17]).
[20] Tổng thu nhập chịu thuế phát sinh trong kỳ: Là tổng các khoản thu nhập chịu thuế từ tiền lương, tiền công và các khoản thu nhập chịu thuế khác có tính chất tiền lương, tiền công mà cá nhân nhận được trong kỳ, bao gồm cả thu nhập thuộc diện miễn thuế theo Hiệp định tránh đánh thuế hai lần (nếu có).
[21] Trong đó: Thu nhập chịu thuế được miễn giảm theo Hiệp định: Là tổng các khoản thu nhập chịu thuế từ tiền lương, tiền công và các khoản thu nhập chịu thuế khác có tính chất tiền lương, tiền công thuộc diện được miễn thuế theo Hiệp định tránh đánh thuế hai lần (nếu có).
[22] Tổng các khoản giảm trừ: Chỉ tiêu [22] = [23] + [24] + [25] + [26] + [27]
[23] Cho bản thân: Là khoản giảm trừ cho bản thân theo quy định của kỳ tính thuế.
Trường hợp cá nhân nộp hồ sơ khai thuế tại nhiều cơ quan thuế khác nhau trong một kỳ tính thuế, cá nhân lựa chọn tính giảm trừ gia cảnh cho bản thân tại một nơi.
[24] Cho người phụ thuộc: Là khoản giảm trừ cho người phụ thuộc theo quy định của kỳ tính thuế.
[25] Cho từ thiện, nhân đạo, khuyến học: Theo số thực tế đóng góp từ thiện, nhân đạo, khuyến học trong kỳ tính thuế.
[26] Các khoản đóng bảo hiểm được trừ: Là các khoản bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành nghề phải tham gia bảo hiểm bắt buộc theo quy định trong kỳ tính thuế.
[27] Khoản đóng góp quỹ hưu trí tự nguyện được trừ: Là tổng các khoản đóng vào Quỹ hưu trí tự nguyện theo thực tế phát sinh tối đa không vượt quá một (01) triệu đồng/tháng trong kỳ tính thuế.
[28] Tổng thu nhập tính thuế: Chỉ tiêu [28] = [20]-[21]-[22]
[29] Tổng sô thuế thu nhập cá nhân phát sinh trong kỳ: Chỉ tiêu [29] = [28] x Thuế suất theo Biểu thuế luỹ tiến từng phần.
[30] Tổng thu nhập tính thuế: là tổng các khoản thu nhập từ tiền lương, tiền công và các khoản thu nhập chịu thuế khác có tính chất tiền lương tiền công mà cá nhân không cư trú nhận được trong kỳ.
[31] Mức thuế suất: 20%
[32] Tổng số thuế thu nhập cá nhân phải nộp: Chỉ tiêu [32] = [30] x Thuế suất 20%
Trường hợp cá nhân phải đăng ký thuế trực tiếp với cơ quan thuế
Theo khoản 2 Điều 4 Thông tư 86/2024/TT-BTC quy định về đăng ký thuế thì những cá nhân phải đăng ký thuế trực tiếp với cơ quan thuế bao gồm:
(1) Cá nhân nước ngoài sử dụng tiền viện trợ nhân đạo, viện trợ không hoàn lại của nước ngoài mua hàng hoá, dịch vụ có thuế giá trị gia tăng ở Việt Nam để viện trợ không hoàn lại, viện trợ nhân đạo
(2) Cá nhân nước ngoài hành nghề độc lập kinh doanh tại Việt Nam phù hợp với pháp luật Việt Nam có thu nhập phát sinh tại Việt Nam hoặc có phát sinh nghĩa vụ thuế tại Việt Nam
(3) Cá nhân nước ngoài không cư trú tại Việt Nam có hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số và các dịch vụ khác với tổ chức, cá nhân ở Việt Nam
(4) Cá nhân có trách nhiệm khấu trừ và nộp thuế thay cho người nộp thuế khác; cá nhân được nhà cung cấp ở nước ngoài ủy quyền có trách nhiệm kê khai, khấu trừ và nộp thuế thay cho nhà cung cấp ở nước ngoài
(5) Cá nhân có hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ theo quy định của pháp luật nhưng không phải đăng ký hộ kinh doanh qua cơ quan đăng ký kinh doanh theo quy định của Chính phủ về hộ kinh doanh; cá nhân kinh doanh của các nước có chung đường biên giới đất liền với Việt Nam thực hiện hoạt động mua, bán, trao đổi hàng hóa tại chợ biên giới, chợ cửa khẩu, chợ trong khu kinh tế cửa khẩu
(6) Cá nhân có thu nhập thuộc diện chịu thuế thu nhập cá nhân (trừ cá nhân kinh doanh)
(7) Cá nhân là người phụ thuộc theo quy định của pháp luật về thuế thu nhập cá nhân
(8) Cá nhân được cơ quan thuế uỷ nhiệm thu
(9) Cá nhân khác có nghĩa vụ với ngân sách nhà nước
Như vậy, hiện nay có 09 trường hợp cá nhân phải thực hiện đăng ký thuế trực tiếp với cơ quan thuế.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];