Hướng dẫn cách viết tờ khai thuế cho thuê bất động sản Mẫu 01 BĐS mới nhất 2026 chi tiết?

17:53 | 17/03/2026
Hướng dẫn cách viết tờ khai thuế cho thuê bất động sản Mẫu 01 BĐS mới nhất 2026 chi tiết? Điều kiện của bên thuê và bên cho thuê nhà ở năm 2026 như thế nào?
Nội dung chính
  1. Hướng dẫn cách viết tờ khai thuế cho thuê bất động sản Mẫu 01 BĐS mới nhất 2026 chi tiết?
  2. Điều kiện của bên thuê và bên cho thuê nhà ở năm 2026 như thế nào?

Hướng dẫn cách viết tờ khai thuế cho thuê bất động sản Mẫu 01 BĐS mới nhất 2026 chi tiết?

Mẫu tờ khai thuế cho thuê bất động sản mới nhất 2026 áp dụng đối với cá nhân trực tiếp khai thuế với cơ quan thuế được áp dụng theo Mẫu 01 BĐS tại Danh mục mẫu biểu ban hành kèm theo Thông tư 18/2026/TT-BTC.

Mẫu tờ khai thuế cho thuê bất động sản mới nhất 2026 có dạng như sau:
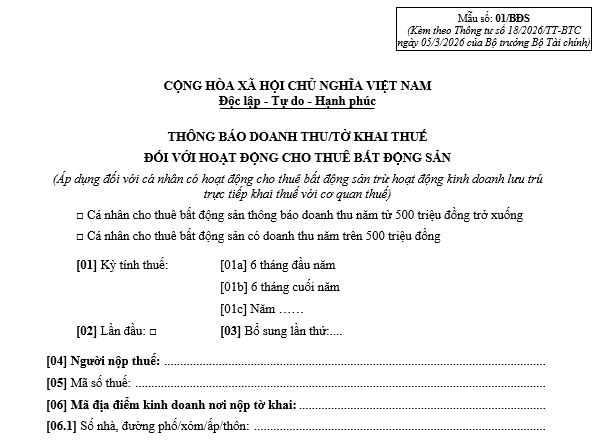
Mẫu tờ khai thuế cho thuê bất động sản mới nhất 2026

https://cdn.thuvienphapluat.vn/uploads/DanLuat-BanAn/2026/3/01-bds.docx Mẫu tờ khai thuế cho thuê bất động sản mới nhất 2026

Dưới đây là hướng dẫn cách viết tờ khai thuế cho thuê bất động sản Mẫu 01 BĐS mới nhất 2026:

A. Phần thông tin chung

Tích vào ô cá nhân cho thuê bất động sản thông báo doanh thu năm từ 500 triệu đồng trở xuống/Cá nhân cho thuê bất động sản có doanh thu năm trên 500 triệu đồng.

[01] Kỳ tính thuế

Chọn đúng kỳ đang khai:

[01a] 6 tháng đầu năm

[01b] 6 tháng cuối năm

[01c] Năm …

Điền theo đúng kỳ cơ quan thuế yêu cầu hoặc đúng kỳ phát sinh nghĩa vụ khai. Nếu khai cả năm thì chọn [01c] và ghi năm. Nếu khai theo bán niên thì tích [01a] hoặc [01b].

[02] Lần đầu

Tích ô này khi:

Đây là lần đầu tiên nộp mẫu 01/BĐS cho kỳ đó.

[03] Bổ sung lần thứ…

Ghi khi:

Đã nộp rồi, nay phát hiện sai và nộp tờ khai bổ sung.

Ví dụ: bổ sung lần 1 thì ghi 1, bổ sung lần 2 thì ghi 2.

B. Phần thông tin người nộp thuế

[04] Người nộp thuế

Ghi họ và tên cá nhân cho thuê đúng như mã số thuế/căn cước.

Ví dụ: Nguyễn Văn A

[05] Mã số thuế

Ghi mã số thuế của cá nhân cho thuê.

[06] Mã địa điểm kinh doanh nơi nộp tờ khai

Ghi mã địa điểm kinh doanh theo đăng ký thuế, nếu đã được cấp.

Nếu cơ quan thuế/eTax đã cấp mã địa điểm kinh doanh cho hoạt động cho thuê này thì ghi đúng mã đó.

[06.1] Số nhà, đường phố/xóm/ấp/thôn

Ghi địa chỉ nơi có bất động sản cho thuê hoặc địa điểm kinh doanh tương ứng để cơ quan thuế quản lý.

[06.2] Xã/phường/đặc khu

Ghi đơn vị hành chính cấp xã/phường/đặc khu.

[06.3] Tỉnh/TP

Ghi tỉnh hoặc thành phố nơi có bất động sản/địa điểm kinh doanh.

C. Trường hợp khai thay, nộp thay hoặc qua đại lý thuế

[07] Tổ chức/cá nhân khai, nộp thuế thay theo ủy quyền (nếu có)

Chỉ điền khi ủy quyền cho bên khác khai, nộp thay.

[07.1] Mã số thuế

Ghi mã số thuế của tổ chức/cá nhân khai thay, nộp thay.

[07.2] Văn bản ủy quyền (nếu có): Số… ngày… tháng… năm…

Ghi thông tin giấy ủy quyền/hợp đồng ủy quyền.

[08] Tên đại lý thuế (nếu có)

Chỉ điền khi hồ sơ do đại lý thuế thực hiện.

[08.1] Mã số thuế

Ghi mã số thuế của đại lý thuế.

Phần tính doanh thu và tính thuế

Đây là phần quan trọng nhất.

[09] Tổng doanh thu phát sinh trong kỳ

Ghi toàn bộ doanh thu cho thuê phát sinh trong kỳ khai thuế.

Đây là tổng số tiền thuê được hưởng theo hợp đồng trong kỳ, chưa trừ chi phí.

Ví dụ:

Tiền thuê nhà 20 triệu/tháng

Kỳ khai là 6 tháng đầu năm

=> [09] = 120.000.000 đồng

[10] Doanh thu tính thuế TNCN được trừ

Đây là chỉ tiêu dùng để xác định phần doanh thu được trừ trước khi tính thuế TNCN. Theo cơ chế thuế mới áp dụng cho cho thuê bất động sản, mức doanh thu ngưỡng là 500 triệu đồng/năm; thuế TNCN chỉ tính trên phần vượt ngưỡng được trừ này.

Lưu ý quan trọng:

Chỉ tiêu [10] là chỗ dễ sai nhất.

Nếu có nhiều hợp đồng thuê, có hợp đồng được bên thuê khai thay nộp thay, hợp đồng kéo dài qua nhiều kỳ, hoặc thuộc trường hợp chuyển tiếp từ trước 01/01/2026 thì nên đối chiếu thêm dữ liệu trên eTax/HTKK trước khi chốt số [10], vì Nghị định 68/2026/NĐ-CP có quy định chuyển tiếp và nguyên tắc phân bổ phần doanh thu được trừ.

Ví dụ:

Tiền cho thuê nhà: 50 triệu/tháng

Cả năm nhận: 600 triệu đồng

Vì doanh thu năm trên 500 triệu, nên phần doanh thu được trừ để tính thuế TNCN ở chỉ tiêu [10] là 500.000.000 đồng

Khi đó điền:

[10] = 500.000.000

Lưu ý: Trường hợp khai theo kỳ hoặc có nhiều hợp đồng thuê, cần phân bổ phần doanh thu được trừ theo thời gian và từng hợp đồng, đồng thời đối chiếu dữ liệu trên hệ thống eTax/HTKK trước khi xác định chỉ tiêu [10].

*Phần kê khai này có thể liên hệ trực tiếp cơ quan thuế để được hướng dẫn chi tiết

[11] Tổng số thuế GTGT phải nộp

Ghi tổng số tiền thuế GTGT phải nộp.

Ví dụ:

[09] = 600.000.000

=> [11] = 600.000.000 x 5% = 30.000.000

[12] Tổng số thuế TNCN phát sinh trong kỳ

Tính tổng theo công thức theo mẫu.

[13] Tiền phạt, bồi thường mà bên cho thuê nhận được theo thỏa thuận tại hợp đồng (nếu có)

Chỉ ghi khi trong hợp đồng có khoản: phạt vi phạm, bồi thường chậm trả nhà, bồi thường do đơn phương chấm dứt hợp đồng, khoản tương tự mà bên cho thuê thực nhận.

Không có thì ghi 0 hoặc để trống theo cách kê khai của hệ thống.

[14] Tổng số thuế TNCN phải nộp từ nhận tiền phạt, bồi thường (nếu có)

Tính theo công thức theo mẫu.

[15] Tổng số thuế TNCN phải nộp

Tính theo công thức theo mẫu.

[16] Số thuế TNCN được miễn

Chỉ tiêu này chỉ dùng khi thuộc diện được miễn theo quy định chuyên biệt. Nếu không thuộc diện miễn thì ghi 0.

[17] Số thuế TNCN còn phải nộp

[17] = [15] – [16]

Nếu không có miễn giảm thì [17] chính là số thuế TNCN còn phải nộp.

[18] Tổng số thuế còn phải nộp

Ghi theo công thức theo mẫu.

*Trên đây là thông tin Hướng dẫn cách viết tờ khai thuế cho thuê bất động sản Mẫu 01 BĐS mới nhất 2026 chi tiết?
Hướng dẫn cách viết tờ khai thuế cho thuê bất động sản Mẫu 01 BĐS mới nhất 2026 chi tiết?

Hướng dẫn cách viết tờ khai thuế cho thuê bất động sản Mẫu 01 BĐS mới nhất 2026 chi tiết? (Hình từ Internet)

Điều kiện của bên thuê và bên cho thuê nhà ở năm 2026 như thế nào?

Theo quy định tại Điều 161 Luật Nhà ở 2023, điều kiện của bên thuê và bên cho thuê nhà ở năm 2026 như sau:

(1) Bên cho thuê nhà ở phải đáp ứng điều kiện về chủ thể tham gia giao dịch theo quy định của pháp luật về dân sự.

(2) Bên thuê nhà ở là cá nhân phải đáp ứng điều kiện về chủ thể tham gia giao dịch theo quy định của pháp luật về dân sự và thực hiện theo quy định sau đây:

- Nếu là cá nhân trong nước thì không bắt buộc phải có đăng ký cư trú tại nơi có nhà ở được giao dịch;

- Nếu là cá nhân nước ngoài, người Việt Nam định cư ở nước ngoài thì phải thuộc đối tượng được sở hữu nhà ở tại Việt Nam theo quy định của Luật Nhà ở 2023 và không bắt buộc phải có đăng ký cư trú tại nơi có nhà ở được giao dịch. Đối với người Việt Nam định cư ở nước ngoài còn phải tuân thủ quy định của Luật Đất đai 2024.

(3) Bên thuê nhà ở là tổ chức thì phải đáp ứng điều kiện về chủ thể tham gia giao dịch theo quy định của pháp luật về dân sự và không phụ thuộc vào nơi đăng ký kinh doanh, nơi thành lập; trường hợp là tổ chức nước ngoài thì còn phải thuộc đối tượng được sở hữu nhà ở tại Việt Nam theo quy định của Luật Nhà ở 2023; nếu tổ chức được ủy quyền quản lý nhà ở thì còn phải có chức năng kinh doanh dịch vụ bất động sản và đang hoạt động tại Việt Nam theo quy định của pháp luật về kinh doanh bất động sản.

Lưu ý: Theo quy định tại Điều 160 Luật Nhà ở 2023, để được cho thuê nhà ở thì nhà ở phải đáp ứng các điều kiện sau đây:

- Đang trong thời hạn sở hữu nhà ở đối với trường hợp sở hữu nhà ở có thời hạn;

- Không bị kê biên để thi hành án hoặc để chấp hành quyết định hành chính đã có hiệu lực pháp luật của cơ quan nhà nước có thẩm quyền hoặc không thuộc trường hợp bị áp dụng biện pháp khẩn cấp tạm thời, biện pháp ngăn chặn theo quyết định của Tòa án hoặc cơ quan nhà nước có thẩm quyền;

- Không thuộc trường hợp đã có quyết định thu hồi đất, có thông báo giải tỏa, phá dỡ nhà ở của cơ quan có thẩm quyền;

- Bảo đảm chất lượng, an toàn cho bên thuê nhà ở, có đầy đủ hệ thống điện, cấp nước, thoát nước, bảo đảm vệ sinh môi trường, trừ trường hợp các bên có thỏa thuận khác


Logo Thư viện Pháp luật
Phan Thị Như Ý Chuyên viên pháp lý

Bài viết này có hữu ích không?

  • - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
  • - Nội dung bài viết chỉ mang tính chất tham khảo;
  • - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
  • - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];
Bài viết mới nhất

Bài viết mới nhất

Doanh nghiệp cài phần mềm theo dõi máy tính của người lao động mà không thông báo bị phạt đến 70 triệu đồng đúng không?

Theo Nghị định 330/2026/NĐ-CP (có hiệu lực từ 19/8/2026), doanh nghiệp lắp đặt phần mềm theo dõi thiết bị tại môi trường làm việc mà không thông báo cho người lao động có thể bị phạt hành chính với mức phạt tiền lên đến 70 triệu đồng. Dưới đây là thông tin chi tiết.