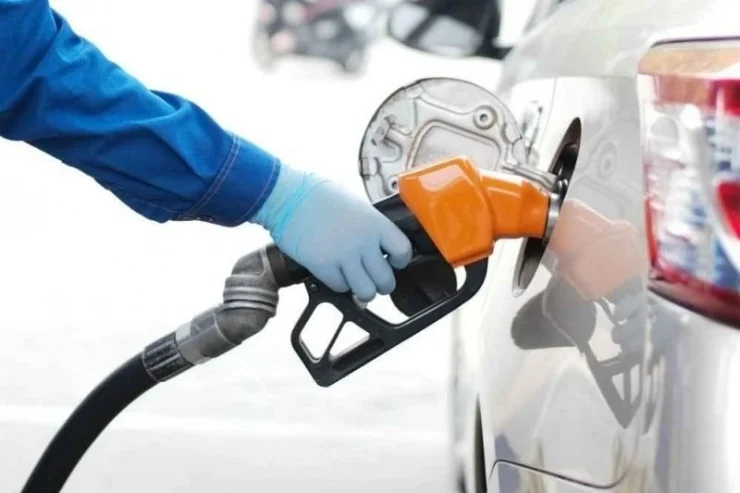
Thuế GTGT xăng dầu thay đổi từ tháng 10/2026 thế nào? (Hình từ internet)
Theo Điều 9 Luật Thuế giá trị gia tăng 2024, xăng dầu thuộc mặt hàng chịu thuế GTGT 10%.
Tuy nhiên, tại Nghị quyết 204/2025/QH15, xăng thuộc đối tượng được giảm thuế GTGT từ 10% xuống còn 8%. Thời gian áp dụng chính sách giảm thuế GTGT 2% này là đến hết năm 2026.
Ngoài ra, tại Điều 2 Nghị quyết 19/2026/QH16 có quy định: Xăng, dầu diezel, dầu hỏa, dầu mazut và nhiên liệu bay thuộc đối tượng không phải kê khai, tính nộp thuế giá trị gia tăng nhưng được khấu trừ thuế giá trị gia tăng đầu vào.
Và tại Điều 2 Nghị quyết 34/2026/NQ-CP cũng quy định kéo dài thời hạn áp dụng thuế giá trị gia tăng đối với xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay như sau:
Điều 2. Kéo dài thời hạn áp dụng về thuế bảo vệ môi trường và thuế giá trị gia tăng đối với xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay
Kéo dài thời hạn áp dụng Nghị quyết số 19/2026/QH16 ngày 12 tháng 4 năm 2026 của Quốc hội đến hết ngày 30 tháng 9 năm 2026 đối với thuế bảo vệ môi trường và thuế giá trị gia tăng quy định tại Điều 1 và Điều 2 Nghị quyết số 19/2026/QH16.
Như vậy, theo quy định nêu trên, việc không kê khai, tính nộp thuế GTGT đối với xăng dầu là đến hết 30/9/2026. Theo đó, từ ngày 01/10/2026, cơ sở kinh doanh xăng dầu phải quay lại kê khai, tính thuế GTGT và được giảm thuế GTGT 2% (giảm còn 8%) đối với mặt hàng Xăng, dầu diezel, dầu hỏa, dầu mazut và nhiên liệu bay.
Theo khoản 4 Điều Điều 17 Nghị định 181/2025/NĐ-CP quy định các trường hợp không áp dụng thuế suất 0% bao gồm:
- Chuyển giao công nghệ, chuyển nhượng quyền sở hữu trí tuệ ra nước ngoài.
- Dịch vụ tái bảo hiểm ra nước ngoài.
- Dịch vụ cấp tín dụng.
- Chuyển nhượng vốn.
- Sản phẩm phái sinh.
- Dịch vụ bưu chính, viễn thông.
- Sản phẩm xuất khẩu quy định tại khoản 14 Điều 4 của Nghị định này.
- Thuốc lá, rượu, bia nhập khẩu sau đó xuất khẩu.
- Xăng, dầu mua tại nội địa bán cho cơ sở kinh doanh trong khu phi thuế quan; xe ô tô bán cho tổ chức, cá nhân trong khu phi thuế quan.
- Các dịch vụ cung cấp tại Việt Nam cho tổ chức, cá nhân ở nước ngoài như sau: thi đấu thể thao, biểu diễn nghệ thuật, văn hóa, giải trí, hội nghị, khách sạn, đào tạo, quảng cáo, du lịch lữ hành; dịch vụ cung cấp gắn với việc bán, phân phối, tiêu thụ sản phẩm, hàng hóa tại Việt Nam; dịch vụ thanh toán không dùng tiền mặt.
- Các dịch vụ do cơ sở kinh doanh cung cấp cho tổ chức, cá nhân ở trong khu phi thuế quan bao gồm: cho thuê nhà, hội trường, văn phòng, khách sạn, kho bãi; dịch vụ vận chuyển đưa đón người lao động; dịch vụ ăn uống (trừ dịch vụ cung cấp suất ăn công nghiệp, dịch vụ ăn uống trong khu phi thuế quan).
Như vậy, theo quy định nêu trên, xăng, dầu mua tại nội địa bán cho cơ sở kinh doanh trong khu phi thuế quan không được áp dụng thuế suất 0%.
514

| Địa chỉ: | 17 Nguyễn Gia Thiều, P. Xuân Hòa, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | inf[email protected] |



 Mục
lục bài viết
























 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

