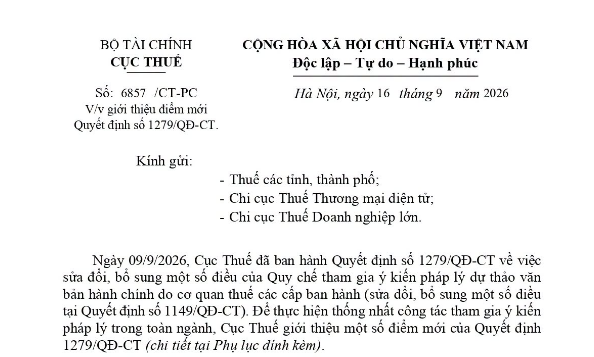
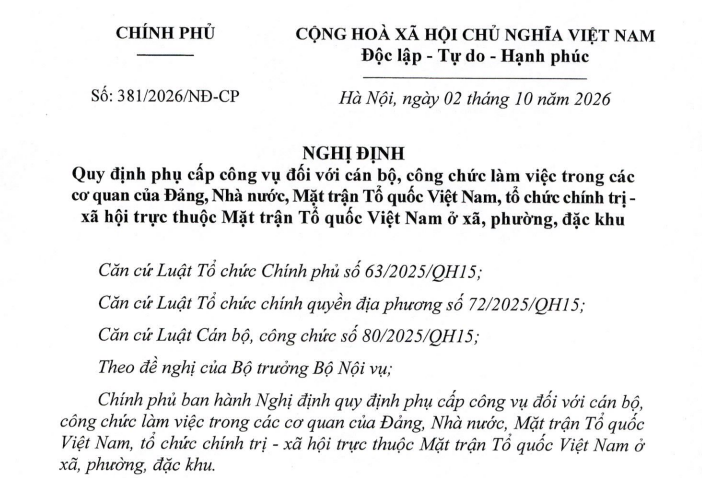
Công văn 6857/CT-PC giới thiệu điểm mới Quyết định 1279/QĐ-CT ra sao? (Hình từ văn bản)
Ngày 16/9/2026, Cục Thuế ban hành Công văn 6857/CT-PC về việc giới thiệu điểm mới Quyết định 1279/QĐ-CT.
 |
Công văn 6857/CT-PC |
Cụ thể, ngày 09/9/2026, Cục Thuế đã ban hành Quyết định 1279/QĐ-CT sửa đổi, bổ sung một số điều của Quy chế tham gia ý kiến pháp lý dự thảo văn bản hành chính do cơ quan Thuế các cấp ban hành, ban hành kèm theo Quyết định 1149/QĐ-CT ngày 26/4/2025 của Cục trưởng Cục Thuế. Quyết định 1279/QĐ-CT có hiệu lực thi hành kể từ ngày ký. Để triển khai thực hiện thống nhất, Cục Thuế giới thiệu các nội dung sửa đổi, bổ sung như sau:
1. Về căn cứ pháp lý ban hành
Quyết định 1279/QĐ-CT cập nhật, thay thế một số văn bản làm căn cứ pháp lý cho phù hợp với quy định hiện hành và với chức năng, nhiệm vụ, tổ chức bộ máy mới của cơ quan Thuế các cấp. Cụ thể: dẫn chiếu theo Luật Quản lý thuế 2025 (thay cho Luật Quản lý thuế 2019); bổ sung Nghị định số 56/2024/NĐ-CP; và thay thế các quyết định về chức năng, nhiệm vụ, tổ chức bộ máy ngành Thuế theo mô hình 3 cấp trước đây (Cục Thuế - Chi cục Thuế khu vực - Đội Thuế cấp huyện) bằng các quyết định mới về chức năng, nhiệm vụ, quyền hạn của ngành Thuế phù hợp với mô hình chính quyền địa phương 2 cấp.
2. Về tên gọi, chức danh lãnh đạo cơ quan thuế các cấp
Sửa đổi, bổ sung, bãi bỏ tên gọi, chức danh lãnh đạo và tên gọi các bộ phận chức năng cho đúng quy định hiện hành, phù hợp với mô hình chính quyền địa phương 2 cấp. (Quy định tại khoản 1, khoản 5 Điều 1 Quyết định 1279/QĐ-CT).
Trước đây: Tên gọi, chức danh lãnh đạo, tên gọi các bộ phận chức năng đang theo mô hình tổ chức 3 cấp (Cục Thuế - Chi cục Thuế khu vực – Đội Thuế cấp huyện).
3. Về các loại văn bản hành chính phải tham gia ý kiến pháp lý
Sửa đổi, bổ sung quy định các nội dung liên quan đến dự thảo văn bản hành chính do cơ quan Thuế các cấp ban hành phải tham gia ý kiến pháp lý. (Quy định tại khoản 2 Điều 1 Quyết định 1279/QĐ-CT), cụ thể như sau:
3.1. Về miễn, giảm thuế cho người nộp thuế
Quy định cụ thể 05 trường hợp được loại trừ, dẫn chiếu rõ điều khoản của Thông tư 89/2026/TT-BTC ngày 30/6/2026, gồm: (i) miễn thuế sử dụng đất phi nông nghiệp có số tiền phải nộp hằng năm từ 50.000 đồng trở xuống hoặc tử"ngưỡng" do Nhà nước quy định trở xuống; (ii) miễn, giảm thuế sử dụng đất phi nông nghiệp theo điểm b khoản 3 Điều 71 Thông tư 89/2026/TT-BTC; (iii) các trường hợp số tiền được miễn, giảm thuế do cơ quan thuế xác định tại Thông báo nộp thuế, (iv) các khoản thu nhập thuộc diện được miễn, giảm hoặc không thuộc diện được miễn, giảm theo Thông báo mẫu số 03-1/MGTH và 03-2/MGTH quy định tại Điều 82 Thông tư 89/2026/TT-BTC, trường hợp không phát sinh số tiền miễn giảm; (v) các trường hợp miễn, giảm thuế tự động theo quy định tại Điều 82 Thông tư 89/2026/TT-BTC.
Trước đây: Các nội dung liên quan đến miễn, giảm thuế tại Quyết định số 1149/QĐ-CT quy định mang tính chất chung, nêu chưa rõ, chưa cụ thể, chưa đầy đủ các trường hợp miễn, giảm thuế theo quy định.
3.2. Về gia hạn nộp thuế
Bổ sung thêm trường hợp gia hạn nộp thuế theo quy định của Quốc hội vào diện được loại trừ (không cần xin ý kiến pháp lý), bên cạnh trường hợp gia hạn theo quy định của Chính phủ hằng năm như trước đây.
Trước đây: Chỉ loại trừ trường hợp gia hạn nộp thuế theo quy định của Chính phủ về gia hạn nộp thuế theo từng năm. Do việc gia hạn hằng năm diễn ra thường xuyên, số lượng lớn, đối tượng ít thay đổi qua từng năm, nên không cần thiết phải qua bộ phận pháp chế để tham gia ý kiến pháp lý.
Lưu ý: Quyết định 1279/QĐ-CT có hiệu lực thi hành kể từ ngày ký (09/9/2026). Đối với các hồ sơ, văn bản yêu cầu tham gia ý kiến pháp lý phát sinh trước ngày Quyết định này có hiệu lực nhưng chưa hoàn thành việc tham gia ý kiến pháp lý thì tiếp tục thực hiện theo Quyết định 1149/QĐ-CT ngày 26/4/2025.
Xem chi tiết nội dung tại Công văn 6857/CT-PC ngày 16/9/2026.
149

| Địa chỉ: | 17 Nguyễn Gia Thiều, P. Xuân Hòa, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | inf[email protected] |


 Mục
lục bài viết















 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

