kỳ kế toán
-
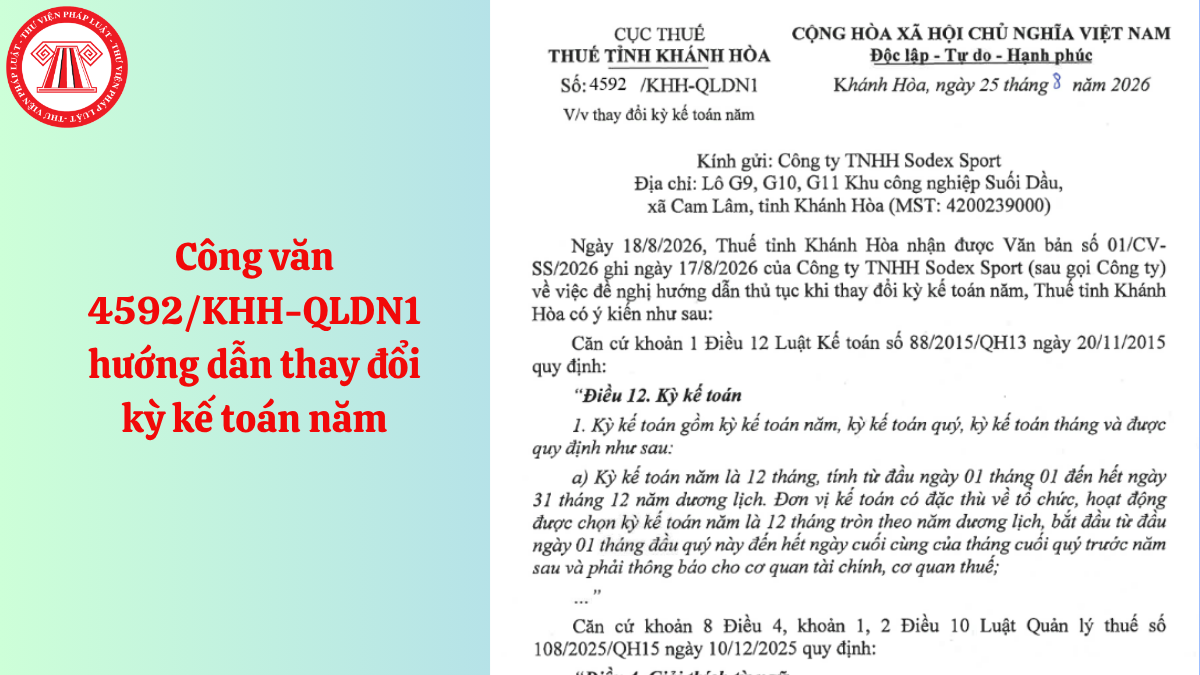
Công văn 4592/KHH-QLDN1 hướng dẫn thay đổi kỳ kế toán năm
(11:57 28/08/26)Dưới đây là nội dung Công văn 4592/KHH-QLDN1 hướng dẫn thay đổi kỳ kế toán năm của Thuế tỉnh Khánh Hòa.
-
Nguyên tắc lập và trình bày Báo cáo tài chính khi thay đổi kỳ kế toán theo Thông tư 99/2025/TT-BTC
(11:35 31/10/25)Nguyên tắc lập và trình bày Báo cáo tài chính khi thay đổi kỳ kế toán theo Thông tư 99/2025/TT-BTC. Trường hợp doanh nghiệp được thay đổi đơn vị tiền tệ sử dụng trong kế toán.
-
Hướng dẫn nguyên tắc lập và trình bày Báo cáo tài chính khi thay đổi kỳ kế toán
(08:44 03/09/25)Dưới đây là hướng nguyên tắc lập và trình bày Báo cáo tài chính khi thay đổi kỳ kế toán và hướng dẫn cách xác định kỳ kế toán của doanh nghiệp.
-

Được gộp kỳ kế toán không quá 03 kỳ kế toán tháng liên tiếp từ năm 2025
(09:20 26/12/24)Luật số 56/2024/QH15 sửa đổi, bổ sung 09 Luật có hiệu lực từ ngày 01/01/2025. Theo đó đã điều chỉnh quy định về việc gộp kỳ kế toán quy định tại Luật Kế toán 2019.
-

Có được cộng kỳ kế toán trước để tính thành một kỳ kế toán không?
(17:10 09/11/24)Kỳ kế toán là khoảng thời gian từ khi bắt đầu ghi sổ đến khi kết thúc ghi sổ, khóa sổ để lập báo cáo tài chính. Vậy gộp kỳ kế toán trước để tính thành một kỳ kế toán được không?
-

Quy định cụ thể về kỳ kế toán 2024
(09:07 09/12/23)Kỳ kế toán trong năm 2024 sắp tới đây có những quy định cụ thể như thế nào? Bao gồm những nguyên tắc gì? Mong được giải đáp cụ thể! – Hoàng Phương (Thừa Thiên Huế).
-

Chuẩn mực kiểm toán số 320: Mức trọng yếu trong lập kế hoạch và thực hiện kiểm toán (Phần 6)
(10:16 27/04/23)PHÁP LUẬT DOANH NGHIỆP tiếp tục hướng dẫn Chuẩn mực kiểm toán số 320: Mức trọng yếu trong lập kế hoạch và thực hiện kiểm toán qua bài viết sau đây:
-

Nguyên tắc lập, trình bày báo cáo tài chính khi thay đổi kỳ kế toán doanh nghiệp nhỏ và vừa 2023
(16:12 27/03/23)Cho tôi hỏi: Khi thay đổi kỳ kế toán, doanh nghiệp nhỏ và vừa thực hiện lập báo cáo tài chính như thế nào? – Thanh Sang (Bình Phước).
-

Kỳ kế toán đầu tiên của công ty mới thành lập năm 2023 tính từ thời điểm nào?
(14:33 02/03/23)Công ty vừa mới thành lập vào tháng 2 năm 2023, nên tôi muốn hỏi kỳ kế toán đầu tiên của công ty được tính từ kể từ khi nào? – Hữu Phước (Bình Dương).
-

Năm 2023, kỳ kế toán được quy định như thế nào?
(08:36 07/01/23)Cho tôi hỏi, năm 2023 pháp luật quy định như thế nào về kỳ kế toán? Thời điểm nào bắt đầu kỳ kế toán là khi nào? – Đình Anh (Quảng Bình).

