Lập chứng từ khấu trừ thuế thu nhập cá nhân từ 01/7/2026
Tình trạng Đã biết
Ngày hiệu lực Đã biết
Công việc thay thế: Đã biết
Công việc bị thay thế: Đã biết
Khi khấu trừ thuế thu nhập cá nhân, doanh nghiệp, hộ kinh doanh khấu trừ thuế phải lập chứng từ khấu trừ thuế giao cho người có thu nhập bị khấu trừ thuế.
>> Tổng hợp các khoản thu nhập chịu thuế, miễn thuế từ tiền lương tiền công 01/7/2026
>> Thủ tục đăng ký thuế cho người phụ thuộc từ 1/7/2026
1. Phân biệt lập và cấp chứng từ khấu trừ thuế TNCN
Lập chứng từ và cấp chứng từ khấu trừ thuế TNCN là hai khái niệm hoàn toàn khác nhau:
- Lập chứng từ khấu trừ thuế TNCN là hành vi của doanh nghiệp ghi nhận thông tin khấu trừ thuế và tạo chứng từ trên hệ thống (điện tử). Việc lập có thể liên quan đến việc danh sách nộp thuế TNCN từng tháng, quý phải nộp.
- Cấp chứng từ khấu trừ thuế TNCN là hành vi giao cho người lao động, tức là chỉ khi nào người lao động có nhu cầu hoặc đến thời điểm cần thiết (như quyết toán thuế), doanh nghiệp mới gửi cho họ bản chứng từ đã lập.
Đối với cá nhân có thu nhập: Chứng từ khấu trừ thuế TNCN là căn cứ để cá nhân chứng minh số thuế đã bị khấu trừ vào thu nhập. Đồng thời, đây là tài liệu quan trọng khi thực hiện quyết toán thuế TNCN, hoàn thuế (nếu có) và đối chiếu nghĩa vụ thuế với cơ quan thuế.
Đối với doanh nghiệp, tổ chức chi trả thu nhập: Chứng từ này thể hiện việc doanh nghiệp đã thực hiện đúng trách nhiệm khấu trừ, kê khai và nộp thuế TNCN theo quy định. Ngoài ra, đây còn là căn cứ để giải trình với cơ quan thuế trong quá trình kiểm tra, thanh tra.
 Lập chứng từ khấu trừ thuế thu nhập cá nhân từ 01/7/2026 - Ảnh minh họa
2. Lập chứng từ khấu trừ thuế thu nhập cá nhân
2.1. Thời điểm lập chứng từ khấu trừ thuế TNCN
Thời điểm lập chứng từ khấu trừ thuế TNCN là tại thời điểm thực hiện khấu trừ thuế, trừ các trường hợp sau:
(1) Trường hợp cá nhân ủy quyền quyết toán thuế thì công ty không phải lập chứng từ khấu trừ thuế thu nhập cá nhân.
(2) Đối với cá nhân không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới 03 tháng thì công ty lập chứng từ khấu trừ thuế cho mỗi lần khấu trừ thuế hoặc lập một chứng từ khấu trừ cho nhiều lần khấu trừ thuế trong một năm tính thuế khi cá nhân yêu cầu.
(3) Đối với cá nhân ký hợp đồng lao động từ 03 tháng trở lên, công ty chỉ lập một chứng từ khấu trừ thuế trong một năm tính thuế.
(4) Đối với thu nhập của nhà đầu tư cá nhân phát sinh từ hoạt động chuyển nhượng chứng khoán, đầu tư vốn, chuyển nhượng tài sản mã hóa, chuyển nhượng vàng miếng, thu nhập từ bản quyền, nhượng quyền thương mại, thu nhập từ trúng thưởng, thừa kế, quà tặng trong trường hợp khoản thu nhập này đã được tổ chức chi trả hoặc tổ chức khấu trừ thuế thực hiện khấu trừ, nộp thuế thu nhập cá nhân tại nguồn thì tổ chức chi trả hoặc tổ chức khấu trừ thuế không phải lập chứng từ khấu trừ thuế thu nhập cá nhân.
Lưu ý: Thời điểm ký số trên chứng từ là thời điểm công ty sử dụng chữ ký số để ký trên chứng từ điện tử được hiển thị theo định dạng ngày, tháng, năm của năm dương lịch
(Theo Điều 24 Nghị định 254/2026/NĐ-CP)
2.2. Mẫu chứng từ khấu trừ thuế thu nhập cá nhân
Mẫu chứng từ khấu trừ thuế thu nhập cá nhân phải bao gồm các nội dung sau:
- Tên chứng từ khấu trừ thuế; ký hiệu mẫu chứng từ khấu trừ thuế, ký hiệu chứng từ khấu trừ thuế, số thứ tự chứng từ khấu trừ thuế;
- Tên, địa chỉ, mã số thuế của tổ chức, cá nhân chi trả thu nhập;
- Tên, địa chỉ, số điện thoại, mã số thuế của cá nhân nhận thu nhập (nếu cá nhân đã có mã số thuế), hoặc số định danh cá nhân;
- Quốc tịch (nếu người nộp thuế không thuộc quốc tịch Việt Nam);
- Khoản thu nhập, thời điểm trả thu nhập, tổng thu nhập chịu thuế, khoản đóng bảo hiểm bắt buộc; khoản từ thiện, nhân đạo, khuyến học; số thuế đã khấu trừ;
- Ngày, tháng, năm lập chứng từ khấu trừ thuế;
- Họ tên, chữ ký của người trả thu nhập.
Lưu ý: Trường hợp sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử thì chữ ký trên chứng từ điện tử là chữ ký số.
(Theo khoản 1 Điều 23 Nghị định 254/2026/NĐ-CP)
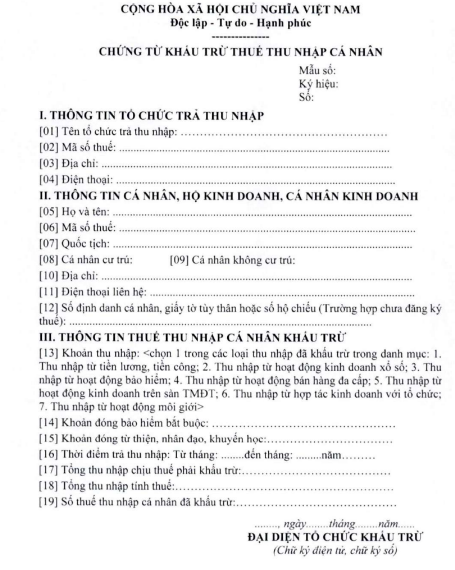
Mẫu chứng từ khấu trừ thuế TNCN (mẫu 03/TNCN) theo Thông tư 91/2026/TT-BTC.
|
Lưu cách ghi chứng từ khấu trừ thuế TNCN (mẫu 03/TNCN) (1) Ký hiệu mẫu chứng từ là 03/TNCN; (2) Ký hiệu chứng từ gồm sáu ký tự gồm cả chữ viết và chữ số được quy định như sau: - Hai chữ đầu “CT” là chữ viết tắt của chứng từ; - Hai ký tự tiếp theo là hai chữ số Ả-rập thể hiện năm lập chứng từ khấu trừ thuế thu nhập cá nhân điện tử được xác định theo hai chữ số cuối của năm dương lịch; - Hai ký tự cuối là chữ viết do tổ chức, cá nhân khấu trừ thuế tự xác định căn cứ theo nhu cầu quản lý. Trường hợp tổ chức, cá nhân khấu trừ thuế sử dụng nhiều mẫu chứng từ điện tử trong cùng một loại chứng từ thì sử dụng hai ký tự cuối để phân biệt các mẫu chứng từ; Ví dụ: 03/TNCNCT26AA: Chứng từ khấu trừ thuế thu nhập cá nhân điện tử lập và cấp cho người nộp thuế trong năm 2026. (3) Số chứng từ khấu trừ thuế thu nhập cá nhân điện tử là số thứ tự được thể hiện trên chứng từ khấu trừ thuế thu nhập cá nhân điện tử. Số chứng từ khấu trừ thuế thu nhập cá nhân điện tử được ghi bằng chữ số Ả-rập có tối đa tám chữ số bắt đầu từ số 01 vào ngày 01 tháng 01 hoặc ngày bắt đầu sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử và kết thúc vào ngày 31 tháng 12 hằng năm; Lưu ý: Tại bản thể hiện, ký hiệu mẫu, ký hiệu chứng từ khấu trừ thuế thu nhập cá nhân điện tử và số chứng từ khấu trừ thuế thu nhập cá nhân điện tử được thể hiện ở phía trên bên phải của chứng từ khấu trừ thuế thu nhập cá nhân (hoặc ở vị trí dễ nhận biết). (Theo phụ lục II Thông tư 91/2026/TT-BTC) |
2.3. Đăng ký sử dụng chứng từ điện tử khấu trừ thuế thu nhập cá nhân
Tổ chức, cá nhân khấu trừ thuế TNCN trước khi sử dụng chứng từ điện tử thực hiện đăng ký sử dụng chứng từ điện tử.
Có 2 cách đăng ký sử dụng chứng từ điện tử khấu trừ thuế TNCN:
|
Hệ thống thông tin quản lý thuế hoặc tổ chức do Cục thuế Ủy thác |
Tổ chức cung cấp dịch vụ hóa đơn điện tử |
|
- Không tốn phí dịch vụ - Đối tượng được đăng ký bao gồm: + Hộ kinh doanh, cá nhân kinh doanh có sử dụng dưới 10 người lao động và không thuộc trường hợp sử dụng hóa đơn điện tử; hộ kinh doanh, cá nhân kinh doanh thuộc trường hợp sử dụng hóa đơn điện tử được miễn phí dịch vụ. + Trường hợp tổ chức, cá nhân trả thu nhập không thuộc đối tượng áp dụng hóa đơn điện tử; tổ chức, cá nhân trả thu nhập sử dụng hóa đơn điện tử được miễn phí dịch vụ thì được sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử miễn phí dịch vụ thông qua Hệ thống thông tin quản lý thuế hoặc tổ chức cung cấp dịch vụ hóa đơn điện tử được Cục Thuế ủy thác cung cấp dịch vụ. |
- Có phí dịch vụ theo hợp đồng |
Lưu ý: Nếu sử dụng dịch vụ về chứng từ điện tử do tổ chức cung cấp dịch vụ ngoài Hệ thống thông tin quản lý thuế thì chi phí dịch vụ do các bên thỏa thuận theo quy định của pháp luật.
Tờ khai đăng ký/thay đổi thông tin sử dụng chứng từ điện tử (Mẫu số 01/ĐKTĐ-CTĐT Phụ lục III) kèm theo Thông tư 91/2026/TT-BTC.
- Trường hợp có thay đổi thông tin đã đăng ký sử dụng chứng từ điện tử thì tổ chức, cá nhân thực hiện thay đổi thông tin và gửi lại cơ quan quản lý thuế theo Mẫu số 01/ĐKTĐ-CTĐT Phụ lục III nêu trên qua Hệ thống thông tin quản lý thuế hoặc qua tổ chức cung cấp dịch vụ hóa đơn điện tử.
(Theo Điều 17 Thông tư 91/2026/TT-BTC)
2.4. Xử lý chứng từ điện từ điện tử đã lập có sai sót
- Trường hợp sai về các nội dung trên chứng từ như tên, địa chỉ, số tiền bằng chữ hoặc các nội dung khác nhưng không sai về mã số thuế, số tiền ghi trên chứng từ: Không phải lập lại chứng từ.
>> Tổ chức lập chứng từ điện tử thông báo cho người lao động về việc chứng từ đã lập sai.
>> Thông báo với cơ quan thuế về chứng từ đã lập sai theo Mẫu số 04/SS-CTĐT Phụ lục III (Thông báo chứng từ điện tử đã lập sai) kèm theo Thông tư 91/2026/TT-BTC.
- Các trường hợp chứng từ điện tử đã lập sai ngoài các trường hợp nêu trên thì tổ chức lập chứng từ điện tử thay thế cho chứng từ điện tử đã lập sai.
(Theo Điều 20 Thông tư 91/2026/TT-BTC)
2.5. Trách nhiệm của doanh nghiệp, cá nhân khấu trừ thuế TNCN khi sử dụng chứng từ điện tử
Doanh nghiệp, cá nhân khấu trừ thuế TNCN khi sử dụng chứng từ điện tử có trách nhiệm:
(1) Quản lý tên và mật khẩu của các tài khoản đã được cơ quan quản lý thuế cấp.
(2) Tạo lập chứng từ khấu trừ thuế TNCN điện tử để gửi đến người bị khấu trừ thuế và chịu trách nhiệm trước pháp luật về tính hợp pháp, chính xác của chứng từ điện tử đã lập.
(3) Chuyển dữ liệu chứng từ điện tử đến cơ quan quản lý thuế:
Theo đó, Tổ chức, cá nhân khấu trừ thuế sau khi lập đầy đủ các nội dung trên chứng từ khấu trừ thuế TNCN điện tử gửi cho người bị khấu trừ thuế, đồng thời gửi cho cơ quan thuế ngay trong ngày lập chứng từ.
- Tổ chức, cá nhân khấu trừ thuế, thực hiện chuyển dữ liệu chứng từ khấu trừ thuế TNCN điện tử đến cơ quan thuế theo định dạng chuẩn dữ liệu qua tổ chức cung cấp dịch vụ hóa đơn điện tử.
- Tổ chức khấu trừ thuế thu nhập cá nhân là tổ chức kết nối chuyển dữ liệu hóa đơn điện tử theo hình thức gửi trực tiếp đến cơ quan thuế thì chuyển dữ liệu chứng từ khấu trừ thuế qua Hệ thống thông tin quản lý thuế.
- Tổ chức, cá nhân trả thu nhập không thuộc đối tượng áp dụng hóa đơn điện tử và tổ chức, cá nhân trả thu nhập sử dụng hóa đơn điện tử có mã của cơ quan thuế sử dụng miễn phí dịch vụ thì được lựa chọn chuyển dữ liệu chứng từ khấu trừ thuế TNCN điện tử thông qua Hệ thống thông tin quản lý thuế hoặc tổ chức cung cấp dịch vụ hóa đơn điện tử được Cục Thuế ủy thác cung cấp dịch vụ chứng từ khấu trừ thuế TNCN điện tử.
(4) Lưu trữ và bảo đảm tính toàn vẹn của toàn bộ chứng từ điện tử; thực hiện các quy định pháp luật về bảo đảm an toàn, an ninh hệ thống dữ liệu điện tử.
(5) Chấp hành sự kiểm tra, đối chiếu của cơ quan quản lý thuế và các cơ quan có thẩm quyền theo quy định của pháp luật.
(Theo Điều 29 Nghị định 254/2026/NĐ-CP)
4,909

Tìm kiếm văn bản
Công việc pháp lý liên quan
- Quyết toán thuế thu nhập cá nhân từ 1/7/2026
- Trách nhiệm khấu trừ thuế, khai, nộp thuế TNCN đã khấu trừ của doanh nghiệp từ 1/7/2026
- Tổng hợp biểu mẫu khai thuế từ ngày 01/7/2026
- Tổng hợp biểu mẫu đăng ký thuế từ 01/7/2026
- Lập chứng từ khấu trừ thuế thu nhập cá nhân từ 01/7/2026
- Tổng hợp các khoản thu nhập chịu thuế, miễn thuế từ tiền lương tiền công 01/7/2026
- Thủ tục đăng ký thuế cho người phụ thuộc từ 1/7/2026
- Đăng ký người phụ thuộc để giảm trừ gia cảnh từ 01/7/2026
- Trách nhiệm khấu trừ, kê khai, nộp thuế TNCN từ tiền lương, tiền công từ 1/7/2026
- Công thức tính thuế thu nhập cá nhân từ tiền lương, tiền công 2026

