Quy định mới về xác định trị giá hải quan của hàng hóa xuất khẩu từ 15/08/2025?
Căn cứ theo khoản 1, khoản 2 Điều 20 Nghị định 08/2015/NĐ-CP đã được sửa đổi, bổ sung khoản 8 Điều 1 Nghị định 167/2025/NĐ-CP quy định nguyên tắc, phương pháp xác định trị giá hải quan của hàng hóa xuất khẩu mới áp dụng từ ngày 15/08/2025.
Theo đó, trị giá hải quan của hàng hóa xuất khẩu là giá bán của hàng hóa tính đến cửa khẩu xuất, không bao gồm phí bảo hiểm quốc tế và phí vận tải quốc tế, được xác định trên cơ sở trị giá thực tế của hàng hóa tại cửa khẩu xuất, theo trình tự các phương pháp sau:
- Giá bán của hàng hóa tính đến cửa khẩu xuất bao gồm giá bán ghi trên hợp đồng mua bán hàng hóa hoặc hóa đơn thương mại và các khoản chi phí liên quan đến hàng hóa xuất khẩu phù hợp với chứng từ có liên quan nếu các khoản chi phí này chưa bao gồm trong giá bán của hàng hóa;
- Giá bán của hàng hóa xuất khẩu giống hệt, tương tự trên cơ sở dữ liệu trị giá hải quan sau khi quy đổi về giá bán của hàng hóa tính đến cửa khẩu xuất tại thời điểm gần nhất so với ngày đăng ký tờ khai xuất khẩu của lô hàng đang xác định trị giá;
- Giá bán của hàng hóa xuất khẩu giống hệt, tương tự tại thị trường Việt Nam sau khi quy đổi về giá bán của hàng hóa tính đến cửa khẩu xuất tại thời điểm gần nhất so với ngày đăng ký tờ khai xuất khẩu của lô hàng đang xác định trị giá;
- Giá bán của hàng hóa xuất khẩu do cơ quan hải quan thu thập, tổng hợp, phân loại theo quy định tại khoản 1 Điều 22 Nghị định 08/2015/NĐ-CP sau khi quy đổi về giá bán của hàng hóa tính đến cửa khẩu xuất.
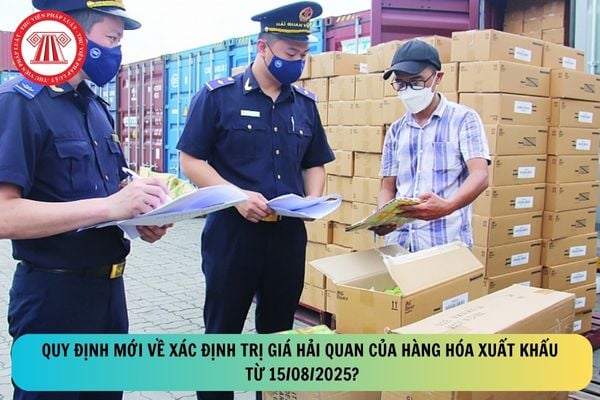
Quy định mới về xác định trị giá hải quan của hàng hóa xuất khẩu từ 15/08/2025? (Hình từ Internet)
Hàng hóa xuất nhập khẩu có trị giá hải quan bao nhiêu được miễn thu phí lệ phí hải quan?
Căn cứ theo quy định tại Điều 3 Thông tư 14/2021/TT-BTC quy định các đối tượng được miễn thu phí, lệ phí hải quan như sau:
Các đối tượng được miễn thu phí, lệ phí
Miễn thu phí hải quan và lệ phí hàng hóa, phương tiện vận tải quá cảnh đối với tổ chức, cá nhân thực hiện thủ tục hải quan xuất khẩu, nhập khẩu, quá cảnh hàng hóa, xuất cảnh, nhập cảnh, quá cảnh phương tiện vận tải trong các trường hợp sau:
1. Hàng viện trợ nhân đạo, viện trợ không hoàn lại; quà tặng cho cơ quan nhà nước, tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức xã hội, tổ chức xã hội - nghề nghiệp, đơn vị vũ trang nhân dân, cá nhân (được miễn thuế trong định mức theo quy định); quà biếu, quà tặng vì mục đích nhân đạo, từ thiện; đồ dùng của tổ chức, cá nhân nước ngoài theo quy chế miễn trừ ngoại giao; hành lý mang theo người; hàng bưu phẩm, bưu kiện được miễn thuế xuất khẩu, nhập khẩu theo quy định của pháp luật hiện hành.
2. Hàng hóa xuất khẩu, nhập khẩu gửi qua dịch vụ chuyển phát nhanh có trị giá từ 1.000.000 đồng Việt Nam trở xuống hoặc có số tiền thuế (các khoản thuế theo quy định) phải nộp dưới 100.000 đồng Việt Nam.
3. Hàng hóa xuất khẩu, nhập khẩu có trị giá hải quan dưới 500.000 đồng Việt Nam hoặc có tổng số tiền thuế (các khoản thuế theo quy định) phải nộp dưới 50.000 Việt Nam đồng Việt Nam cho một lần xuất khẩu, nhập khẩu.
4. Hàng hóa mua bán, trao đổi của cư dân biên giới trong định mức theo quy định.
5. Phương tiện vận tải thường xuyên qua lại biên giới được quản lý theo phương thức mở sổ theo dõi, không quản lý bằng tờ khai.
6. Hàng hóa, phương tiện vận tải quá cảnh được miễn phí, lệ phí theo quy định tại các điều ước quốc tế mà Việt Nam là thành viên hoặc cam kết của Chính phủ Việt Nam.
Như vậy, hàng hóa xuất nhập khẩu có trị giá hải quan dưới 500.000 đồng Việt Nam thì được miễn thu phí lệ phí hải quan.
Trị giá hải quan có được dùng làm cơ sở cho việc tính thuế xuất nhập khẩu?
Căn cứ tại Điều 86 Luật Hải quan 2014 quy định về trị giá hải quan như sau:
Trị giá hải quan
1. Trị giá hải quan được sử dụng làm cơ sở cho việc tính thuế xuất khẩu, thuế nhập khẩu và thống kê hàng hóa xuất khẩu, nhập khẩu.
2. Trị giá hải quan đối với hàng hóa xuất khẩu là giá bán của hàng hóa tính đến cửa khẩu xuất, không bao gồm phí bảo hiểm và phí vận tải quốc tế.
3. Trị giá hải quan đối với hàng hóa nhập khẩu là giá thực tế phải trả tính đến cửa khẩu nhập đầu tiên, phù hợp với pháp luật Việt Nam và điều ước quốc tế mà Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
Như vậy, theo quy định trị giá hải quan được dùng làm cơ sở cho việc tính thuế xuất nhập khẩu.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];