
Hướng dẫn liên kết tài khoản VNeID với ứng dụng eTax Mobile?
Ứng dụng eTax Mobile (ứng dụng thuế điện tử dành cho cá nhân, hộ kinh doanh) của Tổng cục Thuế hỗ trợ cá nhân tra cứu thông tin nghĩa vụ thuế, nộp thuế điện tử, nhận thông báo điện tử, cập nhật thông tin đăng ký thuế... trên thiết bị di động.
Dưới đây là hướng dẫn liên kết tài khoản VNeID với ứng dụng eTax Mobile:
Để cài đặt ứng dụng eTax Mobile người nộp thuế truy cập vào app Store trên hệ điều hành IOS hoặc CH Play trên hệ điều hành android để tìm kiếm "etax mobile" hoặc "thuế điện tử" để tiến hành cài đặt.
Khi cài đặt ứng dụng eTax Mobile, để bắt đầu sử dụng người nộp thuế nhấn vào biểu tượng logo thuế nhà nước của ứng dụng để truy cập ứng dụng.
Bước 1: Đăng nhập bằng tài khoản VNeID
Trên màn hình đăng nhập, nhấn biểu tượng 
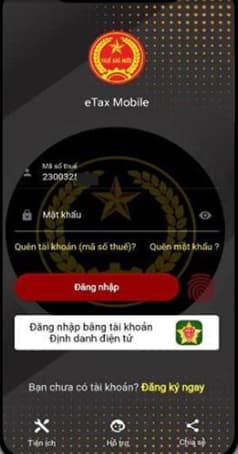
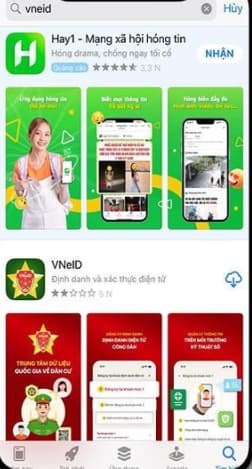
Bước 2.1: Trường hợp NNT (người nộp thuế) chưa tải app VNeID, hiển thị app VNeID trên App store hoặc CH Play. NNT thực hiện tải app VNeID về điện thoại.
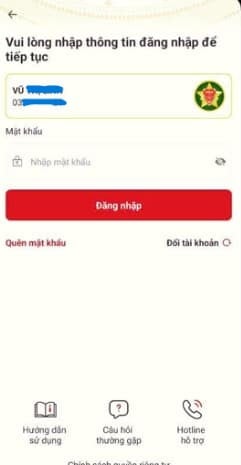
Bước 2.2: Trường hợp NNT đã tải app VNeID, hiển thị màn hình đăng nhập của app VNeID. NNT nhập thông tin Số định danh cá nhân, mật khẩu, nhấn Đăng nhập.
Bước 3.1: Trường hợp NNT có tài khoản định danh mức 1, hệ thống cảnh báo và không cho đăng nhập vào hệ thống.
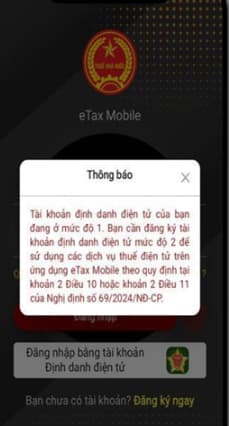
Bước 3.2: Trường hợp NNT có tài khoản định danh mức 2 mà chưa có tài khoản truy cập eTax Mobile, hệ thống hiển thị cảnh báo “Bạn vui lòng bổ sung, hoàn thiện thông tin để đăng ký và kích hoạt tài khoản giao dịch Thuế điện tử.".
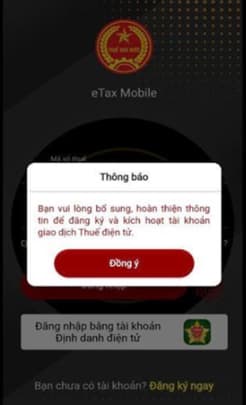
Bước 4: NNT chọn Đồng ý, hiển thị màn hình cập nhật thông tin:
- Mã số thuế: Tự động hiển thị theo thông tin đăng ký thuế. Không cho phép sửa.
- Tên người nộp thuế: hiển thị mặc định tên người nộp thuế, không cho sửa.
- Tỉnh/Thành phố cư trú: Hiển thị mặc định theo đăng ký thuế, không cho sửa.
-CQT cấp MST: Hiển thị mặc định theo thông tin đăng ký thuế, không cho sửa.
- Loại giấy tờ: Hiển thị mặc định Căn cước công dân, không cho sửa.
- Số giấy tờ: Tự động hiển thị theo thông tin từ Bộ công an, không cho sửa.
- Số điện thoại: Tự động hiển thị theo thông tin Bộ công an, cho phép sửa.
- Email: Tự động hiển thị theo thông tin Bộ công an, cho phép sửa.
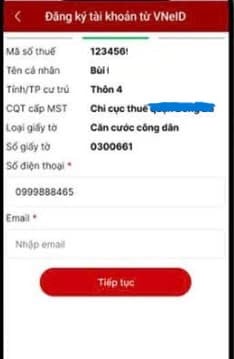
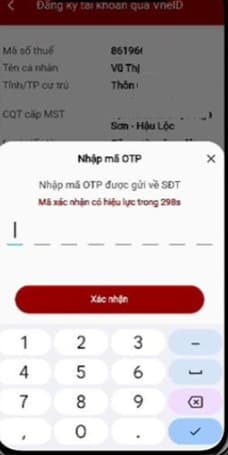
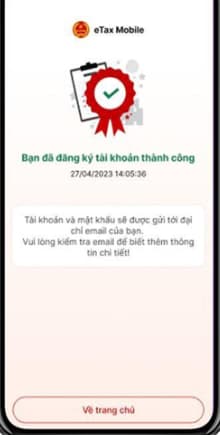
Bước 5: chọn Tiếp tục >> nhập mã OTP (được gửi về tin nhắn điện thoại) >> Xác nhận, hiển thị thông báo “Bạn đã đăng ký tài khoản thành công”.
Tải về Chi tiết Hướng dẫn cài đặt và cách sử dụng Etax Mobile cho người nộp thuế là cá nhân mới nhất 2025.

Hướng dẫn liên kết tài khoản VNeID với ứng dụng eTax Mobile? (Hình từ Internet)
Các ngân hàng liên kết với eTax Mobile để nộp thuế?
Căn cứ Mục VI Công văn 2015/CTTPHCM-TTHT năm 2025, hướng dẫn nộp thuế online qua ngân hàng kèm theo danh sách 23 ngân hàng liên kết như sau:
(1) BIDV - Ngân hàng Đầu tư và Phát triển Việt Nam
(2) Vietcombank - Ngân hàng Thương mại Cổ phần Ngoại thương Việt Nam
(3) MB - Ngân hàng Quân đội
(4) TPBank - Ngân hàng Thương mại Cổ phần Tiên Phong
(5) HDBank - Ngân hàng Thương mại Cổ phần Phát triển Thành phố Hồ Chí Minh
(6) ACB - Ngân hàng Thương mại Cổ phần Á Châu
(7) SCB - Ngân hàng Thương mại Cổ phần Sài Gòn
(8) OCB - Ngân hàng Thương mại Cổ phần Phương Đông
(9) Shinhan Bank - Ngân hàng Shinhan Việt Nam (Shinhan Bank Vietnam)
(10) VietinBank - Ngân hàng Thương mại Cổ phần Công Thương Việt Nam
(11) Eximbank - Ngân hàng Xuất nhập khẩu Việt Nam
(12) VietABank - Ngân hàng Thương mại Cổ phần Việt Á
(13) Agribank - Ngân hàng Nông nghiệp và Phát triển Nông thôn Việt Nam
(14) Saigonbank - Ngân hàng Sài Gòn Công Thương
(15) BVBank - Ngân hàng Bưu điện Liên Việt
(16) VIB - Ngân hàng Thương mại Cổ phần Quốc tế Việt Nam
(17) VRB - Ngân hàng Liên Việt
(18) Sacombank - Ngân hàng Thương mại Cổ phần Sài Gòn Thương Tín
(19) VPBank - Ngân hàng Thương mại Cổ phần Việt Nam Thịnh Vượng
(20) Techcombank - Ngân hàng Thương mại Cổ phần Kỹ Thương Việt Nam
(21) LPBank - Ngân hàng Thương mại Cổ phần Bưu điện Liên Việt
(22) Wooribank - Ngân hàng Woori Việt Nam
(23) SHB - Ngân hàng Sài Gòn - Hà Nội
Trường hợp nào người nộp thuế không được hoàn trả số tiền thuế nộp thừa?
Căn cứ tại khoản 3 Điều 60 Luật Quản lý thuế 2019 quy định về xử lý số tiền thuế, tiền chậm nộp, tiền phạt nộp thừa như sau:
Xử lý số tiền thuế, tiền chậm nộp, tiền phạt nộp thừa
...
3. Không hoàn trả số tiền thuế, tiền chậm nộp, tiền phạt nộp thừa và cơ quan quản lý thuế thực hiện thanh khoản số tiền nộp thừa trên sổ kế toán, trên hệ thống dữ liệu điện tử trong các trường hợp sau đây:
a) Cơ quan quản lý thuế đã thông báo cho người nộp thuế về số tiền thuế, tiền chậm nộp, tiền phạt nộp thừa được hoàn trả nhưng người nộp thuế từ chối nhận lại số tiền nộp thừa bằng văn bản;
b) Người nộp thuế không hoạt động tại địa chỉ đã đăng ký với cơ quan thuế, đã được cơ quan quản lý thuế thông báo về số tiền nộp thừa trên phương tiện thông tin đại chúng mà sau 01 năm kể từ ngày thông báo, người nộp thuế không có phản hồi bằng văn bản yêu cầu hoàn trả tiền thuế, tiền chậm nộp, tiền phạt nộp thừa với cơ quan quản lý thuế;
c) Khoản nộp thừa quá thời hạn 10 năm kể từ ngày nộp tiền vào ngân sách nhà nước mà người nộp thuế không bù trừ nghĩa vụ thuế và không hoàn thuế.
4. Trường hợp người nộp thuế không hoạt động tại địa chỉ đăng ký kinh doanh có tiền thuế, tiền chậm nộp, tiền phạt nộp thừa và tiền thuế, tiền chậm nộp, tiền phạt còn nợ thì cơ quan quản lý thuế thực hiện bù trừ tiền thuế, tiền chậm nộp, tiền phạt nộp thừa với số tiền thuế, tiền chậm nộp, tiền phạt còn nợ.
Theo đó, người nộp thuế không được hoàn trả số tiền thuế nộp thừa trong các trường hợp sau:
- Cơ quan quản lý thuế đã thông báo cho người nộp thuế về số tiền thuế nộp thừa được hoàn trả nhưng người nộp thuế từ chối nhận lại số tiền nộp thừa bằng văn bản;
- Người nộp thuế không hoạt động tại địa chỉ đã đăng ký với cơ quan thuế, đã được cơ quan quản lý thuế thông báo về số tiền thuế nộp thừa trên phương tiện thông tin đại chúng mà sau 01 năm kể từ ngày thông báo, người nộp thuế không có phản hồi bằng văn bản yêu cầu hoàn trả tiền thuế phạt nộp thừa với cơ quan quản lý thuế;
- Khoản nộp thừa quá thời hạn 10 năm kể từ ngày nộp tiền vào ngân sách nhà nước mà người nộp thuế không bù trừ nghĩa vụ thuế và không hoàn thuế.
Cập nhật mới, ngày 01/07/2026, Luật Quản lý thuế 2025 chính thức có hiệu lực thi hành, trừ những quy định tại Điều 13, Điều 26 Luật Quản lý thuế 2025 sẽ có hiệu lực từ ngày 01/01/2026.
Căn cứ vào khoản 4 Điều 15 Luật Quản lý thuế 2025 có quy định về xử lý số tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt nộp thừa như sau:
Xử lý số tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt nộp thừa
...
4. Không hoàn trả số tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt nộp thừa trong các trường hợp sau đây:
a) Người nộp thuế từ chối nhận lại số tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt nộp thừa;
b) Số tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt nộp thừa quá thời hạn 10 năm kể từ ngày nộp tiền vào ngân sách nhà nước mà người nộp thuế không bù trừ nghĩa vụ nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt và không đề nghị hoàn thuế, khoản thu khác, tiền chậm nộp, tiền phạt.
5. Bộ trưởng Bộ Tài chính quy định chi tiết Điều này và các nội dung sau: hồ sơ, thủ tục, thẩm quyền xử lý số tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt nộp thừa; thời điểm xác định số tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt nộp thừa; trường hợp bù trừ do Hệ thống thông tin quản lý thuế thực hiện tự động và trường hợp bù trừ theo đề nghị của người nộp thuế.
Từ những quy định trên, từ 01/07/2026, cơ quan thuế sẽ không hoàn trả số tiền thuế nộp thừa trong trường hợp sau:
- Người nộp thuế từ chối nhận lại số tiền thuế nộp thừa.
- Số tiền phạt nộp thừa quá thời hạn 10 năm kể từ ngày nộp tiền vào ngân sách nhà nước mà người nộp thuế không bù trừ nghĩa vụ nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt và không đề nghị hoàn thuế, khoản thu khác, tiền chậm nộp, tiền phạt.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];



































