Hướng dẫn chỉnh sửa tờ khai quyết toán thuế TNCN gợi ý trên Etax Mobile đơn giản?
Tại Công văn 1296/CT-NVT năm 2026 có nêu các ứng dụng đã tích hợp chức năng “Tờ khai quyết toán thuế TNCN gợi ý” được xây dựng nhằm hỗ trợ người nộp thuế thực hiện kê khai quyết toán.
Cụ thể, Hệ thống tự động điền sẵn các chỉ tiêu trên tờ khai căn cứ dữ liệu về thu nhập, đăng ký thuế và nghĩa vụ thuế của cá nhân trên phạm vi toàn quốc, qua đó giảm thiểu thao tác nhập liệu và bảo đảm tính thống nhất của thông tin. Cá nhân chỉ cần kiểm tra thông tin do hệ thống hiển thị; nếu phù hợp với thực tế thì xác nhận và nộp hồ sơ trực tuyến ngay trên ứng dụng.
Trường hợp có chênh lệch, thực hiện điều chỉnh, bổ sung thông tin và gửi kèm tài liệu chứng minh theo quy định trước khi nộp hồ sơ.
Dưới đây là 04 bước chỉnh sửa tờ khai quyết toán thuế TNCN gợi ý trên Etax Mobile có thể tham khảo:
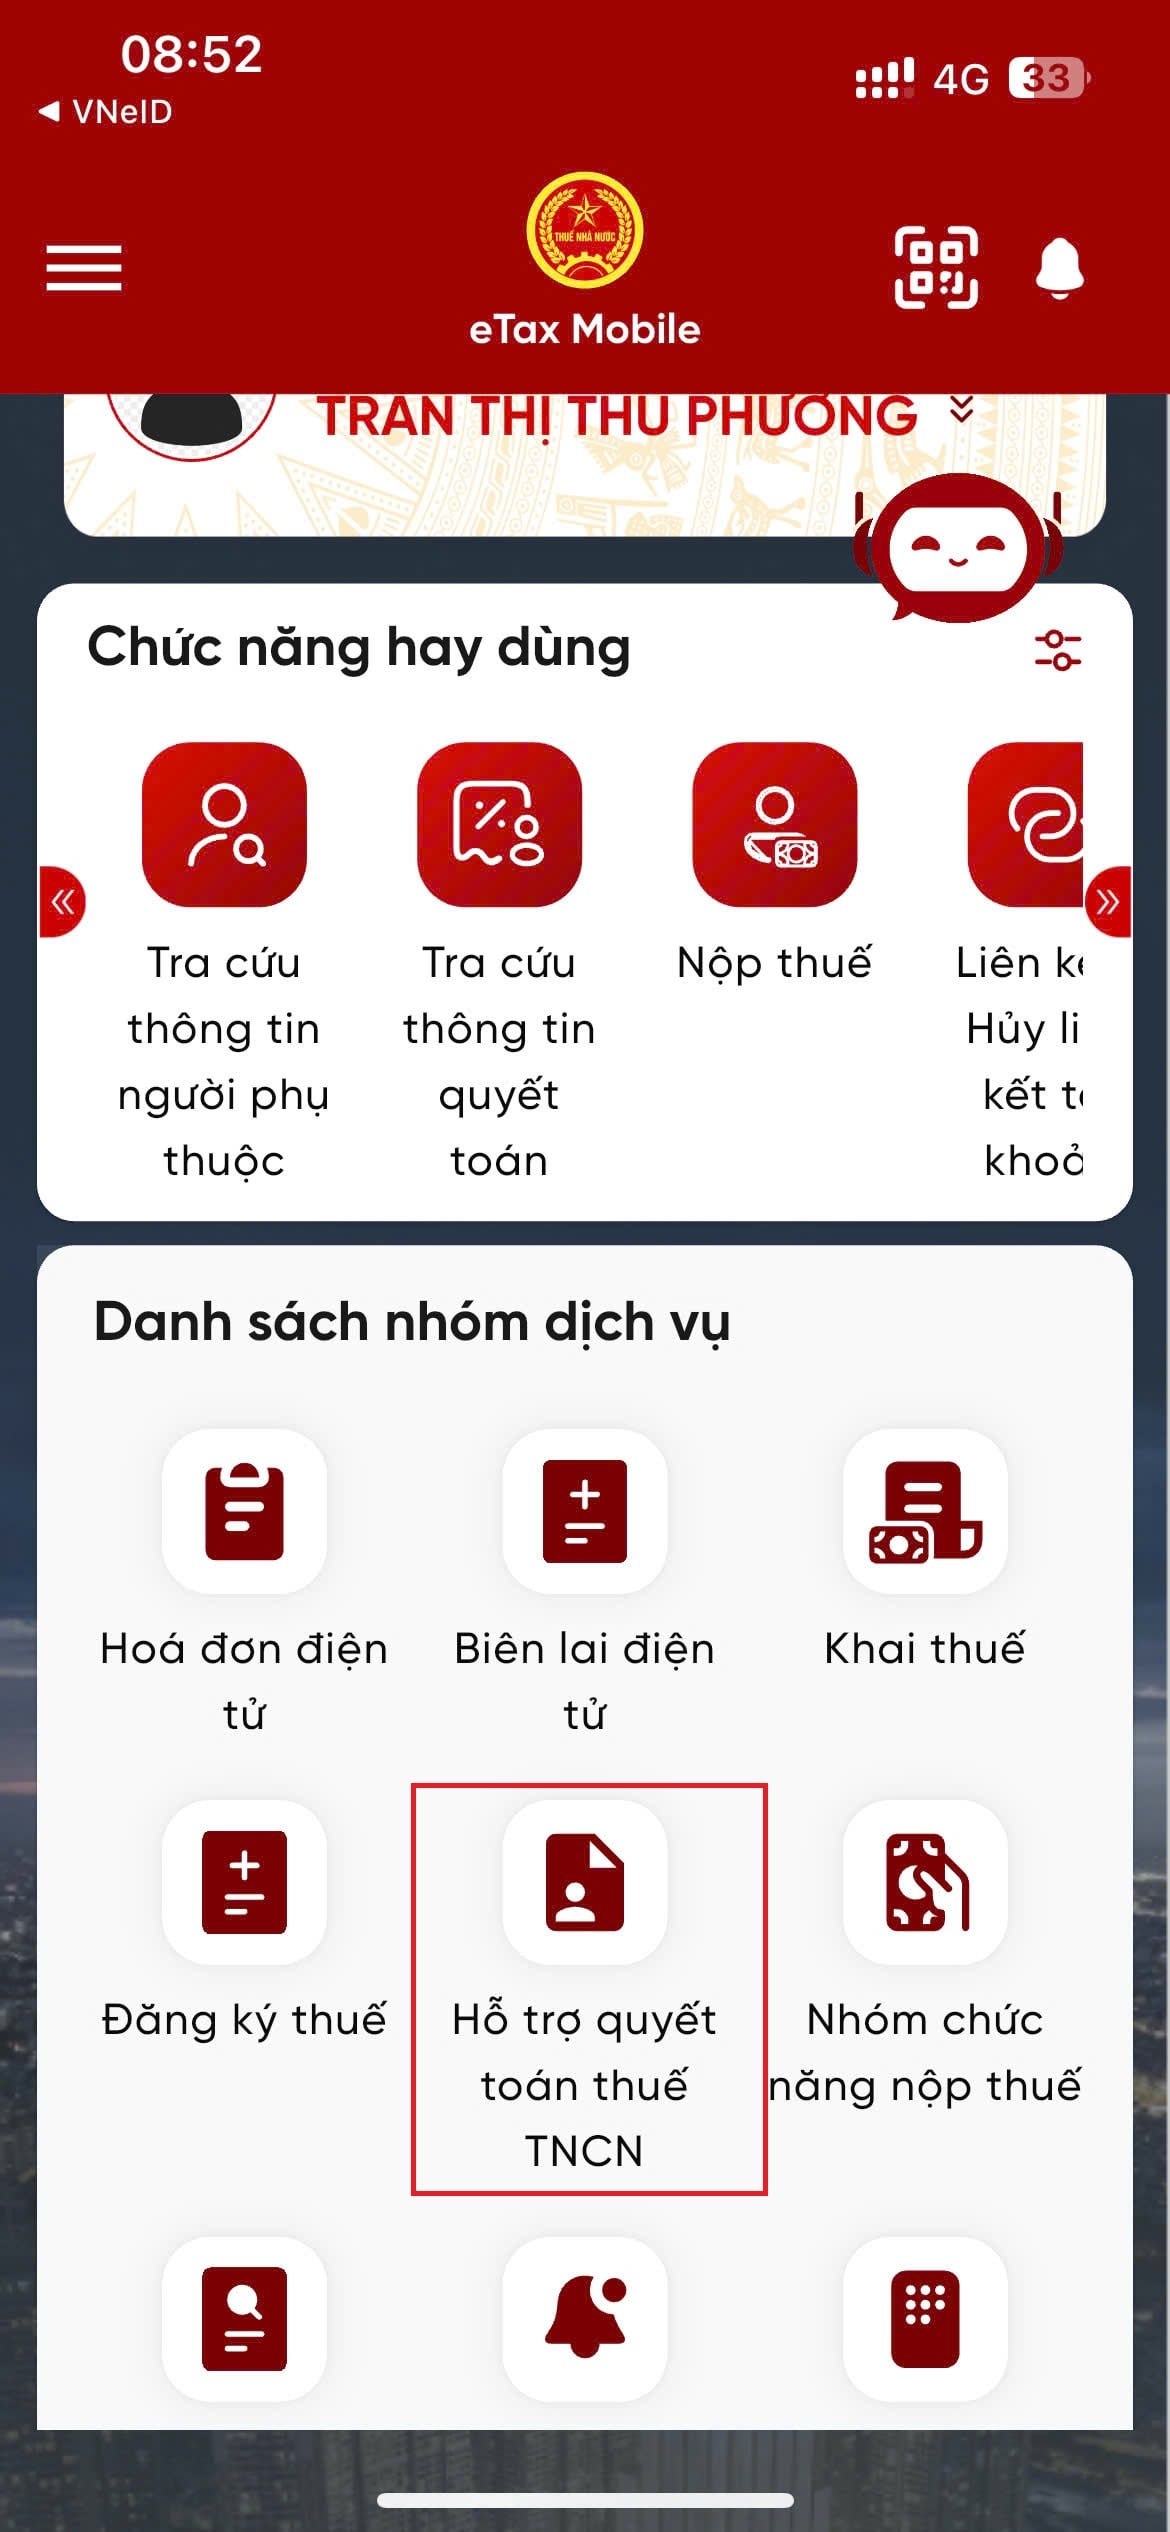
Bước 1: Đăng nhập vào ứng dụng eTax Mobile >> chọn mục “Hỗ trợ quyết toán thuế TNCN”
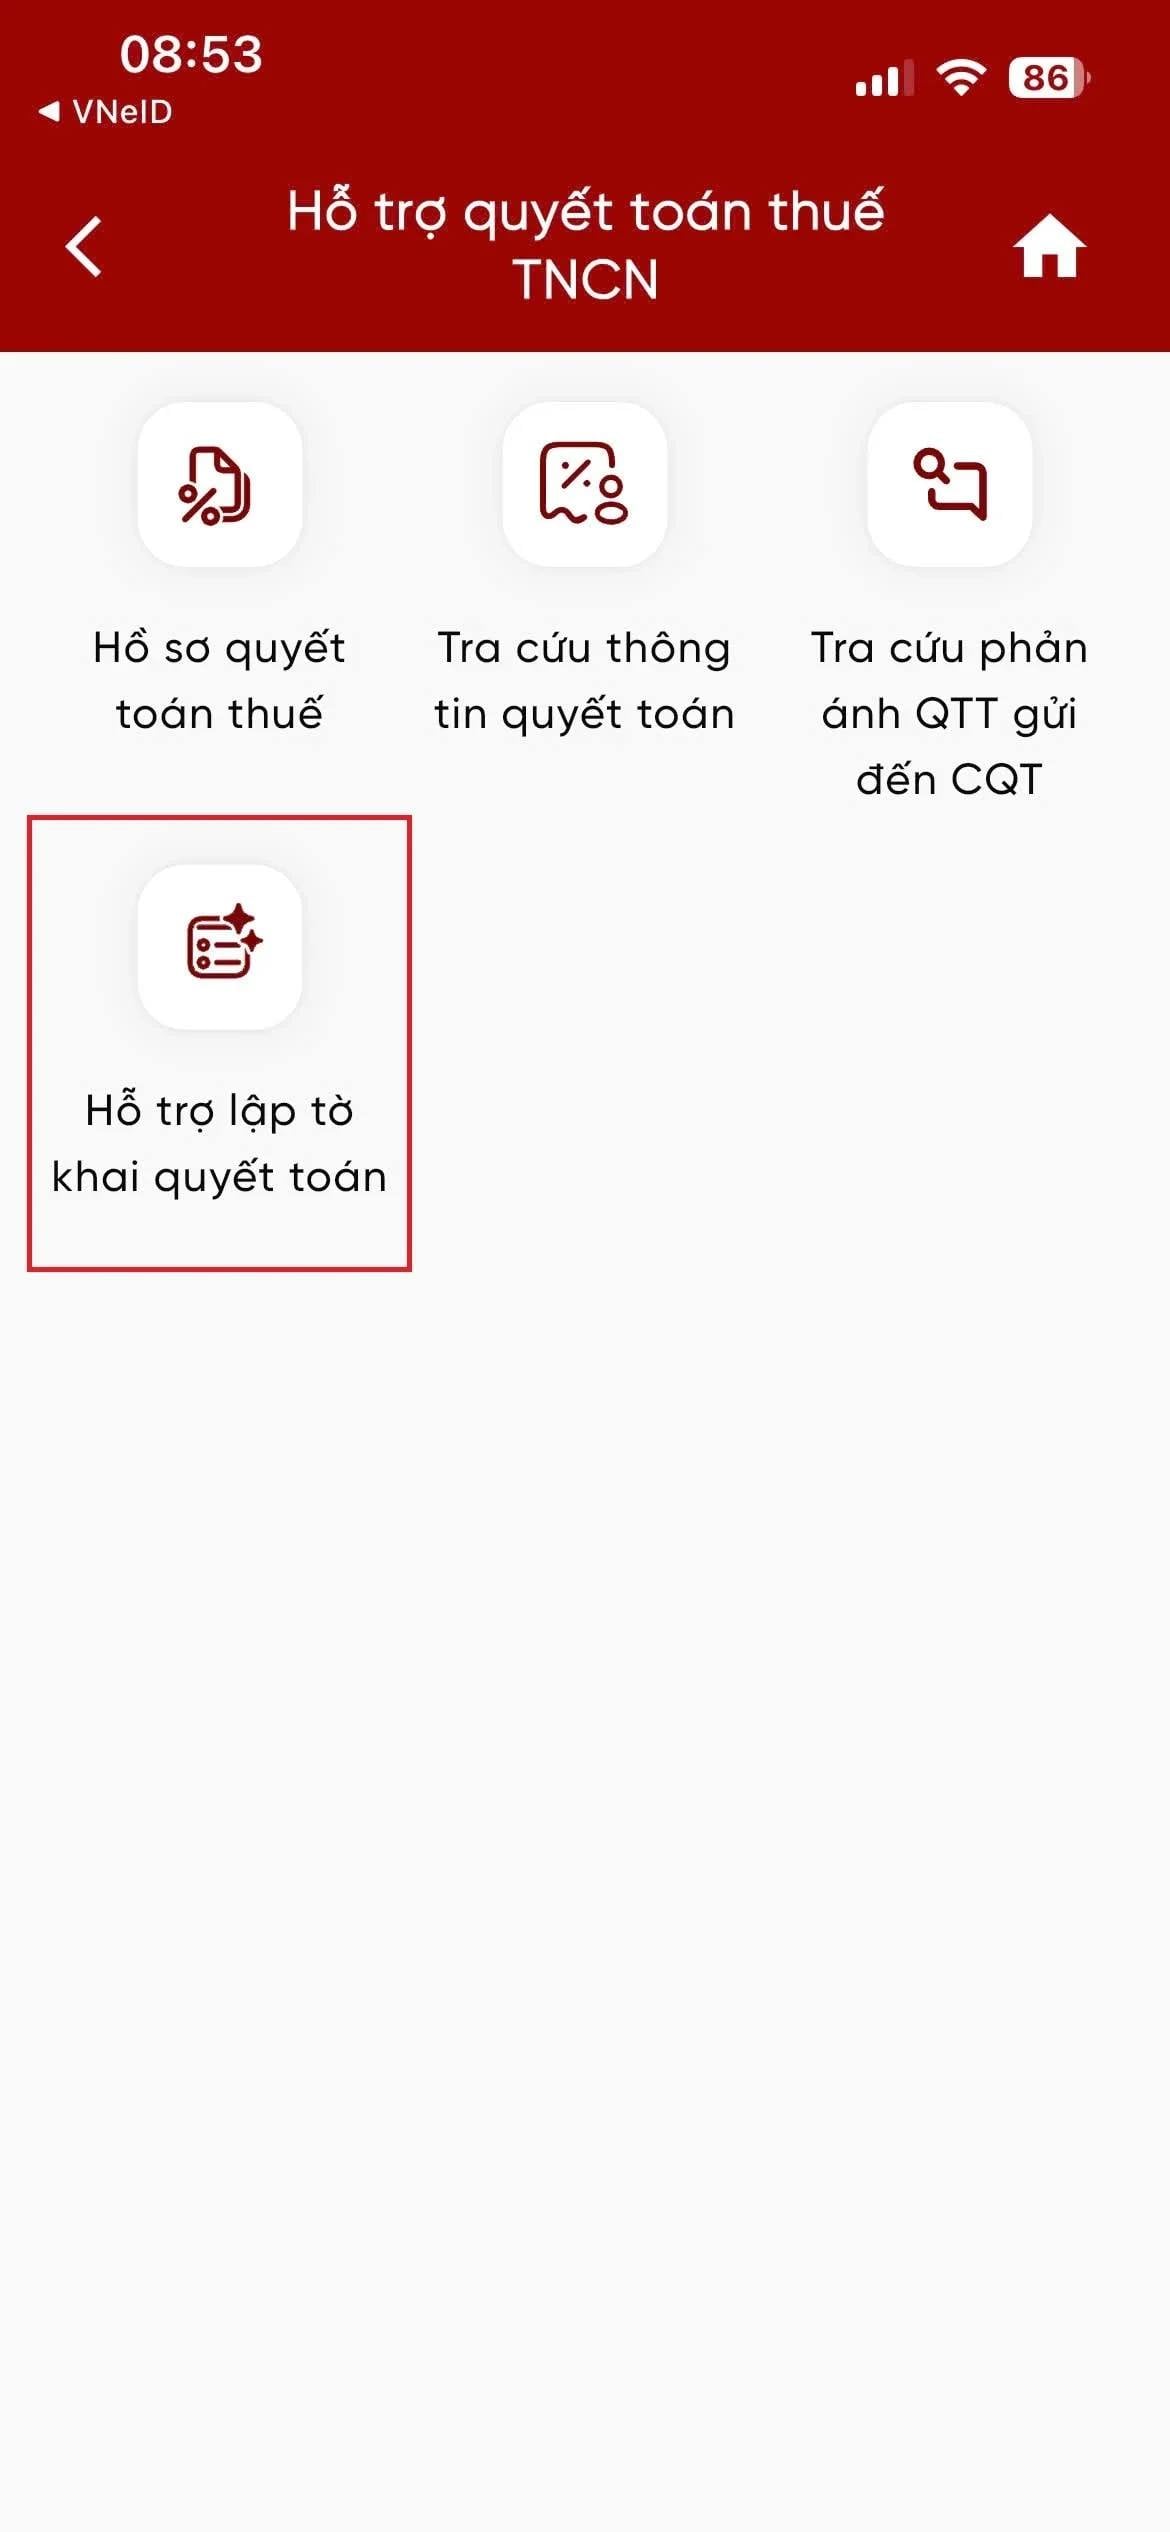
Bước 2: Chọn hỗ trợ lập tờ khai quyết toán
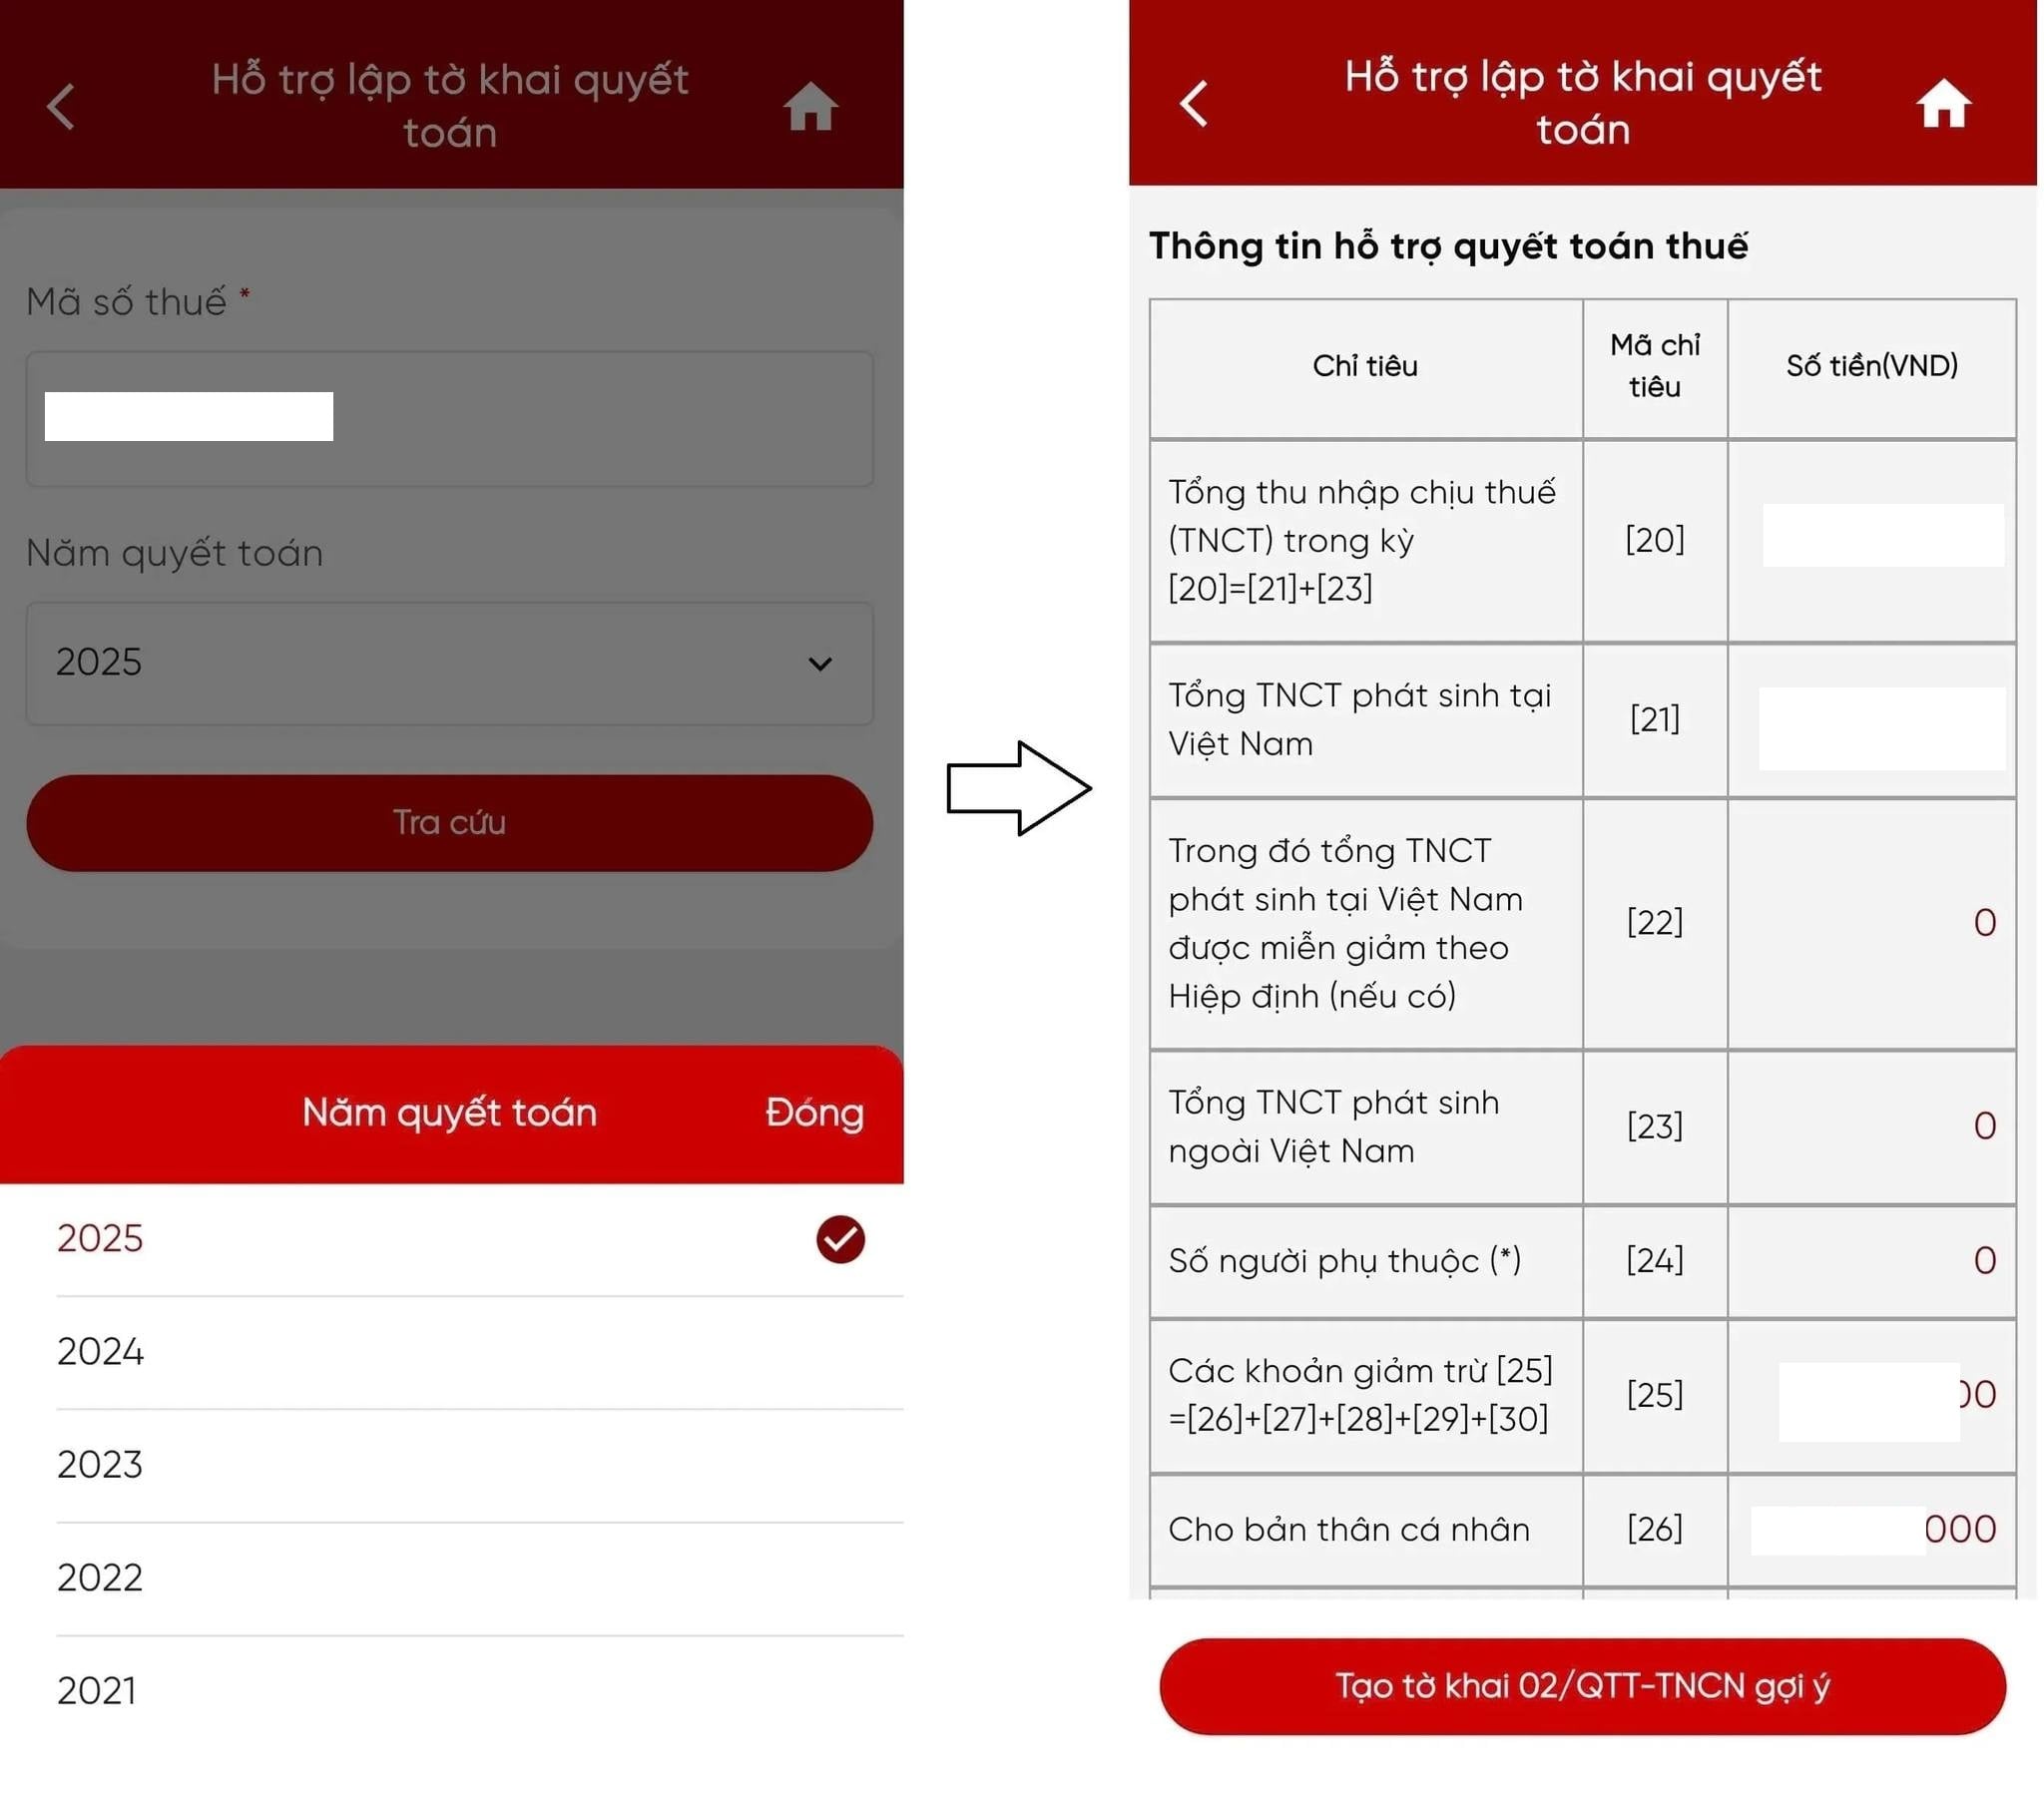
Bước 3: Chọn năm quyết toán thuế >> chọn tạo Tờ khai 02/QTT-TNCN gợi ý
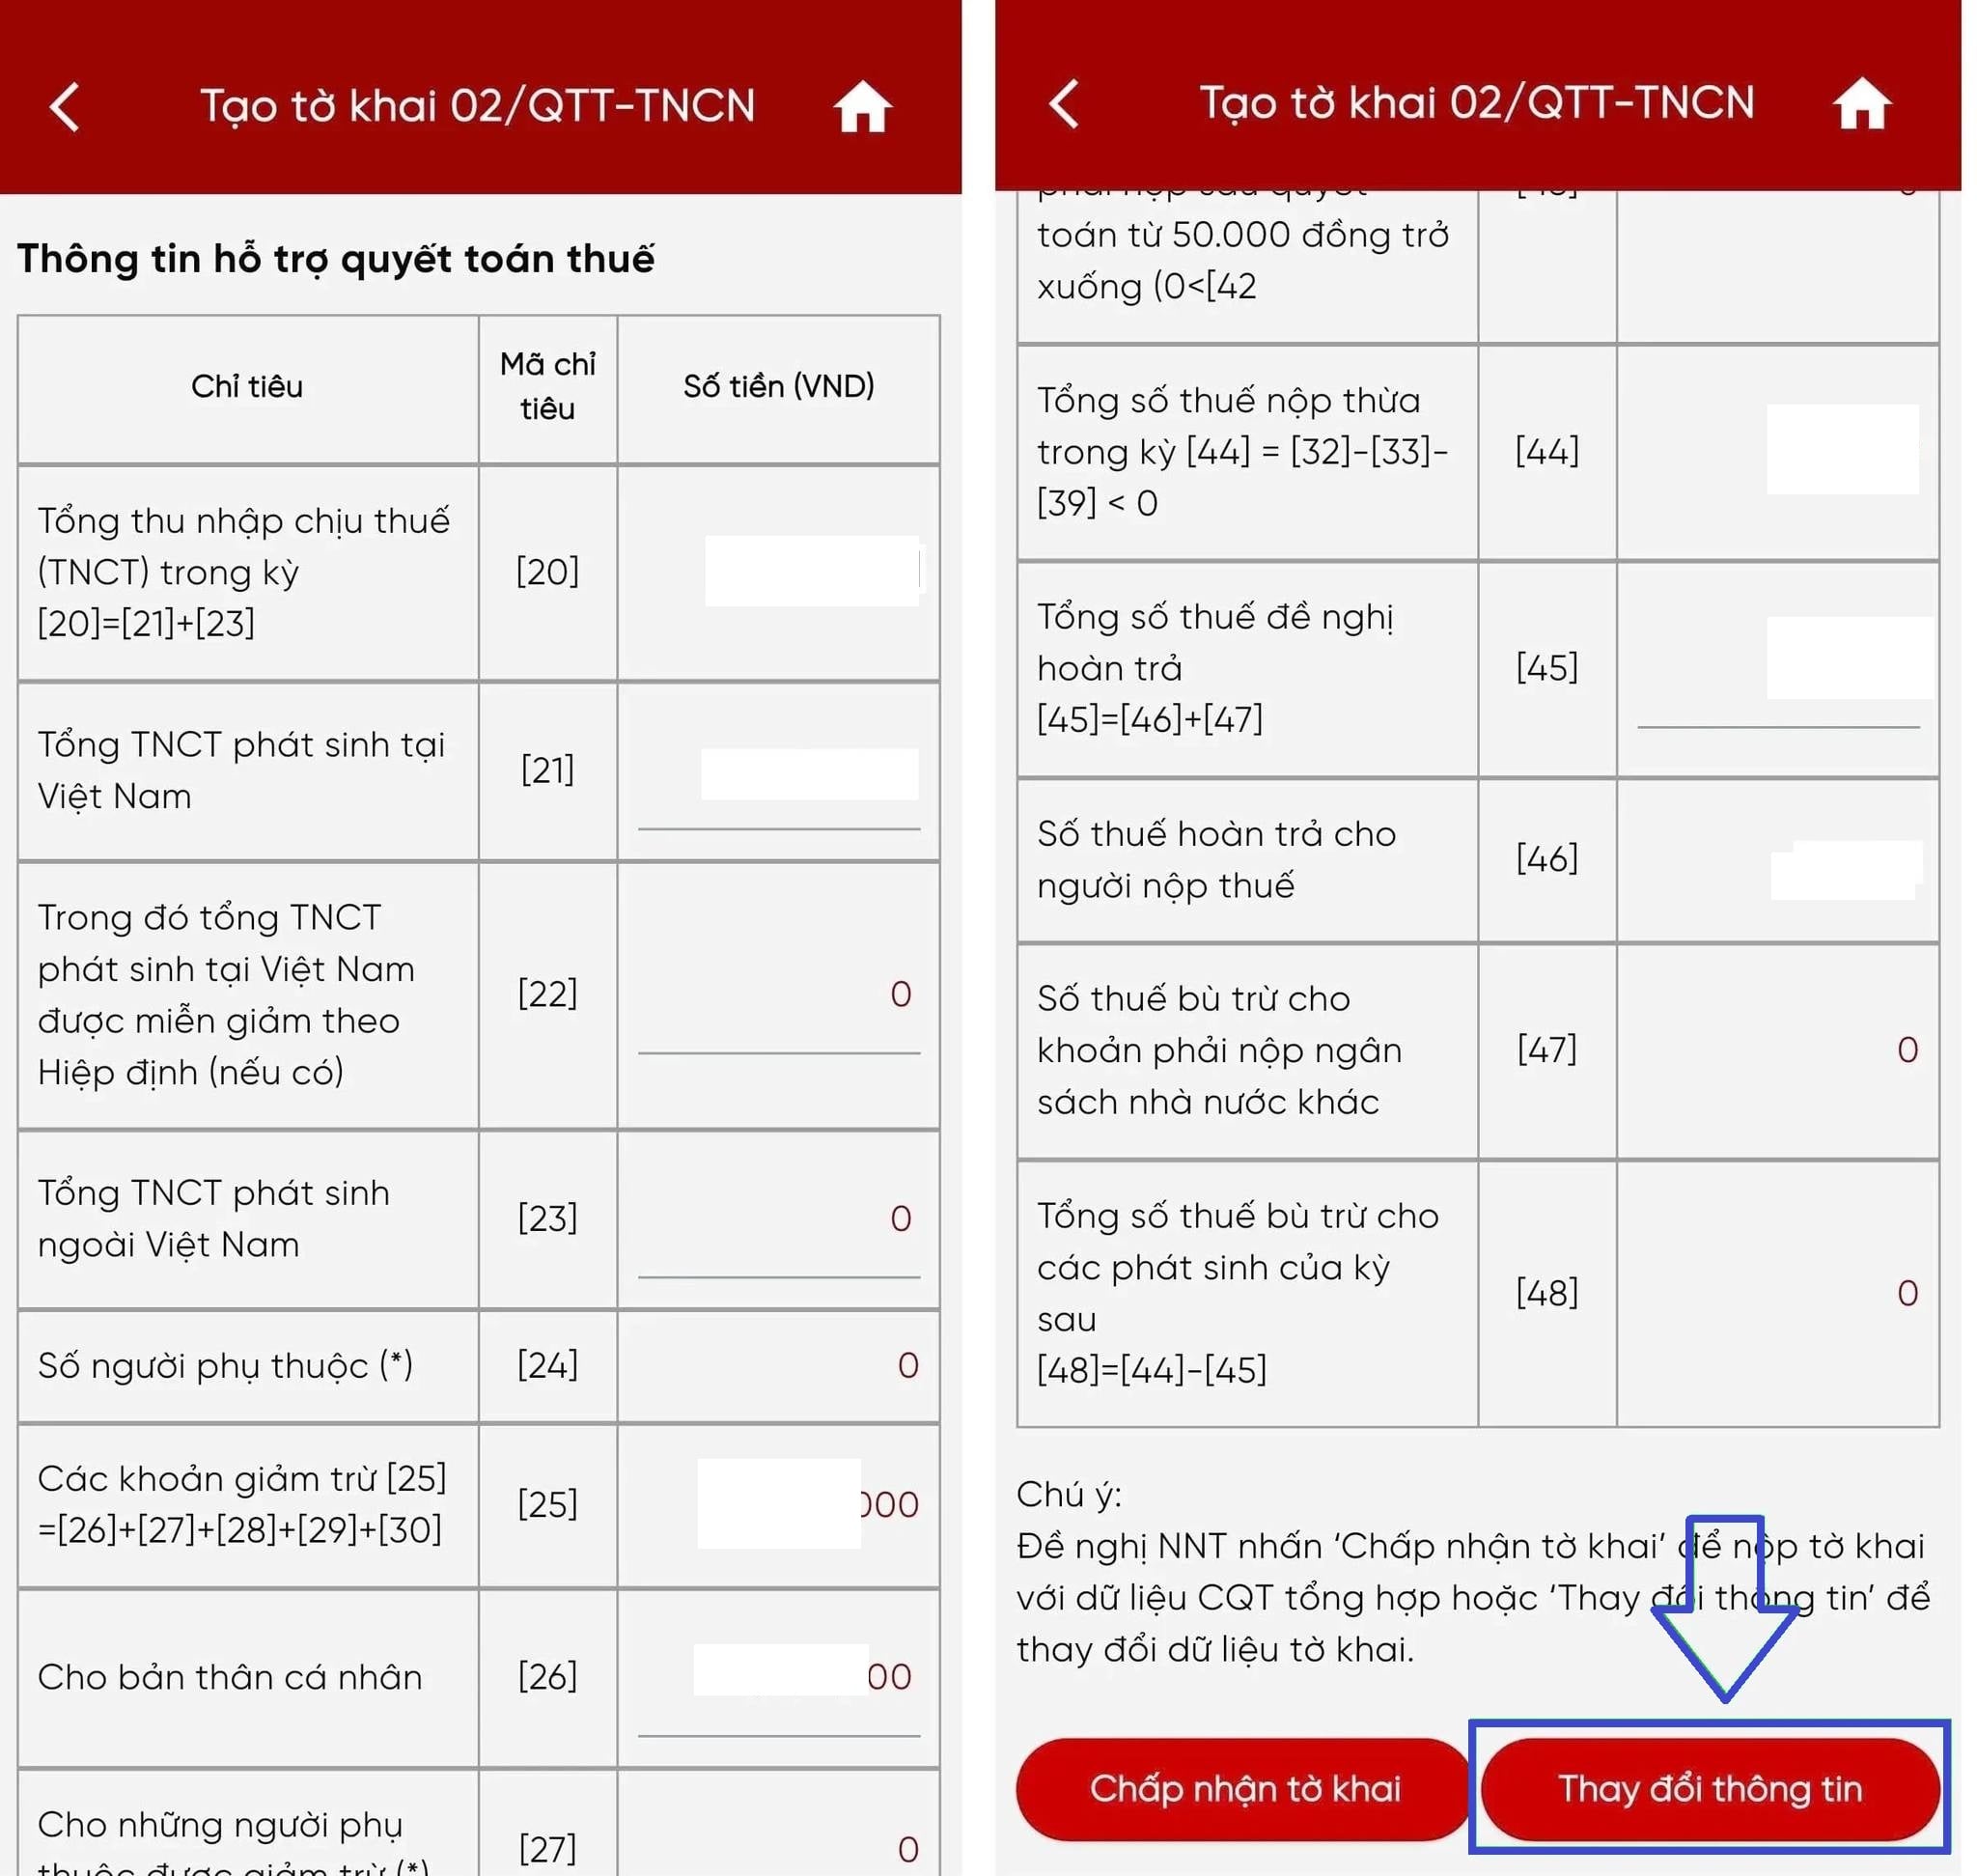
Bước 4: Chọn thay đổi thông tin nếu có chỉnh sửa
Ngoài ra, NNT có thể thực hiện trên Cổng dịch vụ công Thuế (https://dichvucong.gdt.gov.vn/tthc/homelogin) bằng các bước sau:
- NNT Chọn tờ khai quyết toán thuế TNCN đành cho cá nhân tự quyết toán - Tờ khai 02/QTT-TNCN (TT08/2021)
- Chọn nộp hồ sơ tại thủ tục hành chính mã [2.002233]
- Tại màn hình chính xuất hiện tờ khai gợi ý đã điền sẵn thông tin. Trường hợp cần thay đổi thông tin NTT chọn "Thay đổi thông tin" để cập nhật lại dữ liệu tờ khai.
"Thay đổi thông tin" NNT thực hiện nhập các số liệu cần điều chỉnh và nêu lý do
- Sau khi điều chỉnh nhấn "Tiếp tục" để thực hiện bước tiếp theo và thực hiện các bước còn lại của thủ tục quyết toán thuế TNCN.
Xem thêm >> Hướng dẫn cách làm tờ khai bổ sung 02 QTT-TNCN quyết toán thuế TNCN trên Dịch vụ công chi tiết 2026
Hướng dẫn chỉnh sửa tờ khai 02 QTT TNCN gợi ý trên Etax Mobile đơn giản? (Hình từ Internet)
Quy định thời hạn khai bổ sung hồ sơ khai thuế từ 01/7/2026 như thế nào?
Căn cứ tại khoản 5 Điều 12 Luật Quản lý thuế 2025 thời hạn khai bổ sung hồ sơ khai thuế từ 01/7/2026 cụ thể như sau:
Khai thuế, khoản thu khác; tính thuế, khoản thu khác; khấu trừ thuế
...
5. Người nộp thuế phát hiện hồ sơ khai thuế, khoản thu khác đã nộp cho cơ quan thuế có sai, sót thì được khai bổ sung hồ sơ khai thuế, khoản thu khác trong thời hạn 05 năm kể từ ngày hết thời hạn nộp hồ sơ khai thuế, khoản thu khác của kỳ tính thuế có sai, sót đối với các trường hợp sau:
a) Trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra;
b) Hồ sơ không thuộc phạm vi, thời kỳ thanh tra, kiểm tra thuế, khoản thu khác nêu tại quyết định thanh tra, kiểm tra;
c) Hồ sơ không thuộc trường hợp cơ quan điều tra yêu cầu không được khai bổ sung hồ sơ khai thuế, khoản thu khác để phục vụ điều tra vụ án.
d) Người nộp thuế phát hiện hồ sơ khai thuế đã nộp còn sai, sót liên quan đến phạm vi, thời kỳ đã thanh tra, kiểm tra dẫn đến phát sinh tăng số thuế phải nộp, giảm số thuế đã được miễn, giảm, hoàn, giảm số thuế được khấu trừ, giảm số thuế đã nộp thừa thì người nộp thuế được bổ sung hồ sơ giải trình với cơ quan thuế. Cơ quan thuế có trách nhiệm rà soát hồ sơ giải trình liên quan đến phạm vi, thời kỳ đã thanh tra, kiểm tra của người nộp thuế, trường hợp chấp thuận hồ sơ giải trình của người nộp thuế thì cơ quan thuế ban hành thông báo chấp thuận cho người nộp thuế điều chỉnh hồ sơ khai thuế.
Người nộp thuế bị xử lý theo quy định như đối với trường hợp cơ quan thuế, cơ quan có thẩm quyền thanh tra, kiểm tra phát hiện. Công chức thanh tra, kiểm tra thuế liên quan đến hồ sơ giải trình chịu trách nhiệm về sai, sót chưa được phát hiện đầy đủ qua kiểm tra trong trường hợp tuân thủ chưa đúng quy định tại điểm o khoản 1 Điều 38 của Luật này.
...
Hiện hành áp dụng quy định tại Điều 47 Luật Quản lý thuế 2019 đến hết ngày 30/06/2026 thì thời hạn khai bổ sung là 10 năm.
Từ 01/7/2026 khi Luật Quản lý thuế 2025 có hiệu lực thi hành thì thời hạn khai bổ sung hồ sơ khai thuế sẽ giảm xuống còn 05 năm.
Không phát sinh chi trả thu nhập có phải nộp tờ khai quyết toán thuế TNCN không?
Căn cứ theo tiết d.1 điểm d khoản 6 Điều 8 Nghị định 126/2020/NĐ-CP có quy định về các loại thuế khai theo tháng, khai theo quý, khai theo năm, khai theo từng lần phát sinh nghĩa vụ thuế và khai quyết toán thuế cụ thể như sau:
Các loại thuế khai theo tháng, khai theo quý, khai theo năm, khai theo từng lần phát sinh nghĩa vụ thuế và khai quyết toán thuế
...
6. Các loại thuế, khoản thu khai quyết toán năm và quyết toán đến thời điểm giải thể, phá sản, chấm dứt hoạt động, chấm dứt hợp đồng hoặc tổ chức lại doanh nghiệp. Trường hợp chuyển đổi loại hình doanh nghiệp (không bao gồm doanh nghiệp nhà nước cổ phần hóa) mà doanh nghiệp chuyển đổi kế thừa toàn bộ nghĩa vụ về thuế của doanh nghiệp được chuyển đổi thì không phải khai quyết toán thuế đến thời điểm có quyết định về việc chuyển đổi doanh nghiệp, doanh nghiệp khai quyết toán khi kết thúc năm. Cụ thể như sau:
...
d) Thuế thu nhập cá nhân đối với tổ chức, cá nhân trả thu nhập chịu thuế thu nhập cá nhân từ tiền lương, tiền công; cá nhân có thu nhập từ tiền lương, tiền công ủy quyền quyết toán thuế cho tổ chức, cá nhân trả thu nhập; cá nhân có thu nhập từ tiền lương, tiền công trực tiếp quyết toán thuế với cơ quan thuế. Cụ thể như sau:
d.1) Tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công có trách nhiệm khai quyết toán thuế và quyết toán thay cho các cá nhân có ủy quyền do tổ chức, cá nhân trả thu nhập chi trả, không phân biệt có phát sinh khấu trừ thuế hay không phát sinh khấu trừ thuế. Trường hợp tổ chức, cá nhân không phát sinh trả thu nhập thì không phải khai quyết toán thuế thu nhập cá nhân. Trường hợp cá nhân là người lao động được điều chuyển từ tổ chức cũ đến tổ chức mới do tổ chức cũ thực hiện sáp nhập, hợp nhất, chia, tách, chuyển đổi loại hình doanh nghiệp hoặc tổ chức cũ và tổ chức mới trong cùng một hệ thống thì tổ chức mới có trách nhiệm quyết toán thuế theo ủy quyền của cá nhân đối với cả phần thu nhập do tổ chức cũ chi trả và thu lại chứng từ khấu trừ thuế thu nhập cá nhân do tổ chức cũ đã cấp cho người lao động (nếu có).
...
Theo đó, tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công có trách nhiệm khai quyết toán thuế và quyết toán thay cho các cá nhân có ủy quyền, không phân biệt có phát sinh khấu trừ thuế hay không phát sinh khấu trừ thuế. Trường hợp không phát sinh trả thu nhập thì không phải khai quyết toán thuế TNCN.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];