
Hệ thống tài khoản kế toán từ ngày 01/1/2026 cho cơ quan bảo hiểm xã hội?
Ngày 14/11/2025, Bộ trưởng Bộ Tài chính đã ban hành Thông tư 107/2025/TT-BTC hướng dẫn kế toán quỹ bảo hiểm xã hội, quỹ bảo hiểm y tế, quỹ bảo hiểm thất nghiệp.
Tải Toàn văn Thông tư 107/2025/TT-BTC tại đây: tải về
Theo đó, căn cứ Điều 2 Thông tư 107/2025/TT-BTC quy định về đối tượng áp dụng như sau:
Đối tượng áp dụng
1. Thông tư này áp dụng cho cơ quan bảo hiểm xã hội, gồm: Bảo hiểm xã hội Việt Nam; Bảo hiểm xã hội tỉnh, thành phố trực thuộc trung ương (sau đây gọi tắt là Bảo hiểm xã hội cấp tinh); Bảo hiểm xã hội cơ sở thuộc Bảo hiểm xă hội cấp tỉnh (sau đây gọi tắt là Bảo hiểm xã hội cơ sở).
...
Như vậy, Hệ thống tài khoản kế toán cho cơ quan bảo hiểm xã hội quy định tại Phụ lục I ban hành kèm theo Thông tư 107/2025/TT-BTC như sau:
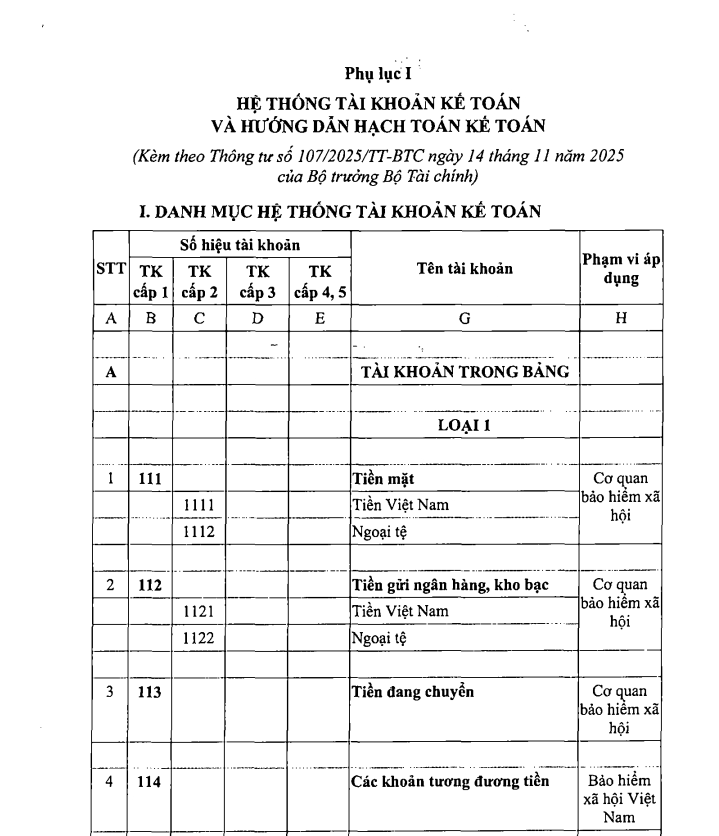
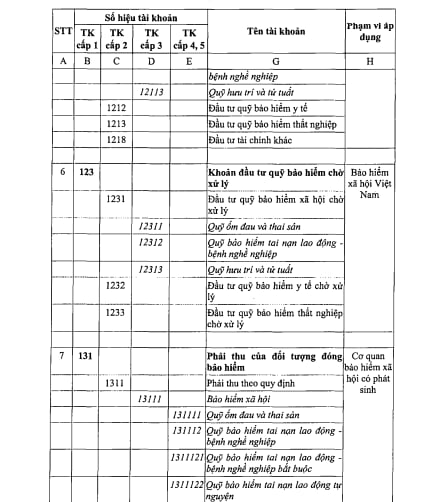
Xem chi tiết Hệ thống tài khoản kế toán cho cơ quan bảo hiểm xã hội tại đây: tải về
>>> Tra cứu MST doanh nghiệp: Tại đây >>> Tra cứu MST cá nhân: Tại đây >>> Xem thêm File Excel bảng so sánh TT99 với TT200 về chế độ kế toán cho doanh nghiệp? Hộ kinh doanh sẽ áp dụng chế độ kế toán mới từ ngày 1/1/2026 (Dự kiến)? |

Hệ thống tài khoản kế toán từ ngày 01/1/2026 cho cơ quan bảo hiểm xã hội? (Hình từ Internet)
Quy định mới về tài khoãn kế toán theo Thông tư 107 là gì?
Căn cứ Điều 4 Thông tư 107/2025/TT-BTC quy định về tài khoản kế toán của quỹ bảo hiểm xã hội, quỹ bảo hiểm y tế, quỹ bảo hiểm thất nghiệp như sau:
- Tài khoản kế toán phản ánh thường xuyên, liên tục, có hệ thống về tình hình thu, chi, kết dư quỹ bảo hiểm xã hội, quỹ bảo hiểm y tế, quỹ bảo hiểm thất nghiệp do cơ quan bảo hiểm xã hội quản lý; tình hình đầu tư quỹ bảo hiểm, trích lập các quỹ dự phòng và thanh toán giữa cơ quan bảo hiểm xã hội với nhau theo quy định của pháp luật.
- Phân loại và nguyên tắc sử dụng hệ thống tài khoản kế toán
+ Tài khoản trong bảng gồm tài khoản từ loại 1 đến loại 9, được hạch toán kép (hạch toán bút toán đối ứng giữa các tài khoản).
+ Tài khoản ngoài bảng gồm tài khoản loại 0, được hạch toán đơn (không hạch toán bút toán đối ứng giữa các tài khoản).
+ Căn cứ vào danh mục Hệ thống tài khoản kế toán tại Phụ lục I kèm theo Thông tư 107/2025/TT-BTC, cơ quan bảo hiểm xã hội lựa chọn tài khoản kế toán để áp dụng tại đơn vị phù hợp với cơ chế tài chính của quỹ bảo hiểm xã hội, quỹ bảo hiểm y tế, quỹ bảo hiểm thất nghiệp và hoạt động theo chức năng, nhiệm vụ được giao.
+ Cơ quan bảo hiểm xã hội được bổ sung các tài khoản chi tiết cho các tài khoản đã được quy định trong danh mục Hệ thống tài khoản kế toán tại Phụ lục I kèm theo Thông tư 107/2025/TT-BTC để hạch toán chi tiết phù hợp với yêu cầu quản lý của mình, đảm bảo theo dõi minh bạch, độc lập theo từng quỹ bảo hiểm và các quỹ thành phần của quỹ bảo hiểm xã hội theo quy định.
+ Trường hợp cần bổ sung tài khoản ngang cấp với các tài khoản đã được quy định trong danh mục Hệ thống tài khoản kế toán tại Phụ lục I kèm theo Thông tư 107/2025/TT-BTC thì cơ quan bảo hiểm xã hội phải thực hiện theo quy định tại Luật Kế toán 2015 để đảm bảo thống nhất trong sử dụng tài khoản và trình bày thông tin trên báo cáo tài chính, tránh bỏ sót hoặc trùng lặp thông tin báo cáo tài chính.
- Danh mục Hệ thống tài khoản kế toán, giải thích nội dung, kết cấu và phương pháp hạch toán tài khoản kế toán quy định tại Phụ lục I “Hệ thống tài khoản kế toán và hướng dẫn hạch toán kế toán” kèm theo Thông tư 107/2025/TT-BTC.
Chữ viết và chữ số sử dụng trong kế toán là gì?
Căn cứ Điều 11 Luật Kế toán 2015 sửa đổi bởi khoản 3 Điều 2 Luật sửa đổi Luật Chứng khoán, Luật Kế toán, Luật Kiểm toán độc lập, Luật Ngân sách Nhà nước, Luật Quản lý, sử dụng tài sản công, Luật Quản lý thuế, Luật Thuế thu nhập cá nhân, Luật Dự trữ quốc gia, Luật Xử lý vi phạm hành chính 2024 quy định chữ viết sử dụng trong kế toán là tiếng Việt. Trường hợp phải sử dụng tiếng nước ngoài trên báo cáo tài chính tại Việt Nam thì phải sử dụng đồng thời tiếng Việt và tiếng nước ngoài. Tài liệu kế toán bằng tiếng nước ngoài phải dịch ra tiếng Việt khi cơ quan nhà nước có thẩm quyền yêu cầu.
Chữ số sử dụng trong kế toán là chữ số Ả-rập; sau chữ số hàng nghìn, hàng triệu, hàng tỷ phải đặt dấu chấm (.); khi còn ghi chữ số sau chữ số hàng đơn vị thì sau chữ số hàng đơn vị phải đặt dấu phẩy (,).
Doanh nghiệp, chi nhánh của doanh nghiệp nước ngoài hoặc của tổ chức nước ngoài phải chuyển báo cáo tài chính về công ty mẹ, tổ chức ở nước ngoài hoặc sử dụng chung phần mềm quản lý, thanh toán giao dịch với công ty mẹ, tổ chức ở nước ngoài được sử dụng dấu phẩy (,) sau chữ số hàng nghìn, hàng triệu, hàng tỷ; khi còn ghi chữ số sau chữ số hàng đơn vị thì sau chữ số hàng đơn vị được đặt dấu chấm (.) và phải chú thích trong tài liệu, sổ kế toán, báo cáo tài chính. Trong trường hợp này, báo cáo tài chính nộp cơ quan thuế, cơ quan thống kê và cơ quan nhà nước có thẩm quyền khác phải thực hiện theo quy định tại khoản 2 Điều 11 Luật Kế toán 2015.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];




































