Địa chỉ trụ sở BHXH tỉnh Lâm Đồng mới nhất hiện nay ở đâu?
BHXH tỉnh Lâm Đồng đã ban hành Thông báo 678/TB-BHXH về tên gọi, địa bàn quản lý và trụ sở làm việc của BHXH tỉnh Lâm Đồng và BHXH các cơ sở thuộc BHXH tỉnh Lâm Đồng.
Thông báo 678/TB-BHXH năm 2025: Tải về
Theo đó, tại Mục 1 Thông báo 678/TB-BHXH năm 2025 tên gọi, địa bàn quản lý và trụ sở làm việc của BHXH tỉnh Lâm Đồng từ ngày 01/10/2025 như sau:
Tên đơn vị | Địa bàn quản lý | Trụ sở chính |
BHXH tỉnh Lâm Đồng | Quản lý chung: tỉnh Lâm Đồng; Quản lý trực tiếp địa bàn các phường: Xuân Hương - Đà Lạt; Xuân Trường - Đà Lạt; Cam Ly - Đà Lạt; Lâm Viên - Đà Lạt; Lang Biang - Đà Lạt và xã Lạc Dương | Số 31, đường Huỳnh Thúc Kháng, phường Xuân Hương - Đà Lạt, tỉnh Lâm Đồng |
Như vậy, địa chỉ trụ sở BHXH tỉnh Lâm Đồng hiện nay là: Số 31, đường Huỳnh Thúc Kháng, phường Xuân Hương - Đà Lạt, tỉnh Lâm Đồng.
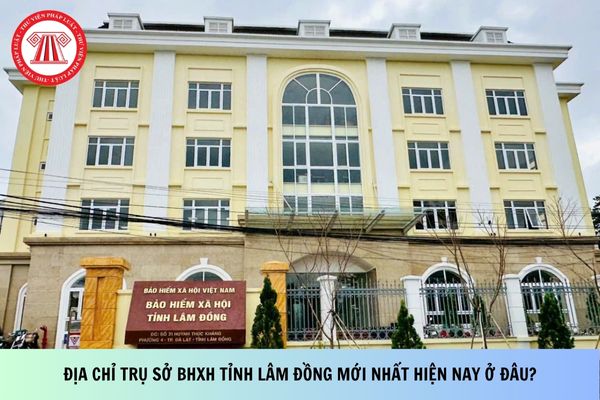
Địa chỉ trụ sở BHXH tỉnh Lâm Đồng mới nhất hiện nay ở đâu? (Hình từ Internet)
Chính sách của Nhà nước đối với bảo hiểm xã hội được quy định thế nào?
Căn cứ Điều 6 Luật Bảo hiểm xã hội 2024 có nêu rõ chính sách của Nhà nước đối với bảo hiểm xã hội như sau:
- Xây dựng hệ thống bảo hiểm xã hội đa tầng bao gồm trợ cấp hưu trí xã hội, bảo hiểm xã hội bắt buộc và bảo hiểm xã hội tự nguyện, bảo hiểm hưu trí bổ sung để hướng tới bao phủ toàn dân theo lộ trình phù hợp với điều kiện phát triển kinh tế - xã hội.
- Bảo đảm quyền, lợi ích hợp pháp của các tổ chức, cá nhân tham gia bảo hiểm xã hội; có chính sách hỗ trợ về tín dụng cho người lao động có thời gian đóng bảo hiểm xã hội mà bị mất việc làm.
- Ngân sách nhà nước bảo đảm các chế độ của trợ cấp hưu trí xã hội và một số chế độ khác theo quy định của Luật Bảo hiểm xã hội 2024.
- Bảo hộ, bảo toàn và tăng trưởng quỹ bảo hiểm xã hội.
- Hỗ trợ người tham gia bảo hiểm xã hội tự nguyện.
- Khuyến khích các địa phương tùy theo điều kiện kinh tế - xã hội, khả năng cân đối ngân sách, kết hợp huy động các nguồn lực xã hội hỗ trợ thêm tiền đóng bảo hiểm xã hội cho người tham gia bảo hiểm xã hội tự nguyện và hỗ trợ thêm cho người hưởng trợ cấp hưu trí xã hội.
- Hoàn thiện pháp luật và chính sách về bảo hiểm xã hội; phát triển hệ thống tổ chức thực hiện bảo hiểm xã hội chuyên nghiệp, hiện đại, minh bạch và hiệu quả; ưu tiên đầu tư phát triển hạ tầng công nghệ thông tin đáp ứng yêu cầu chuyển đổi số, giao dịch điện tử và yêu cầu quản lý về bảo hiểm xã hội.
- Khuyến khích tham gia bảo hiểm hưu trí bổ sung.
Khoản chi đóng BHXH cho người lao động được khấu trừ khi tính thuế TNDN không?
Căn cứ theo Điều 6 Thông tư 78/2014/TT-BTC được sửa đổi bởi Điều 4 Thông tư 96/2015/TT-BTC quy định về các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế TNDN như sau:
Các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế
1. Trừ các khoản chi không được trừ nêu tại Khoản 2 Điều này, doanh nghiệp được trừ mọi khoản chi nếu đáp ứng đủ các điều kiện sau:
a) Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp.
b) Khoản chi có đủ hóa đơn, chứng từ hợp pháp theo quy định của pháp luật.
...
2. Các khoản chi không được trừ khi xác định thu nhập chịu thuế bao gồm:
...
2.11. Phần chi vượt mức 03 triệu đồng/tháng/người để: Trích nộp quỹ hưu trí tự nguyện, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ cho người lao động; Phần vượt mức quy định của pháp luật về bảo hiểm xã hội, về bảo hiểm y tế để trích nộp các quỹ có tính chất an sinh xã hội (bảo hiểm xã hội, bảo hiểm hưu trí bổ sung bắt buộc), quỹ bảo hiểm y tế và quỹ bảo hiểm thất nghiệp cho người lao động.
Khoản chi trích nộp quỹ hưu trí tự nguyện, quỹ có tính chất an sinh xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ cho người lao động được tính vào chi phí được trừ ngoài việc không vượt mức quy định tại điểm này còn phải được ghi cụ thể Điều kiện hưởng và mức hưởng tại một trong các hồ sơ sau: Hợp đồng lao động; Thỏa ước lao động tập thể; Quy chế tài chính của Công ty, Tổng công ty, Tập đoàn; Quy chế thưởng do Chủ tịch Hội đồng quản trị Tổng giám đốc, Giám đốc quy định theo quy chế tài chính của Công ty, Tổng công ty.
Doanh nghiệp không được tính vào chi phí đối với các Khoản chi cho Chương trình tự nguyện nêu trên nếu doanh nghiệp không thực hiện đầy đủ các nghĩa vụ về bảo hiểm bắt buộc cho người lao động (kể cả trường hợp nợ tiền bảo hiểm bắt buộc).
...
Theo quy định trên, khoản chi đóng BHXH cho người lao động sẽ được khấu trừ khi tính thuế TNDN, bởi là:
- Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp.
- Khoản chi có đủ hoá đơn, chứng từ hợp pháp theo quy định của pháp luật.
Lưu ý: Đối với phần chi vượt mức thì sẽ không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN theo quy định của pháp luật của khoản chi nêu trên.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];