Địa chỉ BHXH cơ sở Hóc Môn Thành phố Hồ Chí Minh từ 18/7/2025 ở đâu?
Ngày 18/7/2025, Bảo hiểm xã hội Thành phố Hồ Chí Minh đã ban hành Thông báo 01/TB-BHXH năm 2025 về việc thay đổi tên gọi và cơ cấu tổ chức của Bảo hiểm xã hội Thành phố Hồ Chí Minh.
Tải về Thông báo 01/TB-BHXH năm 2025
Theo đó, tại Thông báo 01/TB-BHXH năm 2025, Bảo hiểm xã hội Thành phố Hồ Chí Minh trân trọng thông báo việc thay đổi tên gọi và cơ cấu tổ chức của Bảo hiểm xã hội Thành phố Hồ Chí Minh từ ngày 18/7/2025.
Dưới đây là danh sách 36 BHXH cơ sở thuộc Bảo hiểm xã hội thành phố Hồ Chí Minh:
STT | Tên đơn vị (Sau khi thay đổi tên gọi) | Tên đơn vị (Trước khi thay đổi tên gọi) | Địa bàn quản lý |
... | ... | ... | ... |
21. | Bảo hiểm xã hội cơ sở Hóc Môn Địa chỉ: Số 26 đường Lê Thị Hà, xã Hóc Môn, Thành phố Hồ Chí Minh | Bảo hiểm xã hội huyện Hóc Môn | - Xã Đông Thạnh - Xã Hóc Môn - Xã Xuân Thới Sơn - Xã Bà Điểm |
... | ... | ... | ... |
Theo danh sách trên, BHXH cơ sở Hóc Môn hiện đang quản lý địa phận: xã Đông Thạnh, xã Hóc Môn, xã Xuân Thới Sơn, xã Bà Điểm.
Theo đó, địa chỉ trụ sở của BHXH cơ sở Hóc Môn như sau:
BHXH cơ sở Hóc Môn: Số 26 đường Lê Thị Hà, xã Hóc Môn, Thành phố Hồ Chí Minh. |
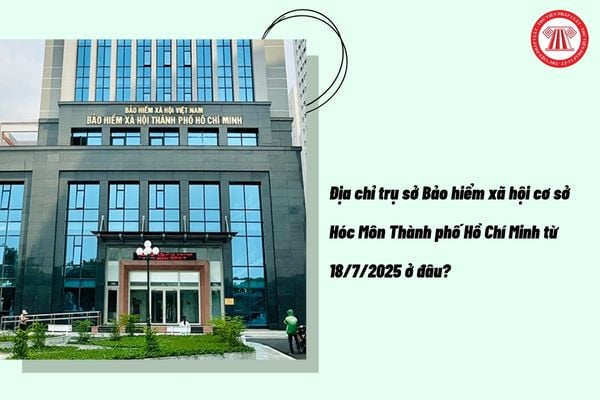
Địa chỉ trụ sở Bảo hiểm xã hội cơ sở Hóc Môn Thành phố Hồ Chí Minh từ 18/7/2025 ở đâu? (Hình từ Internet)
Những hành vi nào bị coi là trốn đóng BHXH bắt buộc của người sử dụng lao động?
Căn cứ Điều 39 Luật Bảo hiểm xã hội 2024 quy định những hành vi trốn đóng BHXH bắt buộc như sau:
Trốn đóng bảo hiểm xã hội bắt buộc là hành vi của người sử dụng lao động thuộc một trong các trường hợp sau đây để không đóng hoặc đóng không đầy đủ bảo hiểm xã hội cho người lao động:
(1) Sau 60 ngày kể từ ngày hết thời hạn quy định tại khoản 1 Điều 28 Luật Bảo hiểm xã hội 2024 mà người sử dụng lao động không đăng ký hoặc đăng ký không đầy đủ số người phải tham gia bảo hiểm xã hội bắt buộc;
(2) Đăng ký tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc thấp hơn quy định tại khoản 1 Điều 31 Luật Bảo hiểm xã hội 2024;
(3) Không đóng hoặc đóng không đầy đủ số tiền đã đăng ký bảo hiểm xã hội bắt buộc sau 60 ngày kể từ ngày đóng bảo hiểm xã hội bắt buộc chậm nhất quy định tại khoản 4 Điều 34 Luật Bảo hiểm xã hội 2024 và đã được cơ quan có thẩm quyền đôn đốc theo quy định tại Điều 35 Luật Bảo hiểm xã hội 2024;
(4) Các trường hợp khác bị coi là trốn đóng bảo hiểm xã hội bắt buộc theo quy định của Chính phủ.
Cơ quan BHXH có thể yêu cầu Cơ quan thuế cung cấp thông tin về chi phí tiền lương để tính thuế của người sử dụng lao động không?
Căn cứ tại khoản 3 Điều 17 Luật Bảo hiểm xã hội 2024 quy định như sau:
Quyền hạn của cơ quan bảo hiểm xã hội
1. Yêu cầu người sử dụng lao động xuất trình sổ quản lý lao động, thang lương, bảng lương và thông tin, tài liệu khác liên quan đến việc đóng, hưởng chế độ bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp, bảo hiểm y tế.
2. Được cơ quan đăng ký kinh doanh, cơ quan cấp giấy chứng nhận hoạt động hoặc giấy phép hoạt động kết nối, chia sẻ thông tin hoặc cung cấp bản sao giấy phép hoạt động, giấy chứng nhận hoạt động hoặc giấy chứng nhận đăng ký doanh nghiệp, hợp tác xã, hộ kinh doanh để rà soát, kiểm tra việc thực hiện đăng ký tham gia bảo hiểm xã hội bắt buộc đối với doanh nghiệp, tổ chức thành lập mới.
3. Được cơ quan thuế cung cấp thông tin về chi phí tiền lương để tính thuế của người sử dụng lao động và các thông tin khác có liên quan đến việc tham gia bảo hiểm xã hội theo quy định của pháp luật về quản lý thuế.
4. Từ chối chi trả chế độ bảo hiểm xã hội bắt buộc, bảo hiểm xã hội tự nguyện, bảo hiểm thất nghiệp, bảo hiểm y tế khi yêu cầu chi trả không đúng quy định của pháp luật; trường hợp từ chối chi trả phải trả lời bằng văn bản và nêu rõ lý do.
5. Kiểm tra việc thực hiện pháp luật về bảo hiểm xã hội bắt buộc, bảo hiểm xã hội tự nguyện, việc thực hiện hợp đồng khám bệnh, chữa bệnh bảo hiểm y tế; việc đóng, chi trả bảo hiểm thất nghiệp, bảo hiểm y tế.
...
Như vậy, từ quy định trên có thể thấy cơ quan BHXH có thể yêu cầu cơ quan thuế cung cấp thông tin về chi phí tiền lương để tính thuế của người sử dụng lao động.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];