
Link truy cập Cổng thông tin hỗ trợ hộ kinh doanh, doanh nghiệp của Cục Thuế là gì?
Ngày 18/8/2025, Cổng thông tin hỗ trợ người nộp thuế sẽ được Cục Thuế, Bộ Tài đã chính thức ra mắt.
Theo Cục Thuế, đây là bước đi quan trọng nhằm đồng hành cùng cộng đồng kinh doanh phát triển bền vững và tránh sai sót trong việc thực hiện nghĩa vụ thuế trong bối cảnh kinh tế số ngày càng phát triển và các mô hình kinh doanh trở nên đa dạng, hoạt động của cá nhân và hộ kinh doanh không còn gói gọn trong các hình thức truyền thống như cửa hàng hay địa điểm cố định.
Sau đây là link truy cập Cổng thông tin hỗ trợ người nộp thuế (hộ kinh doanh và hộ kinh doanh chuyển sang doanh nghiệp), người nộp thuế sử dụng link truy cập Cổng thông tin hỗ trợ người nộp thuế để thực hiện nghĩa vụ thuế chính xác, đúng đắn:
https://hotronnt.gdt.gov.vn/
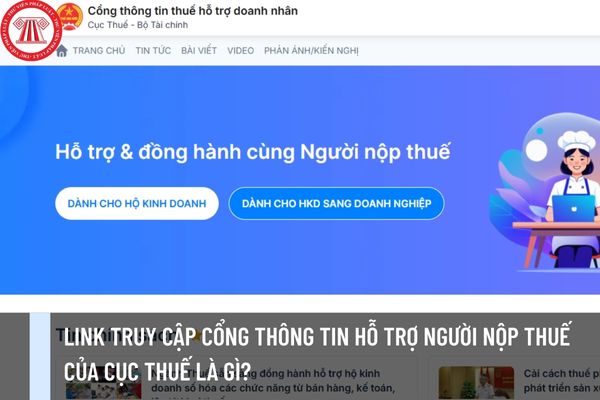
Link truy cập Cổng thông tin hỗ trợ hộ kinh doanh, doanh nghiệp của Cục Thuế là gì?
Cơ quan quản lý thuế xây dựng hệ thống công nghệ thông tin đáp ứng yêu cầu hiện đại hóa công tác quản lý thuế đúng không?
Căn cứ Điều 11 Luật Quản lý thuế 2019 được sửa đổi bởi Khoản 2 Điều 6 Luật sửa đổi Luật Chứng khoán, Luật Kế toán, Luật Kiểm toán độc lập, Luật Ngân sách Nhà nước, Luật Quản lý, sử dụng tài sản công, Luật Quản lý thuế, Luật Thuế thu nhập cá nhân, Luật Dự trữ quốc gia, Luật Xử lý vi phạm hành chính 2024 quy định như sau:
Hiện đại hóa công tác quản lý thuế
1. Công tác quản lý thuế được hiện đại hóa về phương pháp quản lý, thủ tục hành chính, bộ máy tổ chức, đội ngũ công chức, viên chức, áp dụng rộng rãi công nghệ thông tin, kỹ thuật hiện đại trên cơ sở dữ liệu thông tin chính xác về người nộp thuế và kết quả kiểm tra, giám sát, phân tích dữ liệu để kiểm soát được tất cả đối tượng chịu thuế, căn cứ tính thuế; bảo đảm dự báo nhanh, chính xác số thu của ngân sách nhà nước; phát hiện và xử lý kịp thời các vướng mắc, vi phạm pháp luật về thuế; nâng cao hiệu lực, hiệu quả công tác quản lý thuế; sử dụng cơ sở dữ liệu về hóa đơn điện tử và chứng từ điện tử để tổ chức các biện pháp quản lý việc thực hiện nghĩa vụ về thuế.
Nhà nước bảo đảm các nguồn lực tài chính để thực hiện nội dung quy định tại khoản này, trong đó ưu tiên bố trí ngân sách nhà nước trung hạn và hằng năm để thực hiện các nội dung hiện đại hóa, gồm: hệ thống công nghệ thông tin, chuyển đổi số, hóa đơn điện tử, chứng từ điện tử, cơ sở vật chất, trang thiết bị kiểm tra, giám sát, kiểm soát hải quan, phân tích phân loại, xây dựng hải quan số, hải quan thông minh và các nhiệm vụ chuyên môn phục vụ công tác quản lý thuế.
2. Nhà nước tạo điều kiện cho các tổ chức, cá nhân tham gia phát triển công nghệ và phương tiện kỹ thuật tiên tiến để áp dụng phương pháp quản lý thuế hiện đại, thực hiện giao dịch điện tử và quản lý thuế điện tử; đẩy mạnh phát triển các dịch vụ thanh toán thông qua hệ thống ngân hàng thương mại, tổ chức tín dụng khác để từng bước hạn chế các giao dịch thanh toán bằng tiền mặt của người nộp thuế.
3. Cơ quan quản lý thuế xây dựng hệ thống công nghệ thông tin đáp ứng yêu cầu hiện đại hóa công tác quản lý thuế, tiêu chuẩn kỹ thuật, định dạng dữ liệu về hóa đơn, chứng từ điện tử, hồ sơ thuế để thực hiện giao dịch điện tử giữa người nộp thuế với cơ quan quản lý thuế và giữa cơ quan quản lý thuế với cơ quan, tổ chức, cá nhân có liên quan.
Như vậy, có thể thấy rằng, cơ quan quản lý thuế xây dựng hệ thống công nghệ thông tin đáp ứng yêu cầu hiện đại hóa công tác quản lý thuế, tiêu chuẩn kỹ thuật, định dạng dữ liệu về hóa đơn, chứng từ điện tử, hồ sơ thuế để thực hiện giao dịch điện tử giữa người nộp thuế với cơ quan quản lý thuế và giữa cơ quan quản lý thuế với cơ quan, tổ chức, cá nhân có liên quan.
Nguyên tắc quản lý thuế được quy định như thế nào?
Căn cứ Điều 5 Luật Quản lý thuế 2019 quy định nguyên tắc quản lý thuế cụ thể như sau:
- Mọi tổ chức, hộ gia đình, hộ kinh doanh, cá nhân có nghĩa vụ nộp thuế theo quy định của luật.
- Cơ quan quản lý thuế, các cơ quan khác của Nhà nước được giao nhiệm vụ quản lý thu thực hiện việc quản lý thuế theo quy định của Luật Quản lý thuế 2019 và quy định khác của pháp luật có liên quan, bảo đảm công khai, minh bạch, bình đẳng và bảo đảm quyền, lợi ích hợp pháp của người nộp thuế.
- Cơ quan, tổ chức, cá nhân có trách nhiệm tham gia quản lý thuế theo quy định của pháp luật.
- Thực hiện cải cách thủ tục hành chính và ứng dụng công nghệ thông tin hiện đại trong quản lý thuế
- Áp dụng các nguyên tắc quản lý thuế theo thông lệ quốc tế, trong đó có nguyên tắc bản chất hoạt động, giao dịch quyết định nghĩa vụ thuế, nguyên tắc quản lý rủi ro trong quản lý thuế và các nguyên tắc khác phù hợp với điều kiện của Việt Nam.
- Áp dụng biện pháp ưu tiên khi thực hiện các thủ tục về thuế đối với hàng hóa xuất khẩu, nhập khẩu theo quy định của pháp luật về hải quan và quy định của Chính phủ.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];

































