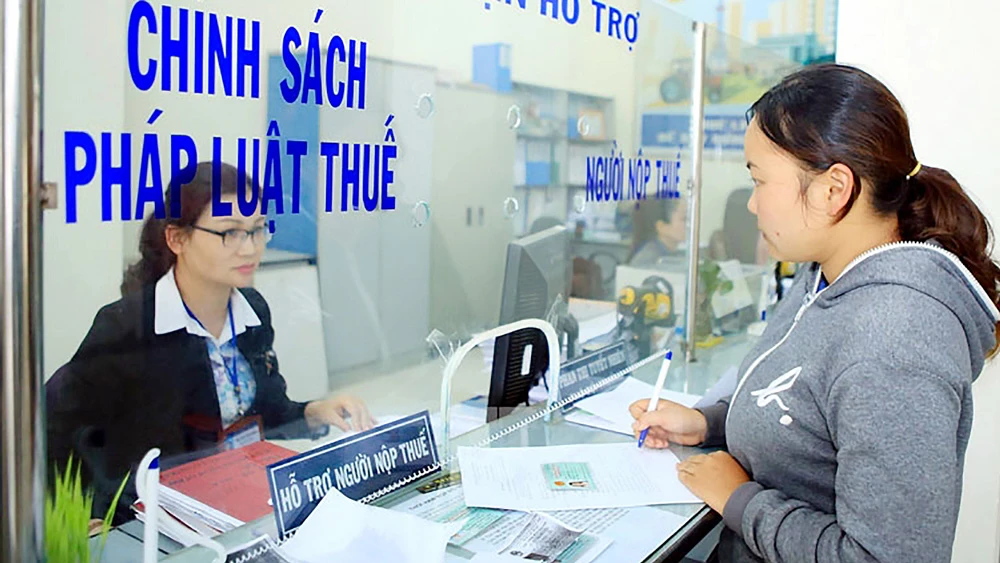
Người nộp thuế trong kê khai, lập hồ sơ xác định giá giao dịch liên kết có quyền và nghĩa vụ gì? (Hình ảnh từ Internet)
Ngày 30/6/2026, Chính phủ đã ban hành Nghị định 255/2026/NĐ-CР Quy định về quản lý thuế đối với các giao dịch liên kết của những doanh nghiệp có quan hệ liên kết.
Căn cứ Điều 18 Nghị định 255/2026/NĐ-CР quy định về quyền và nghĩa vụ của người nộp thuế trong kê khai, lập hồ sơ xác định giá giao dịch liên kết như sau:
(1) Quyền của người nộp thuế
Quyền của người nộp thuế trong kê khai, xác định giá giao dịch liên kết thực hiện theo quy định tại khoản 1 Điều 37 Luật Quản lý thuế 2025.
(2) Nghĩa vụ của người nộp thuế
Nghĩa vụ của người nộp thuế trong kê khai, xác định giá giao dịch liên kết thực hiện theo quy định tại khoản 2 Điều 37 Luật Quản lý thuế 2025 và các quy định sau:
- Kê khai, xác định giá giao dịch liên kết không làm giảm nghĩa vụ thuế thu nhập doanh nghiệp phải nộp tại Việt Nam;
- Chứng minh việc thực hiện phân tích, so sánh và lựa chọn phương pháp xác định giá giao dịch liên kết;
- Kê khai thông tin về quan hệ liên kết và giao dịch liên kết theo Phụ lục I, Phụ lục II, Phụ lục III ban hành kèm theo Nghị định này và nộp cùng Tờ khai quyết toán thuế thu nhập doanh nghiệp;
- Lập, lưu giữ và cung cấp Hồ sơ xác định giá giao dịch liên kết là các thông tin, hồ sơ, tài liệu, số liệu, chứng từ gồm:
+ Thông tin về quan hệ liên kết và giao dịch liên kết theo Phụ lục I ban hành kèm theo Nghị định này;
+ Hồ sơ quốc gia theo danh mục các nội dung thông tin, tài liệu quy định tại Phụ lục II ban hành kèm theo Nghị định 255/2026/NĐ-CР;
+ Hồ sơ toàn cầu theo danh mục các nội dung thông tin, tài liệu quy định tại Phụ lục III ban hành kèm theo Nghị định 255/2026/NĐ-CР;
+ Báo cáo lợi nhuận liên quốc gia của Công ty mẹ tối cao theo quy định tại Điều 19 và Phụ lục IV ban hành kèm theo Nghị định 255/2026/NĐ-CР.
(3) Hồ sơ xác định giá giao dịch liên kết được lập trước thời điểm kê khai quyết toán thuế thu nhập doanh nghiệp hằng năm và phải lưu giữ, xuất trình theo yêu cầu cung cấp thông tin của cơ quan thuế.
Hồ sơ xác định giá giao dịch liên kết và các thông tin tài liệu, chứng từ của người nộp thuế cung cấp cho cơ quan thuế thực hiện theo quy định của pháp luật quản lý thuế. Các dữ liệu, chứng từ và tài liệu sử dụng làm căn cứ phân tích, so sánh, xác định giá giao dịch liên kết phải nêu rõ nguồn gốc xuất xứ. Trường hợp dữ liệu của các đối tượng so sánh độc lập là số liệu kế toán, người nộp thuế có trách nhiệm lưu trữ và cung cấp cho cơ quan thuế bằng bản mềm, dưới định dạng bảng tính.
(4) Người nộp thuế có trách nhiệm cung cấp đầy đủ, chính xác và chịu trách nhiệm trước pháp luật đối với các thông tin, tài liệu tại Hồ sơ xác định giá giao dịch liên kết khi có yêu cầu của cơ quan thuế trong quá trình tham vấn trước khi tiến hành kiểm tra theo quy định tại Điều 21 Nghị định 255/2026/NĐ-CР. Thời hạn cung cấp Hồ sơ xác định giá giao dịch liên kết không quá 30 ngày làm việc kể từ khi nhận được văn bản yêu cầu của cơ quan thuế. Trường hợp người nộp thuế có lý do chính đáng thì thời hạn cung cấp Hồ sơ xác định giá giao dịch liên kết được gia hạn 01 lần không quá 15 ngày làm việc, kể từ ngày hết hạn.
(5) Công ty tư vấn, kiểm toán độc lập hoặc tổ chức kinh doanh dịch vụ làm thủ tục về thuế (sau đây gọi là đại lý thuế) là đại diện cho người nộp thuế lập Hồ sơ xác định giá giao dịch liên kết có trách nhiệm tuân thủ pháp luật quản lý thuế đối với doanh nghiệp có quan hệ liên kết quy định tại Nghị định này và chịu trách nhiệm trước pháp luật theo quy định.
Xem thêm Nghị định 255/2026/NĐ-CР có hiệu lực thi hành từ ngày 01/7/2026.
151


| Địa chỉ: | 17 Nguyễn Gia Thiều, P. Xuân Hòa, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | inf[email protected] |



 Mục
lục bài viết



















.jpg?w=50&h=35)



















 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

