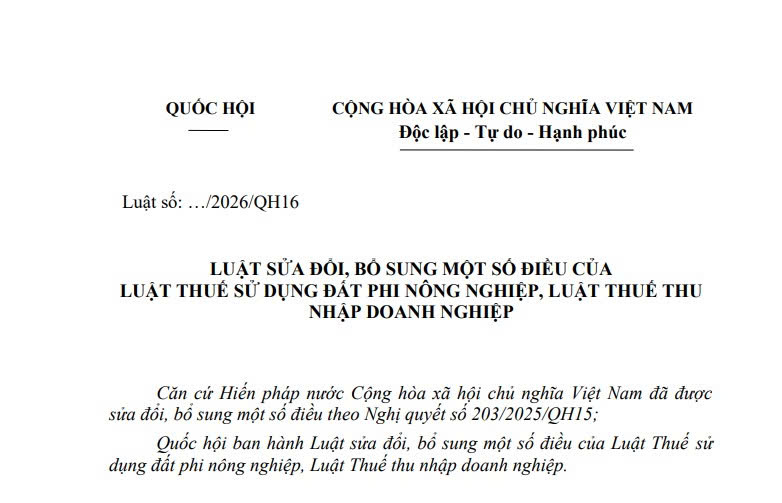
Đã có dự thảo Luật sửa đổi Luật Thuế thu nhập doanh nghiệp và Luật Thuế sử dụng đất phi nông nghiệp (Hình từ văn bản)
Bộ Tài chính đang lấy ý kiến dự thảo Luật sửa đổi, bổ sung một số điều của Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập doanh nghiệp (dự thảo Luật).
 |
Dự thảo Luật |
Theo đó, dự thảo Luật đề xuất sửa đổi khoản 5 và bổ sung khoản 6 Điều 15 Luật Thuế thu nhập doanh nghiệp 2025 như sau:
- Tổ chức khoa học và công nghệ công lập được miễn thuế theo quy định của Chính phủ.
- Cơ sở giáo dục công lập, cơ sở giáo dục tư thục hoạt động không vì lợi nhuận thành lập theo quy định của pháp luật được miễn thuế đối với: thu nhập từ hoạt động giáo dục, đào tạo, nghiên cứu khoa học, chuyển giao công nghệ, dịch vụ phục vụ, hỗ trợ hoạt động giáo dục của cơ sở giáo dục; lãi tiền gửi ngân hàng; kinh phí đặt hàng, giao nhiệm vụ của Nhà nước. Trường hợp phát sinh các khoản thu nhập khác với quy định tại khoản này cần được miễn thuế thì giao Chính phủ quy định.
Trường hợp cơ sở giáo dục công lập, cơ sở giáo dục tư thục hoạt động không vì lợi nhuận sử dụng phần thu nhập được miễn thuế quy định tại khoản 6 Điều 15 không phải để đầu tư phát triển cơ sở giáo dục theo quy định của pháp luật về giáo dục, về giáo dục đại học, về giáo dục nghề nghiệp thì phải thực hiện kê khai và nộp thuế đối với phần sử dụng không đúng quy định; nếu thực hiện rút vốn hoặc chia lợi tức thì phải nộp lại toàn bộ tiền thuế đã được miễn theo quy định tại khoản này và tiền chậm nộp, tiền phạt (nếu có) thực hiện theo quy định của pháp luật về quản lý thuế.
Việc xác định cơ sở giáo dục công lập, cơ sở giáo dục tư thục hoạt động không vì lợi nhuận thực hiện theo quy định của pháp luật về giáo dục.
Dự thảo Luật cũng đề xuất sửa đổi một số điều của Luật Thuế sử dụng đất phi nông nghiệp 2010, đơn cử như sau:
* Đối tượng chịu thuế
- Đất ở tại nông thôn, đất ở tại đô thị.
- Đất sản xuất, kinh doanh phi nông nghiệp bao gồm: đất khu công nghiệp, cụm công nghiệp; đất thương mại, dịch vụ; đất cơ sở sản xuất phi nông nghiệp; đất sử dụng cho hoạt động khoáng sản.
- Đất phi nông nghiệp quy định tại Điều 3 Luật Thuế sử dụng đất phi nông nghiệp 2010 sử dụng vào mục đích kinh doanh.
* Sửa đổi, bổ sung Điều 3 về đối tượng không chịu thuế
Đất phi nông nghiệp sử dụng không vào mục đích kinh doanh, bao gồm:
- Đất sử dụng vào mục đích công cộng bao gồm: đất công trình giao thông; đất công trình thủy lợi; đất công trình cấp nước, thoát nước; đất công trình phòng, chống thiên tai; đất có di tích lịch sử - văn hóa, danh lam thắng cảnh, di sản thiên nhiên; đất công trình xử lý chất thải; đất công trình năng lượng, chiếu sáng công cộng; đất công trình hạ tầng bưu chính, viễn thông, công nghệ thông tin; đất chợ dân sinh, chợ đầu mối; đất khu vui chơi, giải trí công cộng, sinh hoạt cộng đồng.
- Đất sử dụng cho hoạt động tôn giáo, đất sử dụng cho hoạt động tín ngưỡng.
- Đất nghĩa trang, nhà tang lễ, cơ sở hỏa táng; đất cơ sở lưu trữ tro cốt.
- Đất có mặt nước chuyên dùng.
- Đất xây dựng trụ sở cơ quan, đất sử dụng vào mục đích quốc phòng, an ninh.
- Đất xây dựng công trình sự nghiệp bao gồm: đất xây dựng cơ sở văn hóa, xã hội, y tế, giáo dục và đào tạo, thể dục, thể thao, khoa học và công nghệ, môi trường, khí tượng thủy văn, ngoại giao và công trình sự nghiệp khác hoặc đất xây dựng trụ sở của đơn vị sự nghiệp công lập khác.
- Đất phi nông nghiệp khác theo quy định pháp luật đất đai.
Xem thêm tại dự thảo Luật sửa đổi, bổ sung một số điều của Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập doanh nghiệp.
210


| Địa chỉ: | 17 Nguyễn Gia Thiều, P. Xuân Hòa, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | inf[email protected] |



 Mục
lục bài viết



















.jpg?w=50&h=35)



















 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

