Hướng dẫn kê khai mẫu 01/CNKD mới nhất 2026 cho hộ kinh doanh có doanh thu trên 01 tỷ từ 13/5/2026 chuẩn Thông tư 50/2026 của Bộ Tài chính
Mẫu 01/CNKD mới nhất 2026 cho hộ kinh doanh có doanh thu trên 01 tỷ đồng áp dụng từ ngày 13/5/2026 được quy định tại Phụ lục ban hành kèm theo Thông tư 50/2026/TT-BTС như sau:
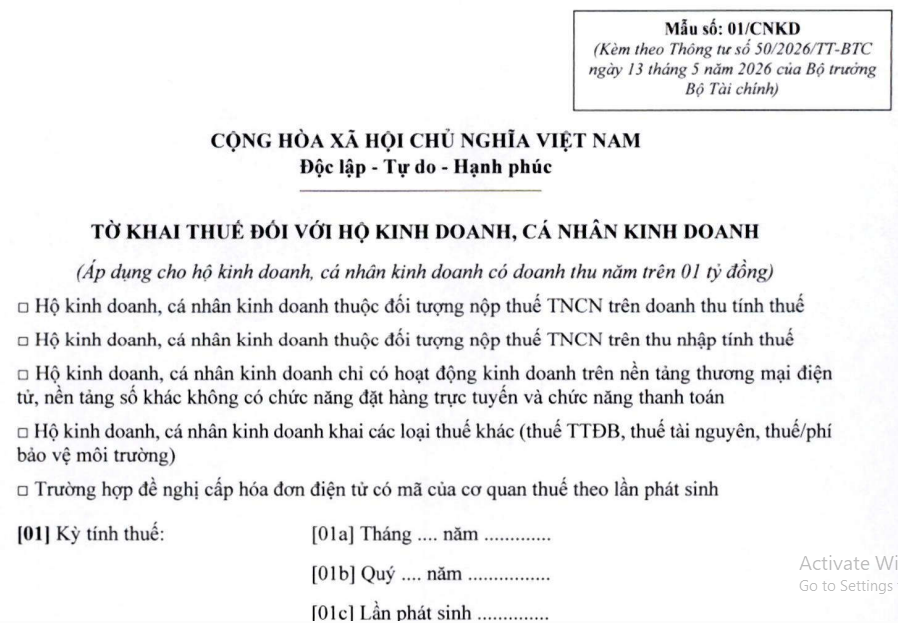
https://cdn.thuvienphapluat.vn/uploads/DanLuat-BanAn/2026/5/01-cnkd-1.pdf Mẫu 01/CNKD mới nhất 2026 cho hộ kinh doanh có doanh thu trên 01 tỷ từ 13/5/2026
Hướng dẫn kê khai mẫu 01/CNKD mới nhất 2026 cho hộ kinh doanh có doanh thu trên 01 tỷ từ 13/5/2026:
|
Đánh dấu x vào 01 trong các ô tương ứng với đối tượng nộp thuế: - Hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng nộp thuế TNCN trên doanh thu tính thuế - Hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng nộp thuế TNCN trên thu nhập tính thuế - Hộ kinh doanh, cá nhân kinh doanh chỉ có hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số khác không có chức năng đặt hàng trực tuyến và chức năng thanh toán - Hộ kinh doanh, cá nhân kinh doanh khai các loại thuế khác (thuế TTĐB, thuế tài nguyên, thuế phíbảo vệ môi trường) - Trường hợp đề nghị cấp hóa đơn điện tử có mã của cơ quan thuế theo lần phát sinh (1) Kỳ tính thuế [01] Chọn 1 trong các mục: [01a] Tháng … năm … [01b] Quý … năm … [01c] Lần phát sinh Ví dụ: Kê khai quý 2 năm 2026 => ghi: “Quý 2 năm 2026”. (2) Tờ khai lần đầu hay bổ sung [02] Lần đầu => tích nếu khai lần đầu. [03] Bổ sung lần thứ … => ghi số lần bổ sung nếu khai điều chỉnh. (3) Thông tin người nộp thuế [04] Tên hộ kinh doanh hoặc cá nhân kinh doanh. Ví dụ: Hộ kinh doanh Minh Anh Nguyễn Văn A (4) Mã số thuế [05] Ghi đúng MST đã được cấp. (5) Người khai thay/ủy quyền (nếu có) [06] Nếu có người được ủy quyền kê khai: Ghi tên tổ chức/cá nhân. [06.1] Mã số thuế [06.2] Thông tin giấy ủy quyền. Không có thì để trống. (7) Đại lý thuế (nếu có) [07] Nếu thuê đại lý thuế: Ghi tên đại lý. [07.1] Mã số thuế đại lý. Phần A - Kê khai thuế GTGT, TNCN: Điền đầy đủ vào các cột chỉ tiêu: [09] Nhóm ngành nghề [10] Mã chỉ tiêu [11] Tổng doanh thu [12] Doanh thu không chịu thuế GTGT [13] Doanh thu chịu thuế suất 0% [14] Thuế GTGT phải nộp [15] Doanh thu chịu thuế TNCN [16] Doanh thu được trừ [17] Thuế TNCN phải nộp Trong đó, tổng doanh thu [11]: Ghi toàn bộ doanh thu phát sinh trong kỳ. Ví dụ: 150.000.000 đồng. Doanh thu không chịu thuế [12]: Nếu không có: ghi 0 hoặc để trống. Thuế GTGT phải nộp [14]: Tính theo tỷ lệ thuế của từng ngành nghề tương ứng. Thuế TNCN phải nộp [17]: Tính theo tỷ lệ thuế TNCN tương ứng. PHẦN B - Kê khai thuế tiêu thụ đặc biệt: Chỉ kê khai nếu kinh doanh hàng hóa, dịch vụ chịu thuế TTĐB như rượu bia, thuốc lá,...theo quy định. Điền đầy đủ các cột (2) Hàng hóa, dịch vụ chịu thuế (4) Đơn vị tính (5) Doanh thu tính thuế (6) Thuế suất tương ứng (7) Số thuế phải nộp (7)=(5)*(6) PHẦN C - Thuế tài nguyên, bảo vệ môi trường Chỉ kê khai khi kinh doanh hàng hóa chịu thuế/phí BVMT. Điền đầy đủ vào các cột tương ứng trong bảng. |
Lưu ý:
TNCN: Thu nhập cá nhân
GTGT: Giá trị gia tăng
TTĐB: Tiêu thụ đặc biệt
BVMT: Bảo vệ môi trường
Chỉ tiêu [01a]: dành cho hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 50 tỷ đồng.
- Chỉ tiêu [016]: dành cho hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng đến 50 tỷ đồng.
- Chỉ tiêu [01c]: dành cho hộ kinh doanh, cá nhân kinh doanh thực hiện khai và nộp thuế trước khi được cơ quan thuế cấp hóa đơn điện tử có mã của cơ quan thuế theo từng lần phát sinh.
- Số thuế được miễn: là số tiền thuế phát sinh phải nộp được miễn theo mức quy định của Chính phủ.
- Trường hợp hộ kinh doanh, cá nhân kinh doanh nộp thuế thu nhập cá nhân theo phương pháp thuế suất nhân (x) với doanh thu tính thuế thì hộ kinh doanh, cá nhân kinh doanh kê khai doanh thu và số thuế giá trị gia tăng, thuế thu nhập cá nhân phải nộp theo từng địa điểm kinh doanh.
- Trường hợp hộ kinh doanh, cá nhân kinh doanh nộp thuế thu nhập cá nhân theo phương pháp thu nhập tính thuế nhân (x) với thuế suất thì hộ kinh doanh, cá nhân kinh doanh kê khai doanh thu từng địa điểm kinh doanh và thực hiện nộp thuế giá trị gia tăng theo từng địa điểm kinh doanh, tạm nộp thuế thu nhập cả nhân tại trụ sở chính.
- Chỉ tiêu [14]: Đối với cá nhân kinh doanh nộp thuế thu nhập cá nhân trên doanh thu tính thuế có nhiều ngành, nghề kinh doanh áp dụng thuế suất thuế thu nhập cá nhân khác nhau, có nhiều địa điểm kinh doanh thì được lựa chọn một (01) ngành, nghề hoặc một (01) địa điểm kinh doanh để áp dụng mức trừ 01 tỷ đồng trước khi tính thuế thu nhập cá nhân theo phương án có lợi nhất. Trường hợp ngành, nghề, địa điểm kinh doanh được lựa chọn chưa trừ đủ 01 tỷ đồng, cá nhân được tiếp tục lựa chọn thêm ngành, nghề, địa điểm kinh doanh khác để tiếp tục được trừ cho đến khi đủ 01 tỷ đồng.
Chỉ tiêu [3.1]. [3.2]... tại khoản III, mục C: bao gồm khoảng sản và đất đá bóc, đất đá thải (nếu có).
- Hệ số K tỉnh phí bảo vệ môi trường đối với khai thác khoáng sản thực hiện theo quy định tại Nghị định 27/2023/NĐ-CP và các văn bản sửa đổi bổ sung (nếu có).
Hướng dẫn kê khai mẫu 01/CNKD mới nhất 2026 cho hộ kinh doanh có doanh thu trên 01 tỷ từ 13/5/2026 chuẩn Thông tư 50/2026 của Bộ Tài chính (Hình từ Internet)
Kinh doanh dịch vụ chịu thuế tiêu thụ đặc biệt gồm những dịch vụ nào?
Theo quy định hiện hành, một số dịch vụ phải chịu thuế tiêu thụ đặc biệt như kinh doanh vũ trường, kinh doanh massage, karaoke, casino và một số dịch vụ khác.
Cụ thể, theo khoản 2 Điều 2 Luật Thuế tiêu thụ đặc biệt 2025 thì dịch vụ chịu thuế tiêu thụ đặc biệt gồm:
- Kinh doanh vũ trường;
- Kinh doanh mát-xa (massage), ka-ra-ô-kê (karaoke);
- Kinh doanh ca-si-nô (casino); trò chơi điện tử có thưởng bao gồm trò chơi bằng máy giắc-pót (jackpot), máy sờ-lot (slot) và các loại máy tương tự;
- Kinh doanh đặt cược bao gồm đặt cược thể thao, giải trí và các hình thức đặt cược khác theo quy định của pháp luật;
- Kinh doanh gôn (golf);
- Kinh doanh xổ số.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];