Hướng dẫn cá nhân kinh doanh và hộ kinh doanh kê khai thuế đã khấu trừ
Nhằm triển khai Nghị định 117/2025/NĐ-CP về quản lý thuế trong kinh doanh thương mại điện tử (TMĐT) và hỗ trợ người nộp thuế là hộ, cá nhân và tổ chức kinh doanh trên nền tảng TMĐT thực hiện đầy đủ nghĩa vụ thuế theo đúng quy định, Cục Thuế đã phát hành 04 Sổ tay hướng dẫn nghiệp vụ triển khai Nghị định 117/2025/NĐ-CP. Trong đó có sổ tay hướng dẫn tổ chức quản lý sàn thương mại điện tử, tổ chức quản lý nền tảng số ở trong nước và tổ chức có hoạt động kinh tế số khác thực hiện khấu trừ, nộp thay.
Theo đó, tại Phần III của sổ tay thứ nhất - Sổ tay hướng dẫn tổ chức quản lý sàn thương mại điện tử, tổ chức quản lý nền tảng số ở trong nước và tổ chức có hoạt động kinh tế số khác thực hiện khấu trừ, nộp thay có hướng dẫn cá nhân kinh doanh và hộ kinh doanh kê khai thuế đã khấu trừ, cụ thể như sau:
Sổ tay hướng dẫn tổ chức quản lý sàn thương mại điện tử, tổ chức quản lý nền tảng số ở trong nước và tổ chức có hoạt động kinh tế số khác thực hiện khấu trừ, nộp thay: https://cdn.thuvienphapluat.vn/uploads/DanLuat-BanAn/2025/3/1-so-tay-hd-san-trong-nuoc.docx
- Chuẩn bị kê khai: Tổ chức khấu trừ tổng hợp doanh thu phát sinh (sau khi đã trừ đi doanh thu của các hàng hóa, dịch vụ bị hủy hoặc bị trả lại) và số thuế GTGT, TNCN đã khấu trừ (sau khi đã trừ đi số thuế GTGT, TNCN đã khấu trừ của các hàng hóa, dịch vụ bị hủy hoặc bị trả lại) phát sinh trong tháng của từng hộ, cá nhân cư trú và cá nhân không cư trú kinh doanh trên nền tảng TMĐT do tổ chức khấu trừ quản lý. Nguyên tắc tổng hợp cụ thể như sau:
+ Tổng hợp Doanh thu phát sinh trong kỳ khai số thuế GTGT, số thuế TNCN đã khấu trừ của từng nhóm ngành nghề của từng cá nhân kinh doanh trên nền tảng TMĐT.
+ Tổng hợp Doanh thu phát sinh trong kỳ khai thuế, số thuế GTGT, số thuế TNCN đã khấu trừ của các hàng hóa, dịch vụ bị hủy hoặc bị trả lại của từng nhóm ngành nghề của từng cá nhân kinh doanh trên nền tảng TMĐT trong tháng
+ Thực hiện bù trừ nội dung nêu trên của từng nhóm ngành nghề của từng cá nhân kinh doanh trên nền tảng TMĐT để xác định số tiền kê khai, nộp thuế.
- Thực hiện kê khai thuế: Tổ chức khấu trừ thực hiện khai hồ sơ khai thuế theo 1 trong 4 phương thức sau:
(1) Nộp tờ khai có định dạng XML: Trước tiên, tổ chức khấu trừ thực hiện kê khai Bảng kê chi tiết số thuế đã khấu trừ của hộ, cá nhân có hoạt động kinh doanh trên nền tảng thương mại điện tử mẫu số 01-1/BK-CNKD-TMĐT trên ứng dụng HTKK. Hệ thống ứng dụng tự động tổng hợp dữ liệu từ Bảng kê 01-1/BK-CNKD-TMĐT lên Tờ khai 01/CNKD-TMĐT. Sau đó, tổ chức khấu trừ thực hiện kết xuất theo định dạng XML để nộp hồ sơ khai thuế trên Cổng hệ thống thông tin giải quyết thủ tục hành chính.
(2) Kê khai trực tuyến trên Cổng hệ thống thông tin giải quyết thủ tục hành chính Tờ khai 01/CNKD-TMDT và Bảng kê 01-1/BK-CNKD-TMĐT (trường hợp này hỗ trợ kê khai Bảng kê 01-1/BK-CNKD-TMĐT với số lượng tối đa 500 dòng dữ liệu). Tổ chức khấu trừ thực hiện kê khai tương tự như kê khai trên ứng dụng HTKK nêu trên và nộp trực tuyến trên Cổng hệ thống thông tin giải quyết thủ tục hành chính.
(3) Kê khai trực tuyến trên Cổng hệ thống thông tin giải quyết thủ tục hành chính Tờ khai 01/CNKD-TMĐT và đính kèm Bảng kê 01-1/BK-CNKD-TMDT có định dạng Excel: Tổ chức khấu trừ thực hiện kê khai tờ khai 01/CNKD và ký gửi tờ khai thuế. Sau gửi thành công Tờ khai, tổ chức khấu trừ đính kèm bảng kê theo định dạng Excel theo chuẩn định dạng dữ liệu của cơ quan thuế, sau đó tiếp tục ký số và gửi bảng kê trên Cổng hệ thống thông tin giải quyết thủ tục hành chính.
(4) Trường hợp trong kỳ khai thuế không phát sinh khấu trừ thuế: Tổ chức khấu trừ chọn chức năng: “Không phát sinh số thuế khấu trừ trong kỳ”, hệ thống mặc định hiển thị tờ khai mẫu số 01/CNKD-TMĐT có số liệu bằng 0, tổ chức khấu trừ thực hiện ký số và nộp Tờ khai trên Cổng hệ thống thông tin giải quyết thủ tục hành chính.
Một số lưu ý khi thực hiện kê khai trên bảng kê khấu trừ mẫu số 01-1/BK-CNKD-TMĐT và kê hai tờ khai 01/CNKD-TMĐT:
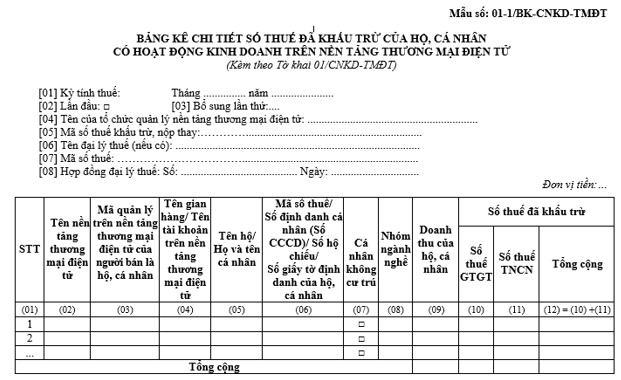
Tổ chức khấu trừ thực hiện kê khai đầy đủ các chỉ tiêu tại Bảng kê mẫu số 01-1/BK-CNKD-TMĐT trực tiếp trên ứng dụng HTKK hoặc tải Bảng kê bằng file excel theo mẫu của cơ quan thuế. Khi kê khai Bảng kê 01-1/BK-CNKD-TMĐT, tổ chức khấu trừ lưu ý một số chỉ tiêu như sau:
+ Cột (06) Mã số thuế/ Số định danh (CCCD)/ Số giấy tờ định danh của hộ kinh doanh, cá nhân kinh doanh: Bắt buộc điền chính xác MST của hộ, cá nhân kinh doanh theo cung cấp của hộ, cá nhân kinh doanh được quy định tại khoản 2 Điều 11 Nghị định 117/2025/NĐ-CP.
- Cột (07) cá nhân không cư trú: Tích vào ô này nếu kê khai khấu trừ thuế của cá nhân không cư trú.
+ Cột (08) Nhóm ngành nghề: (01) Hàng hóa; (02) Dịch vụ: (03) Vận tải, dịch vụ có gắn với hàng hóa; (04) Không xác định được hàng hóa hoặc dịch vụ hoặc loại dịch vụ. Đối với nhóm ngành nghề (04) kê khai trong trường hợp hộ, cá nhân không xác định được giao dịch phát sinh doanh thu là hàng hóa hay dịch vụ hoặc loại dịch vụ thì kê khai khấu trừ thuế GTGT, TNCN theo mức thuế suất cao nhất.
+ Cột (09) Doanh thu của hộ kinh doanh, cá nhân kinh doanh: Kê khai doanh thu phát sinh trong tháng theo từng nhóm ngành nghề (sau khi đã trừ đi doanh thu của hàng hóa, dịch vụ bị hủy hoặc trả lại). Trường hợp trong kỳ khai thuế, doanh thu bán hàng hóa, cung cấp dịch vụ phát sinh theo từng nhóm ngành nghề thấp hơn doanh thu của hàng bán hàng hóa, cung cấp dịch vụ bị hủy hoặc trả lại phát sinh trong kỳ khai thuế thì ghi doanh thu âm.
+ Cột (10) Số thuế GTGT: Kê khai số thuế GTGT đã khấu trừ phát sinh trong tháng theo từng nhóm ngành nghề (sau khi đã trừ đi thuế GTGT đã khấu trừ của hàng hóa, dịch vụ bị hủy hoặc trả lại). Trường hợp trong kỳ khai, số tiền thuế GTGT đã khấu trừ đối với doanh thu phát sinh bán hàng hóa, cung cấp dịch vụ theo nhóm ngành nghề thấp hơn thuế GTGT đã khấu trừ đối với doanh thu bán hàng hóa, cung cấp dịch vụ bị hủy hoặc bị trả lại của nhóm ngành nghề đó thì ghi số thuế GTGT đã khấu trừ là số âm.
+ Cột (11) Số thuế TNCN: Kê khai số thuế TNCN đã khấu trừ phát sinh trong tháng theo từng nhóm ngành nghề (sau khi đã trừ đi thuế TNCN đã khấu trừ của hàng hóa, dịch vụ bị hủy hoặc trả lại). Trường hợp trong kỳ khai, số tiền thuế TNCN đã khấu trừ đối với doanh thu phát sinh bán hàng hóa, cung cấp dịch vụ theo nhóm ngành nghề thấp hơn thuế TNCN đã khấu trừ đối với doanh thu bán hàng hóa, cung cấp dịch vụ bị hủy hoặc bị trả lại của nhóm ngành nghề đó thì ghi số thuế TNCN đã khấu trừ là số âm.
Hướng dẫn cá nhân kinh doanh và hộ kinh doanh kê khai thuế đã khấu trừ (Hình từ Internet)
Hướng dẫn cá nhân kinh doanh và hộ kinh doanh khai bổ sung số thuế đã khấu trừ
Cũng theo Phần III của sổ tay thứ nhất có hướng dẫn cá nhân kinh doanh và hộ kinh doanh khai bổ sung số thuế đã khấu trừ, cụ thể khi tổ chức khấu trừ phát hiện hồ sơ khai thuế đã nộp cho cơ quan thuế có sai, sót thì khai bổ sung hồ sơ khai thuế như sau:
Bước 1: Tổ chức khấu trừ truy cập vào ứng dụng HTKK hoặc trên Cổng hệ thống thông tin giải quyết thủ tục hành chính chọn Tờ khai lần đầu hoặc lần bổ sung đã nộp thành công phiên bản gần nhất.
Bước 2: Kê khai bảng kê 01-1/BK-CNKD-TMĐT các cá nhân cần điều chỉnh thông tin như sau:
- Trường hợp tổ chức khấu trừ khai sót thông tin trên hồ sơ khai thuế kỳ trước thì bổ sung thông tin bị sót ở kỳ kê khai trước đó;
- Trường hợp tổ chức khấu trừ khai sai thông tin trên hồ sơ khai thuế kỳ trước thì điều chỉnh thông tin dữ liệu (bao gồm cả thông tin điều chỉnh và thông tin không thay đổi) đối với hộ, cá nhân mà các kỳ trước đã kê khai sai.
Bước 3: Hoàn thành kê khai và kết xuất XML để nộp hồ sơ khai thuế bổ sung tương tự như nộp hồ sơ khai thuế lần đầu.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];