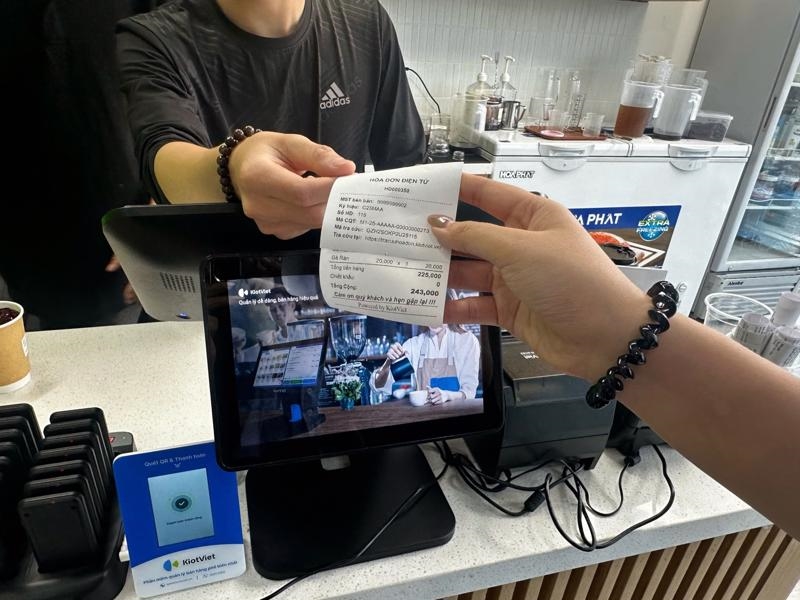
Khi nào hóa đơn điện tử lập sai phải gửi Mẫu số 04/SS-HĐĐT đến cơ quan thuế? (Hình từ internet)
Theo khoản 1 Điều 10 Thông tư 91/2026/TT-BTC có hướng dẫn xử lý hóa đơn điện tử đã lập sai như sau:
Điều 10. Xử lý hóa đơn điện tử đã lập
1. Trường hợp phát hiện hóa đơn điện tử đã lập sai (bao gồm hóa đơn điện tử đã được cấp mã của cơ quan thuế, hóa đơn điện tử không có mã của cơ quan thuế đã gửi dữ liệu đến cơ quan thuế) thì người bán thực hiện xử lý như sau:
a) Trường hợp sai về các nội dung trên hóa đơn như tên, địa chỉ, số tiền bằng chữ hoặc các nội dung khác nhưng không sai về: mã số thuế, số tiền ghi trên hóa đơn, thuế suất, tiền thuế hoặc hàng hóa ghi trên hóa đơn thì người bán thông báo cho người mua về việc hóa đơn đã lập sai và không phải lập lại hóa đơn. Người bán thực hiện thông báo với cơ quan thuế về hóa đơn điện tử đã lập sai theo Mẫu số 04/SS-HĐĐT Phụ lục III kèm theo Thông tư này;
b) Trường hợp hóa đơn điện tử đã lập sai các nội dung về: mã số thuế; tên hàng hóa, hàng hóa ghi trên hóa đơn không đúng quy cách, chất lượng; số tiền ghi trên hóa đơn; thuế suất; tiền thuế hoặc các nội dung bắt buộc khác (trừ trường hợp quy định tại điểm a khoản này) thì người bán có thể lựa chọn điều chỉnh hoặc thay thế hóa đơn điện tử như sau:
…
Như vậy, theo quy định nêu trên, trường hợp hóa đơn điện tử sai về các nội dung trên hóa đơn như tên, địa chỉ, số tiền bằng chữ hoặc các nội dung khác nhưng không sai về: mã số thuế, số tiền ghi trên hóa đơn, thuế suất, tiền thuế hoặc hàng hóa ghi trên hóa đơn thì người bán thông báo cho người mua về việc hóa đơn đã lập sai. Đồng thời người bán phải thông báo với cơ quan thuế về hóa đơn điện tử đã lập sai theo Mẫu số 04/SS-HĐĐT.
 |
Mẫu số 04/SS-HĐĐT |
Điểm c khoản 5 Điều 10 Thông tư 91/2026/TT-BTC hướng dẫn xử lý hóa đơn điện tử trong trường hợp trả lại hàng hóa, dịch vụ như sau:
(1) Trường hợp trả lại hàng hóa: Trường hợp người mua trả lại toàn bộ hoặc một phần hàng hóa (bao gồm cả trường hợp đổi hàng làm thay đổi giá trị của hàng hóa đã mua) thì người bán lập hóa đơn điều chỉnh, trừ trường hợp các bên có thỏa thuận về việc người mua lập hóa đơn khi trả lại hàng hóa thì người mua lập hóa đơn điện tử giao cho người bán; người bán, người mua thực hiện nghĩa vụ thuế theo quy định khi bán hàng hóa;
(2) Trường hợp hàng hóa là tài sản thuộc diện phải đăng ký quyền sử dụng, quyền sở hữu theo quy định của pháp luật và tài sản đã được đăng ký theo tên người mua thì khi trả lại hàng hóa đảm bảo phù hợp với pháp luật liên quan, nếu người mua là đối tượng sử dụng hóa đơn điện tử thì người mua thực hiện lập hóa đơn trả lại hàng cho người bán;
(3) Đối với trường hợp hoàn phí, giảm phí, giảm hoa hồng môi giới bảo hiểm và các khoản chi để giảm thu khác theo quy định của pháp luật kinh doanh bảo hiểm: Căn cứ vào hóa đơn đã lập, người bán lập hóa đơn điều chỉnh giao cho khách hàng tham gia bảo hiểm, không phân biệt đã chi tiền hay chưa chi tiền. Trên hóa đơn ghi rõ số tiền phí bảo hiểm hoàn, giảm, lý do hoàn, giảm. Trường hợp người bán và người mua có thỏa thuận về việc lập văn bản thỏa thuận trước khi lập hóa đơn điều chỉnh thì biên bản hoặc thỏa thuận bằng văn bản được lưu giữ cùng với hóa đơn thu phí bảo hiểm tại doanh nghiệp và xuất trình khi cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền yêu cầu.
Đối với trường hợp phí bảo hiểm chưa thu được tiền mà doanh nghiệp bảo hiểm đã thực hiện lập hóa đơn theo quy định, doanh nghiệp bảo hiểm căn cứ vào dữ liệu phí bảo hiểm chưa thu được tiền để lập hóa đơn điều chỉnh tổng hợp cho các khoản phí chưa thu được tiền của tháng trước, kèm theo bảng kê các số hóa đơn, số tiền và tiền thuế điều chỉnh.
Đối với các trường hợp quy định tại điểm (1), điểm (2), điểm (3), người bán, người mua phải có đầy đủ hồ sơ, chứng từ liên quan đến việc trả lại hàng hóa, dịch vụ và phải xuất trình khi cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền yêu cầu;
(4) Trường hợp người bán đã lập hóa đơn khi thu tiền trước khi cung cấp dịch vụ hoặc lập hóa đơn thu tiền đối với hoạt động kinh doanh bất động sản, xây dựng cơ sở hạ tầng, xây dựng nhà để bán, nhà chuyển nhượng sau đó phát sinh việc huỷ hoặc chấm dứt giao dịch và huỷ một phần việc cung cấp dịch vụ thì người bán thực hiện điều chỉnh hóa đơn điện tử đã lập theo quy định tại điểm (1).
91

| Địa chỉ: | 17 Nguyễn Gia Thiều, P. Xuân Hòa, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | inf[email protected] |



 Mục
lục bài viết




























 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

