Năm 2026 cá nhân trúng số bao nhiêu mới phải đóng thuế TNCN?
07:00 19/02/26
Năm 2026 cá nhân trúng số bao nhiêu mới phải đóng thuế TNCN? Các khoản thu nhập từ trúng thưởng bao gồm các khoản thu nhập nào?
>> Công ty tặng quà Tết cho nhân viên công ty mình thì lập hóa đơn thế nào?
>> Tặng quà Tết 2026 cho khách hàng thì doanh nghiệp có cần xuất hóa đơn không?
1. Năm 2026 cá nhân trúng số bao nhiêu mới phải đóng thuế TNCN?
Luật Thuế thu nhập cá nhân 2025 có hiệu lực thi hành từ ngày 01/7/2026, trừ các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026.
Theo đó, khi tính thuế TNCN phải nộp khi trúng số năm 2026 sẽ chia ra 2 giai đoạn khác nhau như sau:
1.1. Từ 01/01/2026 - 30/06/2026
Căn cứ điểm a khoản 6 Điều 3 Luật Thuế thu nhập cá nhân 2007 thì trúng thưởng xổ số là khoản thu nhập từ trúng thưởng phải chịu thuế TNCN.
Căn cứ Điều 15 Thông tư 111/2013/TT-BTC, hướng dẫn cách tính thuế TNCN đối với thu nhập từ trúng thưởng như sau:
Điều 15. Căn cứ tính thuế đối với thu nhập từ trúng thưởng
Căn cứ tính thuế đối với thu nhập từ trúng thưởng là thu nhập tính thuế và thuế suất.
1. Thu nhập tính thuế
Thu nhập tính thuế từ trúng thưởng là phần giá trị giải thưởng vượt trên 10 triệu đồng mà người nộp thuế nhận được theo từng lần trúng thưởng không phụ thuộc vào số lần nhận tiền thưởng.
Trường hợp một giải thưởng nhưng có nhiều người trúng giải thì thu nhập tính thuế được phân chia cho từng người nhận giải thưởng. Người được trúng giải phải xuất trình các căn cứ pháp lý chứng minh. Trường hợp không có căn cứ pháp lý chứng minh thì thu nhập trúng thưởng tính cho một cá nhân. Trường hợp cá nhân trúng nhiều giải thưởng trong một cuộc chơi thì thu nhập tính thuế được tính trên tổng giá trị của các giải thưởng.
Thu nhập tính thuế đối với một số trò chơi có thưởng, cụ thể như sau:
a) Đối với trúng thưởng xổ số là toàn bộ giá trị tiền thưởng vượt trên 10 triệu đồng trên một (01) vé xổ số nhận được trong một đợt quay thưởng chưa trừ bất cứ một khoản chi phí nào
2. Thuế suất thuế thu nhập cá nhân đối với thu nhập từ trúng thưởng áp dụng theo Biểu thuế toàn phần với thuế suất là 10%.
3. Thời điểm xác định thu nhập tính thuế
Thời điểm xác định thu nhập tính thuế đối với thu nhập từ trúng thưởng là thời điểm tổ chức, cá nhân trả thưởng cho người trúng thưởng.
4. Cách tính thuế:
Thuế thu nhập cá nhân phải nộp = Thu nhập tính thuế x Thuế suất 10%
Theo đó, trước ngày 01/7/2026 cá nhân trúng số trên 10 triệu đồng thì đóng thuế TNCN
Cách tính thuế TNCN phải nộp khi trúng vé số từ 01/01/2026 - 30/06/2026 là: (giá trị trúng thưởng - 10 triệu đồng) x 10%
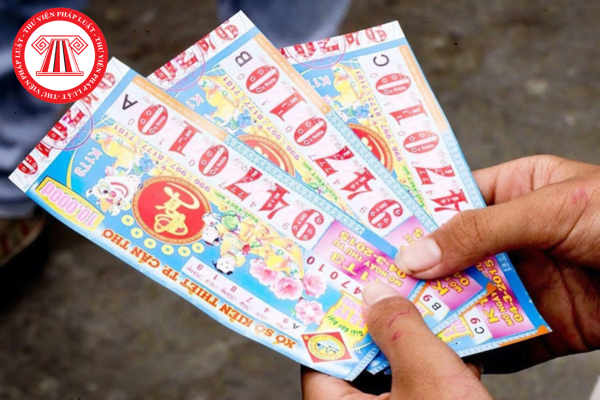
Năm 2026 cá nhân trúng số bao nhiêu mới phải đóng thuế TNCN
(Ảnh minh họa - Nguồn Internet)
1.2. Từ 01/7/2026
Căn cứ điểm a khoản 6 Điều 3 Luật Thuế thu nhập cá nhân 2025 thì trúng thưởng xổ số là khoản thu nhập từ trúng thưởng phải chịu thuế TNCN.
Căn cứ Điều 15 Luật Thuế thu nhập cá nhân 2025, quy định thuế TNCN đối với thu nhập từ trúng thưởng như sau:
Điều 15. Thuế thu nhập cá nhân đối với thu nhập từ trúng thưởng
1. Thuế thu nhập cá nhân đối với thu nhập từ trúng thưởng của cá nhân cư trú được xác định bằng thu nhập tính thuế nhân (x) với thuế suất 10%.
2. Thu nhập tính thuế từ trúng thưởng là phần giá trị giải thưởng vượt trên 20 triệu đồng mà người nộp thuế nhận được theo từng lần trúng thưởng.
3. Thời điểm xác định thu nhập tính thuế từ trúng thưởng là thời điểm tổ chức, cá nhân trả thu nhập cho người nộp thuế.
Như vậy, theo các quy định trên, từ ngày 01/07/2026 cá nhân trúng số trên 20 triệu đồng mới phải đóng thuế TNCN.
Công thức tính thuế TNCN đối với cá nhân trúng số từ ngày 01/7/2026 như sau:
Thuế thu nhập cá nhân = (Số tiền trúng số - 20 triệu) x 10%
2. Các khoản thu nhập từ trúng thưởng bao gồm các khoản thu nhập nào?
Căn cứ khoản 6 Điều 3 Luật Thuế thu nhập cá nhân 2025, thu nhập từ trúng thưởng, bao gồm:
- Trúng thưởng xổ số.
- Trúng thưởng trong các hình thức khuyến mại.
- Trúng thưởng trong các hình thức đặt cược.
- Trúng thưởng trong các trò chơi, cuộc thi có thưởng và các hình thức trúng thưởng khác, trừ trúng thưởng trong casino.
Chuyên viên pháp lý Tuyết Nhi
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
334

Tìm kiếm văn bản
Công việc pháp lý
Câu hỏi mới cập nhật
-
- Mã ngành 6821 là gì? Dịch vụ trung gian cho hoạt động bất động sản đăng ký mã ngành gì?12:01 01/10/2026
-
- Mã ngành 5640 là gì? Hoạt động dịch vụ trung gian cho dịch vụ ăn uống đăng ký mã ngành gì theo Quyết định 36/2025/QĐ-TTg?11:25 01/10/2026
-
- Kế toán hợp đồng 111 tại đơn vị sự nghiệp công lập có được hưởng tiền phụ cấp trách nhiệm kế toán không?10:21 30/09/2026