Phần mềm HTKK 5.5.5 cập nhật ghi số định danh thay MST đúng không?
>>> Tra cứu Lịch nộp thuế 2026: Tải về >>> Xem thêm Bảng tính thuế TNCN 2026: Tải về |
Hiện nay, phần mềm HTKK đã được nâng cấp từ phiên bản 5.5.4 lên phiên bản 5.5.5. Do đó, để tránh gặp lỗi trong quá trình kê khai thuế, người nộp thuế cần cập nhật phần mềm HTKK phiên bản 5.5.5.
Dưới đây là hướng dẫn Cách cập nhật HTKK mới nhất 2026:
>>> Tải về Phần mềm HTKK phiên bản 5.5.5 <<< (Tham khảo tài liệu hướng dẫn cài đặt: Tải về) |
Theo đó, phần mềm HTKK Phiên bản 5.5.5 được cập nhật với những nội dung mới như sau:
(1) Nâng cấp tờ khai 03/TNDN đáp ứng Luật Thuế thu nhập doanh nghiệp 2025.
- Cập nhật đối với kỳ quyết toán 2025 trở đi
+ Tại chỉ tiêu [C2]: Từ kỳ quyết toán 2025 trở đi
++ Cập nhật danh mục Thu nhập miễn thuế
++ Cho phép chọn nhiều lý do miễn giảm và mỗi lý do miễn giảm là duy nhất
++ Tại mỗi dòng loại thu nhập miễn thuế NNT chọn trường hợp miễn thuế: Bắt buộc nhập thu nhập miễn thuế (số âm dương) tương ứng
++ Tại chỉ tiêu [C2]: Tự động tính bằng tổng của các dòng loại thu nhập miễn thuế đã chọn, không cho sửa
+ Tại chỉ tiêu [C7]: Chọn 1 loại thu nhập tính thuế theo danh mục sau:
++ Thu nhập tính thuế áp dụng thuế suất 15%
++ Thu nhập tính thuế áp dụng thuế suất 17%
++ Thu nhập tính thuế áp dụng thuế suất 20%
+ Tại chỉ tiêu [C9]: Hệ thống tự động tính công thức theo thuế suất NNT đã chọn tương ứng tại chỉ tiêu C7
(2) Nâng cấp bổ sung 5 bộ Báo cáo tài chính đáp ứng Thông tư 24/2024/TT-BTC, Thông tư 209/2015/TT-BTC, Thông tư 125/2011/TT-BTC
- Cho phép nhập, kết xuất XML, kết xuất Excel, tải XML, in đối với các bộ Báo cáo tài chính sau:
+ Bộ báo cáo tài chính (TT24/2024/TT-BTC)
+ Bộ báo cáo tài chính năm (TT209/2015/TT-BTC)
+ Bộ báo cáo tài chính giữa niên độ đầy đủ (TT209/2015/TT-BTC)
+ Bộ báo cáo tài chính năm (TT125/2011/TT-BTC)
+ Bộ báo cáo tài chính giữa niên độ đầy đủ (TT125/2011/TT-BTC)
(3) Tờ khai 05/KK-TNCN
- Cập nhật chức năng kết xuất xml, bổ sung thẻ <mst_cu> đáp ứng sử dụng số định danh cá nhân thay mã số thuế.
(4) Tờ khai 05/QTT-TNCN
- Cập nhật đối với kỳ tính thuế năm 2025:
Đối với các chỉ tiêu [08] trên phụ lục 05-1/BK-TNCN, chỉ tiêu [08] trên phụ lục 05-2/BK-TNCN, chỉ tiêu [11] trên phụ lục 05-3/BK-TNCN: Cho phép nhập Mã số thuế 10 số hoặc 12 số.
Có thể thấy, một trong những nội dung nổi bật khi nâng cấp phần mềm HTKK 5.5.5 là người nộp thuế phải thực hiện kê khai số định danh cá nhân thay cho mã số thuế khi nộp tờ khai thuế TNCN; Tờ khai quyết toán thuế TNCN.
Trên đây là nội dung "Phần mềm HTKK 5.5.5 cập nhật ghi số định danh thay MST?".
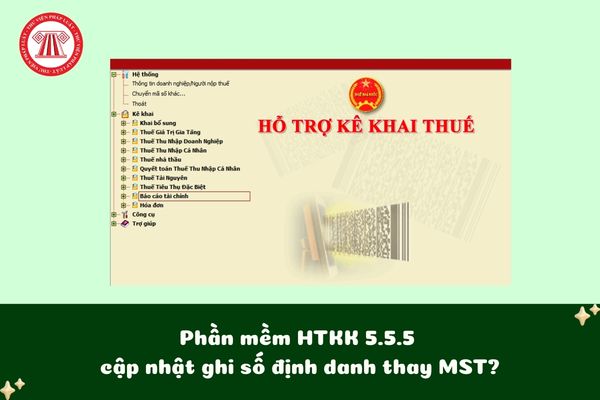
Phần mềm HTKK 5.5.5 cập nhật ghi số định danh thay MST? (Hình từ Internet)
Trách nhiệm của doanh nghiệp trong kê khai, quyết toán thuế TNCN như thế nào?
Vừa qua, Cục Thuế đã ban hành Công văn 63/ CT-CS năm 2026 Tải về hướng dẫn về kê khai thuế thu nhập cá nhân từ tiền lương, tiền công miễn thuế theo Nghị quyết 136/2024/QH15.
Theo đó, đối với vấn đề kê khai và quyết toán thuế TNCN, Cục Thuế đã có một số lưu ý sau đây:
Căn cứ theo Điều 17 Luật Quản lý thuế 2019 quy định về trách nhiệm của người nộp thuế;
Căn cứ theo khoản 3 Điều 7 Nghị định 126/2020/NĐ-CP được bổ sung bởi khoản 2 Điều 1 Nghị định 91/2022/NĐ-CP quy định người nộp thuế không phải nộp hồ sơ khai thuế trong một số trường hợp;
Căn cứ theo tiết d.1 điểm d khoản 6 Điều 8 Nghị định 126/2020/NĐ-CP quy định thuế thu nhập cá nhân đối với tổ chức, cá nhân trả thu nhập chịu thuế thu nhập cá nhân từ tiền lương, tiền công; cá nhân có thu nhập từ tiền lương, tiền công ủy quyền quyết toán thuế cho tổ chức, cá nhân trả thu nhập; cá nhân có thu nhập từ tiền lương, tiền công trực tiếp quyết toán thuế với cơ quan thuế.
Từ những căn cứ trên, trách nhiệm của doanh nghiệp trong kê khai, quyết toán thuế TNCN như sau:
- Về khai thuế TNCN theo tháng/quý:
+ Nếu trong tháng/quý có phát sinh khấu trừ thuế TNCN, tổ chức/cá nhân trả thu nhập có trách nhiệm nộp hồ sơ khai thuế TNCN và kê khai đầy đủ số thuế đã khấu trừ.
+ Nếu trong tháng/quý không phát sinh khấu trừ thuế TNCN, tổ chức/cá nhân trả thu nhập không phải nộp hồ sơ khai thuế TNCN.
- Về quyết toán thuế TNCN:
+ Tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công có trách nhiệm thực hiện khai quyết toán thuế TNCN, không phân biệt có phát sinh khấu trừ thuế hay không phát sinh khấu trừ thuế.
+ Trường hợp tổ chức, cá nhân không phát sinh trả thu nhập thì không phải khai quyết toán thuế thu nhập cá nhân.
Tải về mẫu tờ khai quyết toán thuế TNCN 2025?
Theo Mục 45 Phần VII Phụ lục II ban hành kèm Thông tư 80/2021/TT-BTC được sửa đổi, bổ sung bởi điểm g khoản 7 Điều 1 Thông tư 40/2025/TT-BTC và khoản 3 Điều 1 Thông tư 94/2025/TT-BTC quy định Mẫu Tờ khai quyết toán thuế TNCN 2025 áp dụng đối với cá nhân có thu nhập từ tiền lương là Mẫu số 02/QTT-TNCN.
Do đó đến năm 2026 nếu Thông tư 80/2021/TT-BTC không bị thay thế bởi văn bản khác thì Mẫu số 02/QTT-TNCN vẫn được sử dụng trong năm 2026.
Theo đó, Mẫu số 02/QTT-TNCN Tờ khai quyết toán thuế TNCN 2025 có dạng như sau:
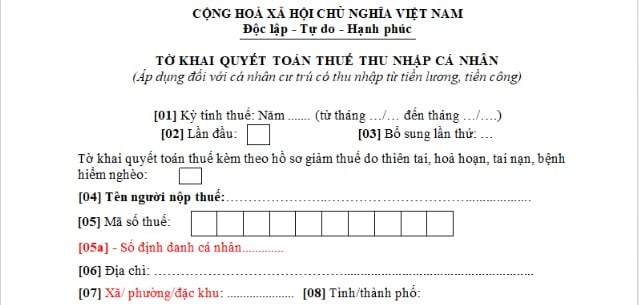
>>> Tải về Mẫu số 02/QTT-TNCN - Mẫu Tờ khai quyết toán thuế TNCN 2025 áp dụng đối với cá nhân có thu nhập từ tiền lương.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];