Dự thảo Thông tư sửa đổi một số Thông tư quy định về phí lệ phí mới nhất?
Ngày 22/07/2026, Bộ Tài chính công bố Dự thảo Thông tư sửa đổi, bổ sung một số Thông tư quy định về phí lệ phí (sau đây gọi là dự thảo Thông tư).
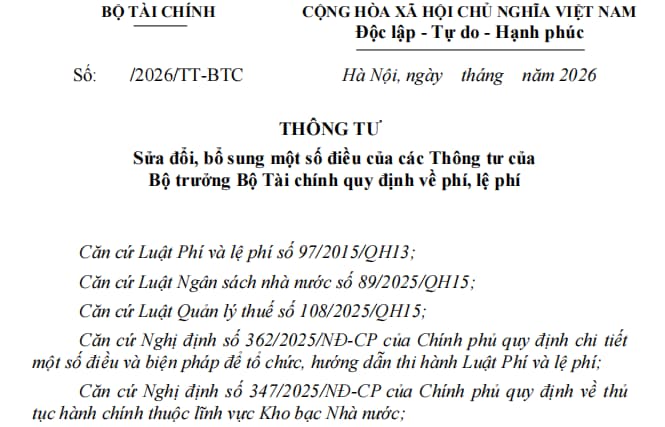
>> Tải về Dự thảo Thông tư sửa đổi một số Thông tư quy định về phí lệ phí mới nhất
Dự thảo Thông tư sửa đổi một số Thông tư quy định về phí lệ phí mới nhất? (Hình từ Internet)
Có thể nộp phí lệ phí vào ngân sách nhà nước ở đâu?
Căn cứ tại khoản 1 Điều 3 Nghị định 362/2025/NĐ-CP có quy định như sau:
Khai, thu, nộp phí, lệ phí và quyết toán phí
1. Người nộp phí, lệ phí thực hiện khai (nếu có), nộp phí, lệ phí theo tháng, quý, năm hoặc theo từng lần phát sinh. Căn cứ tính chất, đặc điểm của từng khoản phí, lệ phí và tình hình thực tế, cơ quan nhà nước có thẩm quyền quy định tại khoản 2 Điều 4 Luật Phí và lệ phí quy định cụ thể hình thức nộp, kỳ khai, nộp phí, lệ phí cho phù hợp.
Người nộp phí, lệ phí nộp tiền phí, lệ phí vào ngân sách nhà nước theo một trong các quy định sau đây:
a) Nộp trực tiếp tại Kho bạc Nhà nước.
b) Nộp cho tổ chức thu phí, lệ phí bằng tiền mặt hoặc theo hình thức không dùng tiền mặt vào tài khoản chuyên thu phí, lệ phí của tổ chức thu phí, lệ phí mở tại tổ chức tín dụng hoặc tài khoản phí chờ nộp ngân sách nhà nước của tổ chức thu phí mở tại Kho bạc Nhà nước.
c) Nộp cho cơ quan, tổ chức khác với tổ chức thu phí, lệ phí, áp dụng đối với trường hợp thực hiện thủ tục hành chính, cung cấp dịch vụ công trực tuyến theo quy định của Chính phủ về thực hiện cơ chế một cửa, một cửa liên thông trong giải quyết thủ tục hành chính.
...
Theo quy định trên, người dân có thể nộp phí lệ phí vào ngân sách nhà nước theo một trong những cách sau đây:
(1) Nộp trực tiếp tại Kho bạc Nhà nước.
(2) Nộp cho tổ chức thu phí, lệ phí bằng tiền mặt hoặc theo hình thức không dùng tiền mặt vào tài khoản chuyên thu phí, lệ phí của tổ chức thu phí, lệ phí mở tại tổ chức tín dụng hoặc tài khoản phí chờ nộp ngân sách Nhà nước của tổ chức thu phí mở tại Kho bạc Nhà nước.
(3) Nộp cho cơ quan, tổ chức khác với tổ chức thu phí, lệ phí, áp dụng đối với trường hợp thực hiện thủ tục hành chính, cung cấp dịch vụ công trực tuyến theo quy định của Chính phủ về thực hiện cơ chế một cửa, một cửa liên thông trong giải quyết thủ tục hành chính.
Bộ Tài chính có những nhiệm vụ quyền hạn như thế nào về thuế, phí, lệ phí và thu khác thuộc ngân sách nhà nước?
Căn cứ theo quy định tại khoản 9 Điều 2 Nghị định 29/2025/NĐ-CP thì Bộ Tài chính có những nhiệm vụ quyền hạn về thuế, phí, lệ phí và thu khác thuộc ngân sách nhà nước như sau:
(1) Chủ trì, phối hợp với các cơ quan liên quan xây dựng, trình cấp có thẩm quyền ban hành và hướng dẫn, kiểm tra việc thực hiện các văn bản quy phạm pháp luật về thuế, phí, lệ phí và các khoản thu khác thuộc ngân sách nhà nước;
(2) Thống nhất quản lý, chỉ đạo, kiểm tra việc tổ chức thực hiện công tác thu thuế, phí, lệ phí và các khoản thu khác thuộc ngân sách nhà nước theo đúng quy định của pháp luật đối với cơ quan thuế, hải quan và cơ quan khác được nhà nước giao nhiệm vụ thu phí, lệ phí hoặc thu khác thuộc ngân sách nhà nước;
(3) Quyết định theo thẩm quyền hoặc trình cấp có thẩm quyền quyết định việc miễn, giảm, hoàn, truy thu, xóa nợ, gia hạn tiền chậm nộp, tiền phạt thuế, phí, lệ phí và các khoản thu khác của ngân sách nhà nước theo quy định của pháp luật và các vấn đề phát sinh trong quá trình thực hiện các điều ước, thỏa thuận quốc tế song phương hoặc đa phương về thuế, phí, lệ phí và các khoản thu khác thuộc ngân sách nhà nước;
(4) Ban hành quy định về thủ tục, quy trình nghiệp vụ thu, nộp thuế, phí, lệ phí và các khoản thu khác thuộc ngân sách nhà nước theo quy định của pháp luật; hướng dẫn các nghiệp vụ: Khai, tính, nộp thuế, phí, lệ phí và các khoản thu khác thuộc ngân sách nhà nước và các nghiệp vụ khác có liên quan;
(5) Kiểm tra, kiểm soát các nguồn thu của ngân sách nhà nước, việc chấp hành các quy định của pháp luật về thu, nộp ngân sách nhà nước và xử lý theo thẩm quyền các hành vi vi phạm pháp luật về thuế, phí, lệ phí và các khoản thu khác của ngân sách nhà nước theo quy định của pháp luật;
(6) Đánh giá sự phù hợp của chính sách thuế, phí, lệ phí và các khoản thu khác thuộc ngân sách nhà nước với các cơ chế, chính sách khác hiện hành và tình hình kinh tế - xã hội trong từng thời kỳ để điều chỉnh, sửa đổi, bổ sung theo thẩm quyền hoặc kiến nghị cơ quan có thẩm quyền kịp thời điều chỉnh, sửa đổi, bổ sung.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];