Cách điền Tờ khai đăng ký thuế Mẫu số 05-ĐK-TCT?
Hiện nay Tờ khai đăng ký thuế Mẫu số 05-ĐK-TCT là Tờ khai đăng ký thuế dùng cho cá nhân không kinh doanh quy định tại Phụ lục II ban hành kèm theo Thông tư 105/2020/TT-BTC như sau:

Tải về Tờ khai đăng ký thuế Mẫu số 05-ĐK-TCT
Theo đó, cách điền Tờ khai đăng ký thuế Mẫu số 05-ĐK-TCT như sau:
(1) Họ và tên người đăng ký thuế: Ghi rõ ràng, đầy đủ bằng chữ in hoa tên cá nhân đăng ký thuế.
(2) Thông tin đại lý thuế: Ghi đầy đủ các thông tin của đại lý thuế trong trường hợp Đại lý thuế ký hợp đồng với người nộp thuế để thực hiện thủ tục đăng ký thuế thay cho người nộp thuế theo quy định tại Luật Quản lý thuế 2019.
(3) Ngày, tháng, năm sinh của cá nhân: Ghi rõ ngày, tháng, năm sinh của cá nhân đăng ký thuế.
(4) Giới tính: Tích vào 1 trong 2 ô Nam hoặc Nữ.
(5) Quốc tịch: Ghi rõ Quốc tịch của cá nhân đăng ký thuế.
(6) Giấy tờ của cá nhân: Ghi đầy đủ thông tin giấy tờ của cá nhân đăng ký thuế theo quy định tại Thông tư 105/2020/TT-BTC.
(7) Địa chỉ nơi thường trú: Ghi đầy đủ các thông tin về địa chỉ nơi thường trú của cá nhân đã được ghi trên sổ hộ khẩu hoặc trong cơ sở dữ liệu quốc gia về dân cư.
(8) Địa chỉ hiện tại: Ghi đầy đủ các thông tin về địa chỉ về nơi ở hiện tại của cá nhân (chỉ ghi khi địa chỉ này khác với địa chỉ nơi thường trú).
(9) Điện thoại liên hệ, email: Ghi số điện thoại, địa chỉ email (nếu có).
(10) Cơ quan chi trả thu nhập tại thời điểm đăng ký thuế: Ghi cơ quan chi trả thu nhập đang công tác tại thời điểm đăng ký thuế (nếu có).
(11) Nhân viên đại lý thuế: Trường hợp đại lý thuế kê khai thay cho người nộp thuế thì kê khai vào thông tin này.
Cập nhật quy định mới: Thông tư 105/2020/TT-BTC đã hết hiệu lực vào ngày 06/02/2025 và bị thay thế bởi Thông tư 86/2024/TT-BTC về đăng ký thuế.
Căn cứ theo Phụ lục 2 ban hành kèm theo Thông tư 86/2024/TT-BTC được sửa đổi bổ sung bởi Điều 10 Thông tư 40/2025/TT-BTC quy định Mẫu 05-ĐK-TCT quy định tờ khai đăng ký thuế dùng cho cá nhân không kinh doanh trực tiếp đăng ký thuế.
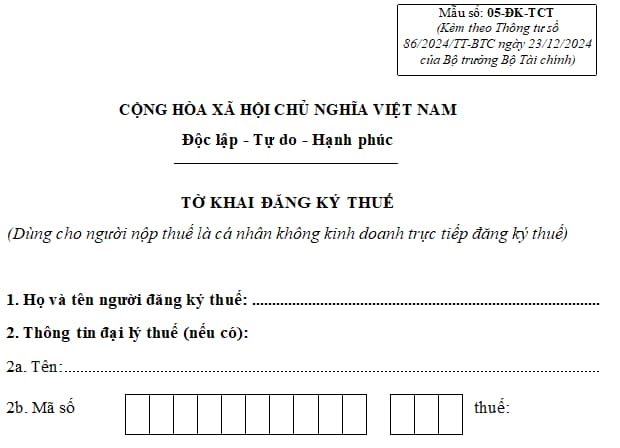
<<<Tải về Mẫu 05-ĐK-TCT tờ khai đăng ký thuế dùng cho cá nhân không kinh doanh mới nhất 2025>>>
* Sau đây là hướng dẫn cách ghi Mẫu 05-ĐK-TCT tờ khai đăng ký thuế dùng cho cá nhân không kinh doanh trực tiếp đăng ký thuế 2026 như sau:
1. Họ và tên: GHI IN HOA
2. Thông tin đại lý thuế: Ghi đầy đủ các thông tin của đại lý thuế trong trường hợp Đại lý thuế ký hợp đồng với người nộp thuế để thực hiện thủ tục đăng ký thuế thay cho người nộp thuế theo quy định tại Luật Quản lý thuế.
3. Thông tin đăng ký thuế của cá nhân
* Trường hợp cá nhân là người Việt Nam thì kê khai vào các chỉ tiêu từ 3.1 đến 3.4 bên dưới:
3.1. Ngày, tháng, năm sinh: Ghi rõ ngày, tháng, năm sinh của cá nhân đăng ký thuế.
3.2. Số định danh cá nhân: Ghi số định danh của cá nhân đăng ký thuế.
Lưu ý: Cá nhân phải kê khai các thông tin về họ và tên, ngày tháng năm sinh, số định danh cá nhân của mình chính xác so với các thông tin được lưu trữ tại Cơ sở dữ liệu quốc gia về dân cư.
3.3. Điện thoại liên hệ: Ghi chính xác số điện thoại của cá nhân.
3.4. Email: Ghi chính xác địa chỉ email cá nhân.
* Trường hợp cá nhân là người có quốc tịch nước ngoài hoặc là người có quốc tịch Việt Nam đang sống tại nước ngoài không có số định danh cá nhân thì kê khai vào các chỉ tiêu từ 3.1 đến 3.8 bên dưới:
3.1. Ngày, tháng, năm sinh: Ghi rõ ngày, tháng, năm sinh của cá nhân đăng ký thuế.
32. Giới tính: Tích vào 1 trong 2 ô Nam hoặc Nữ.
3.3. Quốc tịch: Ghi rõ Quốc tịch của cá nhân đăng ký thuế.
3.4. Giấy tờ pháp lý: tích chọn 1 trong các loại giấy tờ hộ chiếu/giấy thông hành/CMND biên giới/Giấy tờ chứng thực cá nhân khác còn hiệu lực của cá nhân và ghi rõ số, ngày cấp, thông tin “nơi cấp” chỉ ghi tỉnh, thành phố cấp.
3.5. Địa chỉ thường trú: Ghi đầy đủ các thông tin về địa chỉ nơi thường trú của cá nhân
3.6. Địa chỉ hiện tại: Ghi đầy đủ các thông tin về địa chỉ về nơi ở hiện tại của cá nhân (chỉ ghi khi địa chỉ này khác với địa chỉ nơi thường trú).
3.7. Ghi số điện thoại của cá nhân đăng ký thuế
3.8. Ghi địa chỉ email của cá nhân đăng ký thuế (nếu có).
Người nộp thuế phải kê khai đầy đủ, chính xác thông tin email. Địa chỉ email này dùng làm tài khoản giao dịch điện tử với cơ quan thuế đối với hồ sơ đăng ký thuế điện tử.
* Phần người người đăng ký thuế ký, ghi rõ họ tên: cá nhân đăng ký thuế phải ký, ghi rõ họ tên vào phần này.
* Nhân viên đại lý thuế: Trường hợp đại lý thuế kê khai thay cho người nộp thuế thì kê khai vào thông tin này.
Cách điền Tờ khai đăng ký thuế Mẫu số 05-ĐK-TCT? (Hình từ Internet)
Địa điểm nộp hồ sơ đăng ký thuế của cá nhân không kinh doanh?
Theo Điều 32 Luật Quản lý thuế 2019 quy định như sau:
Địa điểm nộp hồ sơ đăng ký thuế lần đầu
1. Người nộp thuế đăng ký thuế cùng với đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký kinh doanh thì địa điểm nộp hồ sơ đăng ký thuế là địa điểm nộp hồ sơ đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký kinh doanh theo quy định của pháp luật.
2. Người nộp thuế đăng ký thuế trực tiếp với cơ quan thuế thì địa điểm nộp hồ sơ đăng ký thuế được quy định như sau:
a) Tổ chức, hộ kinh doanh, cá nhân kinh doanh nộp hồ sơ đăng ký thuế tại cơ quan thuế nơi tổ chức, hộ kinh doanh, cá nhân kinh doanh đó có trụ sở;
b) Tổ chức, cá nhân có trách nhiệm khấu trừ và nộp thuế thay nộp hồ sơ đăng ký thuế tại cơ quan thuế quản lý trực tiếp tổ chức, cá nhân đó;
c) Hộ gia đình, cá nhân không kinh doanh nộp hồ sơ đăng ký thuế tại cơ quan thuế nơi phát sinh thu nhập chịu thuế, nơi đăng ký hộ khẩu thường trú hoặc nơi đăng ký tạm trú hoặc nơi phát sinh nghĩa vụ với ngân sách nhà nước.
3. Cá nhân ủy quyền cho tổ chức, cá nhân chi trả thu nhập đăng ký thuế thay cho bản thân và người phụ thuộc nộp hồ sơ đăng ký thuế thông qua tổ chức, cá nhân chi trả thu nhập. Tổ chức, cá nhân chi trả thu nhập có trách nhiệm tổng hợp và nộp hồ sơ đăng ký thuế thay cho cá nhân đến cơ quan thuế quản lý trực tiếp tổ chức, cá nhân chi trả đó.
Như vậy, cá nhân không kinh doanh sẽ nộp hồ sơ đăng ký thuế tại cơ quan thuế nơi phát sinh thu nhập chịu thuế, nơi đăng ký hộ khẩu thường trú hoặc nơi đăng ký tạm trú hoặc nơi phát sinh nghĩa vụ với ngân sách nhà nước.
Lưu ý: từ ngày 01/07/2026, Luật Quản lý thuế 2025 chính thức có hiệu lực thi hành, trừ những quy định tại Điều 13, Điều 26 Luật Quản lý thuế 2025 sẽ có hiệu lực từ ngày 01/01/2026.
Hiện Luật Quản lý thuế 2025 chưa có quy định cá nhân không kinh doanh sẽ nộp hồ sơ đăng ký thuế ở đâu nên vẫn căn cứ vào Luật Quản lý thuế 2019 để xác định cho đến khi có văn bản mới hướng dẫn.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];