Bảng giá xe điện Vinfast kèm lệ phí phải nộp mới nhất 2026?
Dưới đây là bảng giá xe điện Vinfast mới nhất 2026 có thể tham khảo:
Dòng xe | Phiên bản phù hợp | Giá bán lẻ (kèm pin)/VNĐ |
Motio | Học sinh – người lớn | 12,000,000 |
Zgoo | Học sinh – người lớn | 14,900,000 |
Evo Lite neo | Học sinh | 14,400,000 |
Flazz | Học sinh – người lớn | 16,000,000 |
Evo neo | Người lớn | 17,800,000 |
Drgnfly trợ lực | Học sinh – người lớn | 18,690,000 |
Evo Grand Lite | Học sinh | 18,000,000 |
Evo Grand | Người lớn | 21,000,000 |
Vento Neo | Người lớn | 32,000,000 |
Feliz Neo | Người lớn | 22,400,000 |
Klara Neo | Người lớn | 28,800,000 |
Vero X | Người lớn | 34.900,000 |
Feliz 2025 lite | Học sinh | 25,900,000 |
Feliz 2025 | Người lớn | 25,900,000 |
Theon S | Người lớn | 56,900,000 |
Bảng giá xe ô tô điện vinfast mới nhất 2026 có thể tham khảo:
Dòng xe | Phiên bản | Giá bán lẻ (VNĐ) |
VF3 | Tiêu chuẩn | 299,000,000 |
VF5 | Plus | 529,000,000 |
VF6 | Eco | 689,000,000 |
Plus | 749,000,000 | |
VF7 | Eco | 799,000,000 |
Plus – trần thép | 949,000,000 | |
Plus – trần kính | 969,000,000 | |
VF8 | Eco | 1,019,000,000 |
Plus | 1,199,000,000 | |
VF9 | Plus – trần thép | 1,699,000,000 |
Minio Green | Tiêu chuẩn | 269,000,000 |
EC Van | Tiêu chuẩn | 285,000,000 |
Nâng cao | 305,000,000 | |
Herio Green | Tiêu chuẩn | 499,000,000 |
Nerio Green | Tiêu chuẩn | 668,000,000 |
Limo Green | Tiêu chuẩn | 749,000,000 |
Lưu ý: Bảng giá xe điện Vinfast chỉ mang tính chất tham khảo. Chi phí thực tế có thể thay đổi tùy vào các chương trình khuyến mãi, thuế phí lăn bánh và biến động thực tế vào lúc mua xe.
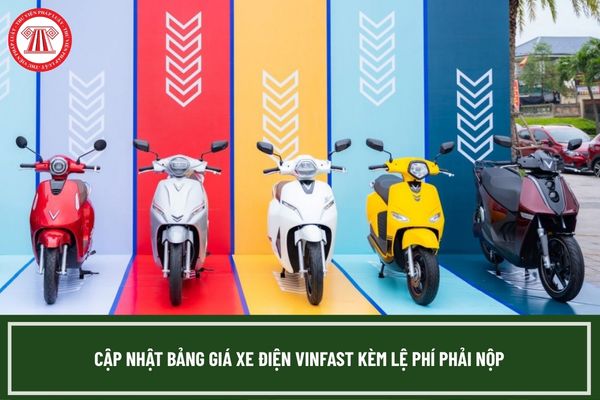
Bảng giá xe điện Vinfast kèm lệ phí phải nộp? (Hình từ Internet)
Cập nhật bảng giá tính lệ phí trước bạ các dòng xe máy điện Vinfast hiện nay?
Căn cứ Điều 3 Nghị định 10/2022/NĐ-CP quy định về đối tượng chịu lệ phí trước bạ như sau:
Đối tượng chịu lệ phí trước bạ
1. Nhà, đất.
2. Súng săn; súng dùng để tập luyện, thi đấu thể thao.
3. Tàu theo quy định của pháp luật về giao thông đường thủy nội địa và pháp luật về hàng hải (sau đây gọi là tàu thủy), kể cả sà lan, ca nô, tàu kéo, tàu đẩy, tàu ngầm, tàu lặn; trừ ụ nổi, kho chứa nổi và giàn di động.
4. Thuyền, kể cả du thuyền.
5. Tàu bay.
6. Xe mô tô hai bánh, xe mô tô ba bánh, xe gắn máy, các loại xe tương tự xe mô tô, xe gắn máy phải đăng ký và gắn biển số do cơ quan nhà nước có thẩm quyền cấp (sau đây gọi chung là xe máy).
8. Vỏ, tổng thành khung, tổng thành máy, thân máy (block) của tài sản quy định tại khoản 3, khoản 4, khoản 5, khoản 6 và khoản 7 Điều này được thay thế và phải đăng ký với cơ quan nhà nước có thẩm quyền.
Bộ Tài chính quy định chi tiết Điều này.
Theo đó, xe gắn máy phải đăng ký và gắn biển số do cơ quan nhà nước có thẩm quyền cấp là đối tượng phải chịu lệ phí trước bạ theo quy định.
Có thể hiểu, xe máy điện cũng là loại xe gắn máy phải đăng ký và gắn biển số do cơ quan nhà nước có thẩm quyền cấp nên xe máy điện được xác định là đối tượng chịu lệ phí trước bạ theo quy định hiện hành.
Căn cứ bảng giá tính lệ phí trước bạ điều chỉnh, bổ sung kèm theo Quyết định 2226/QĐ-BTC năm 2025, theo đó, Bảng giá tính lệ phí trước các dòng xe máy điện VINFAST hiện nay như sau:
Tên nhóm xe | Nhãn hiệu | Kiểu loại xe [Tên thương mại/ Số loại] | Thể tích làm việc/ Công suất (cm3/kW) | Giá tính LPTB (VNĐ) |
Xe hai bánh (điện) | VINFAST | EVO 200 | 2,5 | 22.000.000 |
Xe hai bánh (điện) | VINFAST | EVO 200 LITE | 2,45 | 22.000.000 |
Xe hai bánh (điện) | VINFAST | EVO LITE NEO | 1,6 | 14.400.000 |
Xe hai bánh (điện) | VINFAST | EVO NEO | 2,45 | 18.500.000 |
Xe hai bánh (điện) | VINFAST | FELIZ NEO | 2,5 | 22.600.000 |
Xe hai bánh (điện) | VINFAST | FELIZ S | 3,0 | 29.700.000 |
Xe hai bánh (điện) | VINFAST | KLARA NEO | 2,45 | 29.800.000 |
Xe hai bánh (điện) | VINFAST | KLARA S2 | 3,0 | 36.500.000 |
Xe hai bánh (điện) | VINFAST | MOTIO | 1,5 | 12.000.000 |
Xe hai bánh (điện) | VINFAST | THEON S | 7,1 | 56.900.000 |
Xe hai bánh (điện) | VINFAST | VENTO NEO | 3,2 | 32.400.000 |
Xe hai bánh (điện) | VINFAST | VENTO S | 5,2 | 49.200.000 |
Thời hạn nộp lệ phí trước bạ xe máy là khi nào?
Căn cứ khoản 8 Điều 18 Nghị định 126/2020/NĐ-CP quy định như sau:
Thời hạn nộp thuế đối với các khoản thu thuộc ngân sách nhà nước từ đất, tiền cấp quyền khai thác tài nguyên nước, tài nguyên khoáng sản, tiền sử dụng khu vực biển, lệ phí trước bạ, lệ phí môn bài
...
7. Tiền sử dụng khu vực biển:
a) Đối với trường hợp nộp tiền sử dụng khu vực biển hàng năm:
Thời hạn nộp tiền sử dụng khu vực biển lần đầu hoặc điều chỉnh theo văn bản của cơ quan nhà nước có thẩm quyền: Chậm nhất là 30 ngày, kể từ ngày ban hành thông báo.
Kể từ năm thứ hai trở đi, người nộp thuế được chọn nộp tiền sử dụng khu vực biển một lần hoặc hai lần trong năm. Trường hợp người nộp thuế chọn nộp tiền sử dụng khu vực biển một lần trong năm thì thời hạn nộp tiền chậm nhất là ngày 31 tháng 5.
Trường hợp người nộp thuế chọn nộp tiền sử dụng khu vực biển hai lần trong năm thì thời hạn nộp tiền cho từng kỳ như sau: kỳ thứ nhất nộp 50% chậm nhất là ngày 31 tháng 5; kỳ thứ hai nộp đủ phần còn lại chậm nhất là ngày 31 tháng 10.
b) Đối với trường hợp nộp tiền sử dụng khu vực biển một lần cho cả thời hạn được giao: Thời hạn nộp tiền sử dụng khu vực biển chậm nhất là 30 ngày kể từ ngày ban hành Thông báo.
8. Lệ phí trước bạ: Thời hạn nộp lệ phí trước bạ chậm nhất là 30 ngày, kể từ ngày ban hành thông báo, trừ trường hợp người nộp thuế được ghi nợ lệ phí trước bạ.
9. Lệ phí môn bài:
a) Thời hạn nộp lệ phí môn bài chậm nhất là ngày 30 tháng 01 hàng năm.
b) Đối với doanh nghiệp nhỏ và vừa chuyển đổi từ hộ kinh doanh (bao gồm cả đơn vị phụ thuộc, địa điểm kinh doanh của doanh nghiệp) khi kết thúc thời gian được miễn lệ phí môn bài (năm thứ tư kể từ năm thành lập doanh nghiệp) thì thời hạn nộp lệ phí môn bài như sau:
b.1) Trường hợp kết thúc thời gian miễn lệ phí môn bài trong thời gian 6 tháng đầu năm thì thời hạn nộp lệ phí môn bài chậm nhất là ngày 30 tháng 7 năm kết thúc thời gian miễn.
b.2) Trường hợp kết thúc thời gian miễn lệ phí môn bài trong thời gian 6 tháng cuối năm thì thời hạn nộp lệ phí môn bài chậm nhất là ngày 30 tháng 01 năm liền kề năm kết thúc thời gian miễn.
...
Như vậy, theo quy định trên, thời hạn nộp lệ phí trước bạ chậm nhất là 30 ngày kể từ ngày ban hành thông báo, trừ trường hợp người nộp thuế được ghi nợ lệ phí trước bạ.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];