08 nội dung đáng lưu ý về việc cắt giảm, đơn giản hóa TTHC lĩnh vực thuế tại Nghị quyết 66.16 theo Công văn 3116
Ngày 09/07/2026, Thuế tỉnh Gia Lai đã có Công văn 3116/GLA-NVDTPC năm 2026 về việc tuyên truyền nội dung cắt giảm, đơn giản hóa thủ tục hành chính theo Nghị quyết 66.16/2026/NQ-CP.
>>Tải về Công văn 3116/GLA-NVDTPC năm 2026
Theo đó, dưới đây là 08 nội dung đáng lưu ý về việc cắt giảm, đơn giản hóa thủ tục hành chính tại Nghị quyết 66.16/2026/NQ-CP theo Công văn 3116/GLA-NVDTPC năm 2026 như sau:
(1) Về thủ tục và hồ sơ khai thuế TNCN đối với thu nhập từ tiền lương, tiền công (bao gồm cả cá nhân nhận thưởng bằng cổ phiếu từ đơn vị sử dụng lao động) - Kể từ ngày 15/4/2026, người nộp thuế sẽ chuyển từ kê khai theo Tháng sang kê khai theo Quý khi kê khai các tờ khai Thuế TNCN từ tiền lương, tiền công (tờ khai mẫu số 02/KK-TNCN, 05/KK-TNCN ban hành kèm theo Thông tư 80/2021/TT-BTC). - Ngày 19/5/2026, Cục Thuế đã thực hiện nâng cấp các ứng dụng thuế điện tử để chặn không tiếp nhận đối với các tờ khai mẫu số 02/KK-TNCN, 05/KK-TNCN kê khai theo tháng có kỳ tính thuế từ tháng 4/2026 trở đi. (2) Về thời hạn giải quyết thủ tục khai thuế TNCN từ nhận thừa kế, quà tặng (trừ nhận thừa kế, quà tặng là bất động sản) - Thời hạn giải quyết hồ sơ khai thuế TNCN từ nhận thừa kế, quà tặng (trừ nhận thừa kế, quà tặng là bất động sản) đã cắt giảm để tạo thuận lợi cho người nộp thuế, cụ thể: Chậm nhất là 03 ngày làm việc kể từ ngày người nộp thuế nộp trực tiếp tại cơ quan thuế hoặc ngày cơ quan tiếp nhận hồ sơ theo cơ chế một cửa liên thông chuyển đến đối với khai lần đầu, khai khi có phát sinh thay đổi các yếu tố làm thay đổi căn cứ tính thuế, khai bổ sung. - Trường hợp thay đổi người nộp thuế nhưng người nộp thuế trước đó đã hoàn thành nghĩa vụ thuế năm thì cơ quan thuế không ban hành thông báo nộp thuế. (3) Về hồ sơ khai thuế tài nguyên/khai quyết toán thuế tài nguyên đối với cơ sở khai thác tài nguyên Tờ khai và phụ lục bảng phân bổ số thuế tài nguyên phải nộp cho các địa phương nơi được hưởng nguồn thu đối với hoạt động sản xuất thủy điện theo Mẫu số 01-1/TAIN, Mẫu số 01/TAIN và Mẫu số 02/TAIN Phụ lục I ban hành kèm theo Nghị định 126/2020/NĐ-CP thực hiện theo quy định của Bộ Tài chính. Nhằm đơn giản hóa thủ tục hành chính, giảm thời gian và chi phí tuân thủ cho người nộp thuế, mẫu tờ khai thuế tài nguyên mới đã được tích hợp, theo đó gộp Tờ khai thuế tài nguyên theo Mẫu số 01/TAIN và Tờ khai quyết toán thuế tài nguyên theo Mẫu số 02/TAIN ban hành kèm theo Thông tư 80/2021/TT-BTC ngày 29/9/2021 của Bộ trưởng Bộ Tài chính thành một tờ khai thống nhất theo Mẫu số 01/TAIN. (4) Về hồ sơ khai phí, lệ phí khác, quyết toán phí, lệ phí khác thuộc ngân sách nhà nước - Hai mẫu Tờ khai phí mẫu số 01/PH và Tờ khai quyết toán phí mẫu số 02/PH ban hành kèm theo Thông tư 80/2021/TT-BTC được hợp nhất thành một mẫu tờ khai duy nhất là mẫu số 01/PH, do các chỉ tiêu thông tin trên hai biểu mẫu có nội dung tương đồng. - Người nộp thuế thực hiện khai phí và khai quyết toán phí trên cùng một tờ khai mẫu số 01/PH. - Sau khi đơn giản hóa, thành phần hồ sơ gồm: Tờ khai phí theo mẫu số 01/PH; Tờ khai lệ phí theo mẫu số 01/LP tại Phụ lục II ban hành kèm theo Thông tư 80/2021/TT-BTC. (5) Về Hồ sơ khai phí bảo vệ môi trường, khai quyết toán phí bảo vệ môi trường đối với khai thác khoáng sản - Gộp hai mẫu tờ khai là Tờ khai phí bảo vệ môi trường áp dụng đối với hoạt động khai thác khoáng sản mẫu số 01/PBVMT và Tờ khai quyết toán phí bảo vệ môi trường áp dụng đối với hoạt động khai thác khoáng sản mẫu số 02/PBVMT (ban hành kèm theo Thông tư 80/2021/TT-BTC) thành một mẫu duy nhất là Tờ khai phí bảo vệ môi trường áp dụng đối với hoạt động khai thác khoáng sản mẫu số 01/PBVMT. - Người nộp thuế thực hiện khai phí và khai quyết toán phí bảo vệ môi trường đối với khai thác khoáng sản trên cùng một tờ khai. - Sau khi đơn giản hóa, thành phần hồ sơ gồm: Tờ khai phí bảo vệ môi trường áp dụng đối với hoạt động khai thác khoáng sản mẫu số 01/PBVMT. (6) Về việc bãi bỏ các TTHC liên quan đến hóa đơn đặt in của cơ quan thuế và biên lai đặt in, tự in Bãi bỏ các TTHC liên quan đến hóa đơn đặt in của cơ quan thuế và biên lai đặt in, tự in. Việc bãi bỏ các TTHC nêu trên góp phần tinh gọn hệ thống TTHC thuế, giảm chi phí tuân thủ cho người nộp thuế, giảm khối lượng công việc hành chính cho cơ quan thuế, đồng thời đảm bảo phù hợp với phương thức quản lý thuế điện tử hiện nay. (7) Về việc cắt giảm TTHC trong hoạt động kinh doanh dịch vụ làm thủ tục về thuế (Đại lý thuế) - Bãi bỏ TTHC số 1.010239 (Đăng ký cấp, cấp lại giấy xác nhận kinh doanh dịch vụ làm thủ tục về thuế Thông báo thay đổi thông tin nhân viên đại lý thuế/Báo cáo tình hình hoạt động kinh doanh dịch vụ làm thủ tục về thuế). Theo đó, đại lý thuế không phải thực hiện thủ tục đăng ký cấp hoặc cấp lại Giấy xác nhận đủ điều kiện kinh doanh dịch vụ làm thủ tục về thuế; chỉ cần đáp ứng các điều kiện quy định tại khoản 1 Điều 22 Thông tư 10/2021/TT-BTC để kinh doanh dịch vụ làm thủ tục về thuế. Đồng thời, đại lý thuế cũng không phải thông báo cho cơ quan thuế khi có thay đổi về nhân viên đại lý thuế, bao gồm trường hợp tuyển mới hoặc nhân viên nghỉ việc. Ngoài ra, thủ tục báo cáo tình hình hoạt động kinh doanh dịch vụ làm thủ tục về thuế hàng năm đã được bãi bỏ, nên từ năm 2026 đại lý thuế không còn phải nộp báo cáo này cho cơ quan thuế. (8) Về hồ sơ đăng ký thuế lần đầu của cá nhân hoặc người phụ thuộc - Hồ sơ đăng ký thuế lần đầu đối với người phụ thuộc được tích hợp Bảng kê khai về người phải trực tiếp nuôi dưỡng và các giấy tờ chứng minh người phụ thuộc theo quy định của pháp luật thuế TNCN trong cùng một thủ tục hành chính. - Đồng thời, cắt giảm giấy tờ chứng minh người phụ thuộc là bản chụp Giấy khai sinh hoặc Chứng minh nhân dân hoặc Căn cước công dân của người phụ thuộc do cơ quan thuế khai thác thông tin thông qua kết nối với Cơ sở dữ liệu quốc gia về dân cư. |
08 nội dung đáng lưu ý về việc cắt giảm, đơn giản hóa TTHC lĩnh vực thuế tại Nghị quyết 66.16 theo Công văn 3116 (Hình từ Internet)
Hướng dẫn chính thức của Cục Thuế về việc kê khai thuế TNCN quý 2/2026 theo Công văn 4021?
Ngày 16/06/2026, Cục Thuế đã có Công văn 4021/CV-NVT năm 2026 hướng dẫn kê khai tờ khai thuế TNCN từ tiền lương tiền công theo Nghị quyết 66.16/2026/NQ-CP.
>>Tải về Công văn 4021/CV-NVT năm 2026
Theo đó, cụ thể nội dung Hướng dẫn chính thức của Cục Thuế về việc kê khai thuế TNCN quý 2/2026 tại Công văn 4021/CV-NVT năm 2026 như sau:
Thực hiện chủ trưởng của Đảng, Nhà nước về cắt giảm, đơn giản hóa thủ tục hành chính, cải thiện môi trường đầu tư, kinh doanh, Chính phủ đã ban hành Nghị quyết 66.16/2026/NQ-CP ngày 07/04/2026 về cắt giảm, đơn giản hóa thủ tục hành chính, quy định liên quan đến hoạt động sản xuất, kinh doanh.
Căn cứ quy định tại Mục D-Lĩnh vực thuế, Phụ lục 1.9 ban hành kèm theo Nghị quyết 66.16/2026/NQ-CP thì kể từ ngày 15/4/2026 (ngày Nghị quyết có hiệu lực), người nộp thuế (NNT) sẽ chuyển từ kê khai theo Tháng sang kê khai theo Quý khi kê khai các tờ khai thuế thu nhập cá nhân (TNCN) từ tiền lương, tiền công (tờ khai mẫu số 02/KK-TNCN, 05/KK-TNCN ban hành kèm theo Thông tư 80/2021/TT-BTC).
Ngày 19/5/2026, Cục Thuế đã thực hiện nâng cấp các ứng dụng thuế điện tử để chặn không tiếp nhận đối với các tờ khai 02/KK-TNCN, 05/KK-TNCN kê khai theo tháng có kỳ tính thuế từ tháng 4/2026 trở đi.
Thực hiện quy định tại Nghị quyết 66.16/2026/NQ-CP về kỳ kê khai thuế TNCN từ tiền lương, tiền công và chủ trương về đơn giản hóa thủ tục hành chính, tạo thuận lợi cho NNT, Cục Thuế hướng dẫn như sau:
(1) Hướng dẫn NNT được giao quản lý thực hiện kê khai tờ khai thuế TNCN (mẫu số 02/KK-TNCN, 05/KK-TNCN ban hành kèm theo Thông tư 80/2021/TT-BTC) theo quý kể từ kỳ tính thuế quý 2/2026 theo quy định tại Nghị quyết 66.16/2026/NQ-CP;
(2) Đối với NNT đã được cơ quan thuế tiếp nhận và trả thông báo chấp nhận tờ khai tháng 4/2026, cơ quan thuế hướng dẫn NNT như sau:
- Khi thực hiện kê khai tờ khai quý 2/2026 thì NNT chỉ tổng hợp số liệu kê khai tương ứng với nghĩa vụ phát sinh của các tháng 5, 6/2026 và không tổng hợp nghĩa vụ đã kê khai của tờ khai tháng 4/2026 vào tờ khai quý 2/2026 để không bị tính trùng nghĩa vụ thuế. Trường hợp NNT phát hiện tờ khai thuế tháng 4/2026 có sai sót thì thực hiện kê khai bổ sung tờ khai thuế tháng 4/2026 theo quy định;
- NNT được nộp số thuế TNCN phát sinh trên tờ khai tháng 4/2026 (nếu có) theo thời hạn nộp của tờ khai quý 2/2026 (ngày 31/7/2026).
Mẫu 05/KK-TNCN Tờ khai thuế TNCN từ tiền lương tiền công cho tổ chức trả thu nhập 2026?
Hiện hành, Mẫu 05/KK-TNCN tờ khai thuế TNCN áp dụng đối với tổ chức, cá nhân trả các khoản thu nhập từ tiền lương tiền công được quy định tại Phụ lục 2 ban hành kèm theo Thông tư 80/2021/TT-BTC được sửa đổi, bổ sung bởi điểm g khoản 7 Điều 1 Thông tư 40/2025/TT-BTC, có dạng như sau:
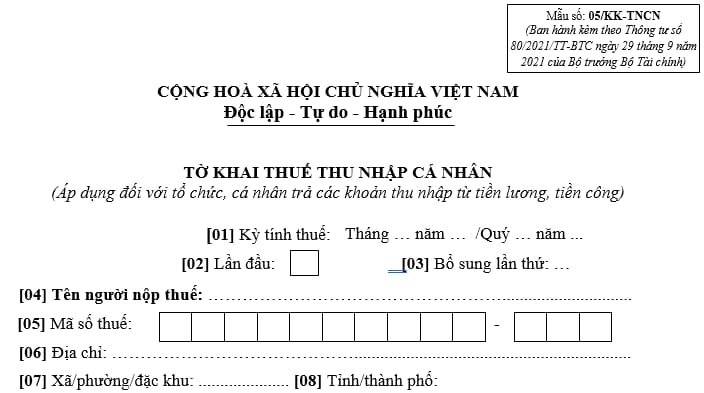
Tải về Mẫu 05/KK-TNCN Tờ khai thuế TNCN trả các khoản thu nhập từ tiền lương tiền công mới nhất
Lưu ý:
- Tờ khai này chỉ áp dụng đối với tổ chức, cá nhân phát sinh trả thu nhập từ tiền lương, tiền công cho cá nhân trong tháng/quý, không phân biệt có phát sinh khấu trừ thuế hay không phát sinh khấu trừ thuế.
- Kỳ khai thuế theo tháng áp dụng đối với tổ chức, cá nhân trả thu nhập có tổng doanh thu bán hàng hóa và cung cấp dịch vụ của năm trước liền kề trên 50 tỷ đồng hoặc trường hợp tổ chức, cá nhân trả thu nhập lựa chọn khai thuế theo tháng.
- Kỳ khai thuế theo quý áp dụng đối với tổ chức, cá nhân trả thu nhập có tổng doanh thu bán hàng hóa và cung cấp dịch vụ của năm trước liền kề từ 50 tỷ đồng trở xuống, bao gồm cả tổ chức, cá nhân trả thu nhập không phát sinh doanh thu bán hàng hóa và cung cấp dịch vụ.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];