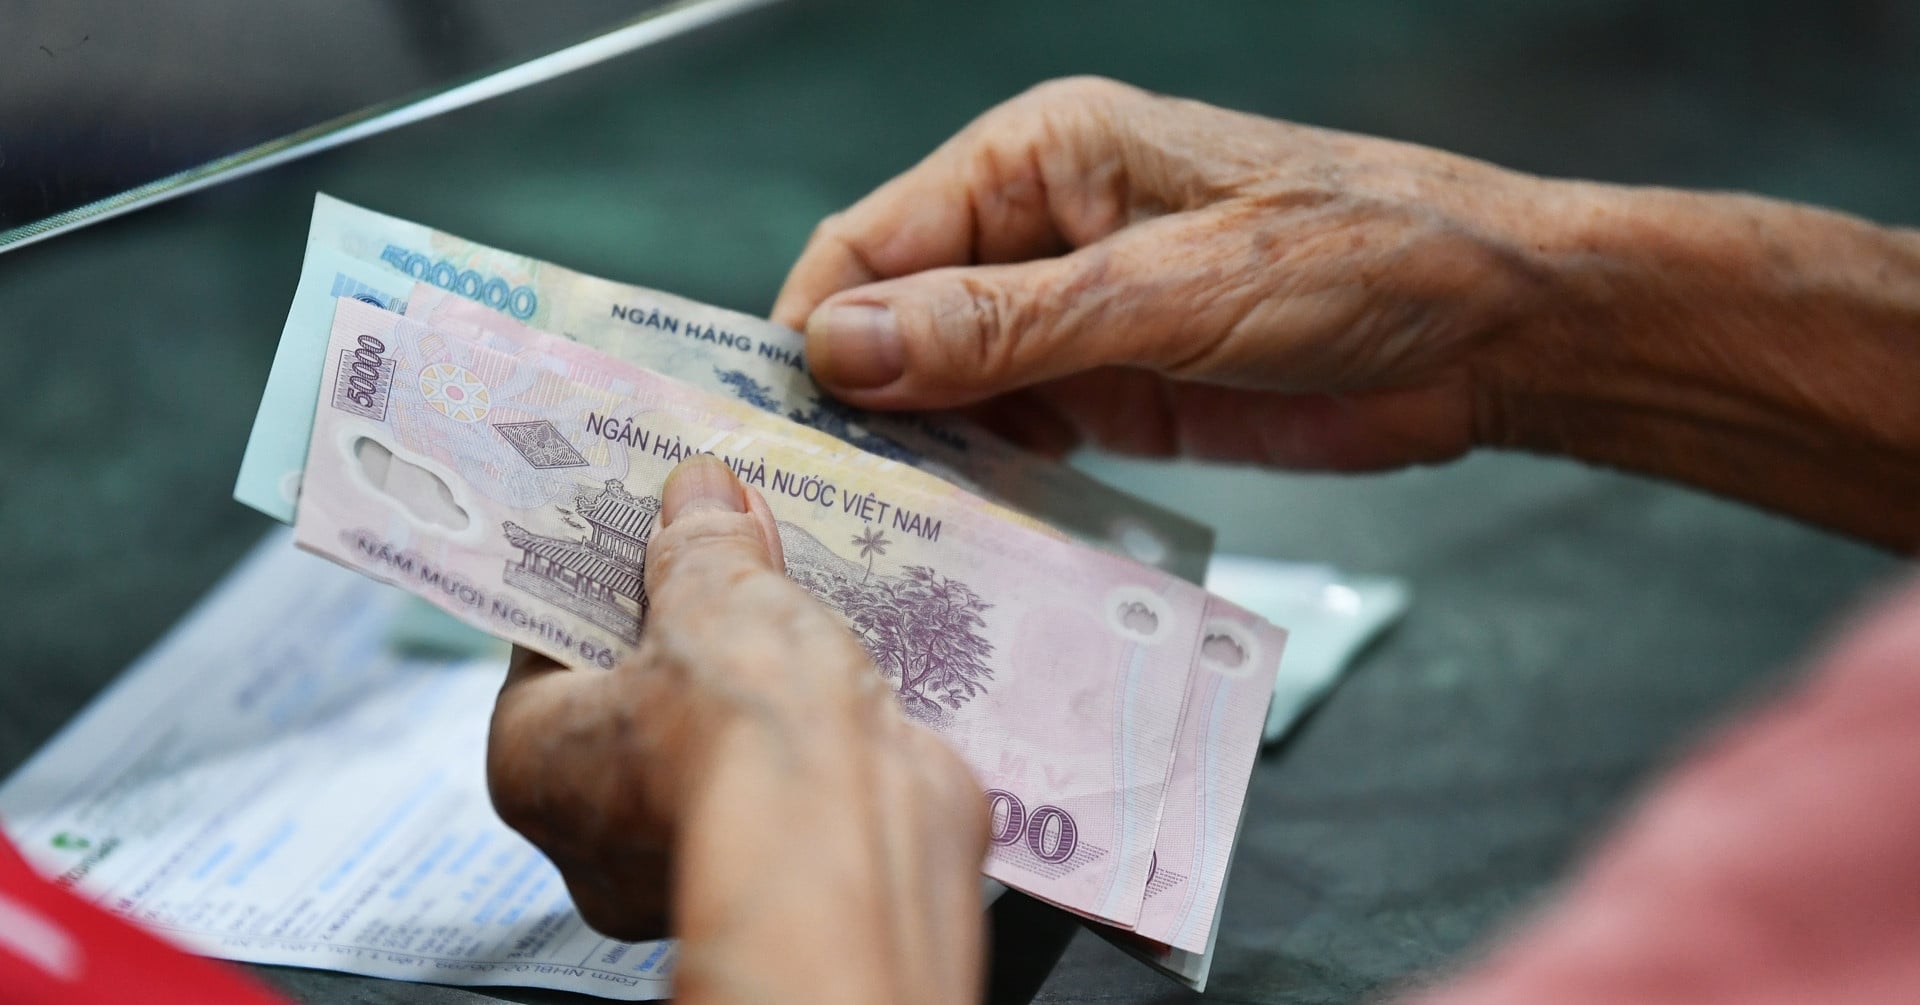
Quy định về khấu trừ 10% thuế thu nhập cá nhân 2026 (Hình từ internet)
Căn cứ vào điểm i khoản 1 Điều 25 Thông tư 111/2013/TT-BTC quy định:
Các tổ chức, cá nhân trả tiền công, tiền thù lao, tiền chi khác cho cá nhân cư trú không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới ba (03) tháng có tổng mức trả thu nhập từ hai triệu (2.000.000) đồng/lần trở lên thì phải khấu trừ thuế theo mức 10% trên thu nhập trước khi trả cho cá nhân.
Trường hợp cá nhân chỉ có duy nhất thu nhập thuộc đối tượng phải khấu trừ thuế theo tỷ lệ nêu trên nhưng ước tính tổng mức thu nhập chịu thuế của cá nhân sau khi trừ gia cảnh chưa đến mức phải nộp thuế thì cá nhân có thu nhập làm cam kết (theo mẫu ban hành kèm theo văn bản hướng dẫn về quản lý thuế) gửi tổ chức trả thu nhập để tổ chức trả thu nhập làm căn cứ tạm thời chưa khấu trừ thuế thu nhập cá nhân.
Căn cứ vào cam kết của người nhận thu nhập, tổ chức trả thu nhập không khấu trừ thuế. Kết thúc năm tính thuế, tổ chức trả thu nhập vẫn phải tổng hợp danh sách và thu nhập của những cá nhân chưa đến mức khấu trừ thuế (vào mẫu ban hành kèm theo văn bản hướng dẫn về quản lý thuế) và nộp cho cơ quan thuế. Cá nhân làm cam kết phải chịu trách nhiệm về bản cam kết của mình, trường hợp phát hiện có sự gian lận sẽ bị xử lý theo quy định.
Như đã nêu tại mục 1, cá nhân cư trú ký hợp đồng lao động dưới 03 tháng hoặc không ký hợp đồng lao động mà có tổng mức trả thu nhập từ 02 triệu đồng/lần trở lên thì phải khấu trừ thuế theo mức 10% trên thu nhập (khấu trừ luôn trước khi trả tiền).
Nói cách khác, cá nhân không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới 03 tháng mà có thu nhập từ tiền lương, tiền công mỗi lần nhận từ 02 triệu đồng trở lên phải nộp thuế với mức 10%, trừ trường hợp làm cam kết theo Mẫu 08/CK-TNCN nếu đủ điều kiện.
Số thuế phải nộp được tính như sau:
Thuế thu nhập cá nhân phải nộp = 10% x Tổng thu nhập trước khi trả
Ví dụ:
Giả sử A (không có người phụ thuộc) ký hợp đồng thử việc 2 tháng với công ty B, mức lương 5 triệu đồng/tháng.
Trường hợp 1: Không bị khấu trừ thuế
Nếu A chỉ có duy nhất 1 nguồn thu nhập từ công ty B và tổng thu nhập dự kiến trong năm 2026 không vượt quá 186 triệu đồng/năm. A có thể lập cam kết theo Mẫu 08/CK-TNCN để tạm thời không bị khấu trừ thuế.
Khi đó, công ty B sẽ không thực hiện khấu trừ 10% thuế TNCN trước khi chi trả. A sẽ nhận đủ 5 triệu đồng/tháng.
Trường hợp 2: Bị khấu trừ 10% thuế TNCN
Nếu A có thêm thu nhập từ các nguồn khác, không đáp ứng điều kiện làm cam kết thì công ty B sẽ phải thực hiện khấu trừ thuế theo quy định. Số thuế bị khấu trừ = 10% × 5 triệu = 500.000 đồng. Thu nhập thực nhận của A = 4,5 triệu đồng/tháng.
Tại khoản 2 Điều 50 dự thảo Nghị định hướng dẫn Luật Thuế thu nhập cá nhân, có đề xuất nâng mức thu nhập khấu trừ 10% thuế TNCN từ 02 triệu đồng/lần lên 03 triệu đồng/lần. Cụ thể:
Điều 50. Khấu trừ thuế, khai thuế thay, nộp thuế thay
…
2. Tổ chức, cá nhân trả tiền lương, tiền công, tiền thù lao, tiền chi khác cho cá nhân cư trú không ký hợp đồng hoặc ký hợp đồng lao động dưới 3 tháng mà mức thu nhập từ 3 triệu đồng/lần trở lên thì phải khấu trừ thuế, khai thuế thay, nộp thuế thay cho cá nhân theo tỷ lệ 10% trên thu nhập trước khi trả thu nhập cho cá nhân.
Theo đó, nếu dự thảo được thông qua, cá nhân cư trú không ký hợp đồng hoặc ký hợp đồng lao động dưới 3 tháng nếu có thu nhập từ 3 triệu đồng/lần trở lên thì tổ chức doanh nghiệp chi trả phải khấu trừ 10% trên tổng thu nhập trước khi thanh toán.
4,285

| Địa chỉ: | 17 Nguyễn Gia Thiều, P. Xuân Hòa, TP.HCM |
| Điện thoại: | (028) 3930 3279 (06 lines) |
| E-mail: | inf[email protected] |



 Mục
lục bài viết




























 (028) 3930 3279
 Hỗ trợ trực tuyến
 0906 22 99 66

