Quy đổi lương USD sang VND để tính thuế TNCN theo tỷ giá nào?
08:32 23/03/26
Quy đổi lương USD sang VND để tính thuế TNCN theo tỷ giá nào? Năm 2026 có những khoản thu nhập từ tiền lương tiền công nào được miễn thuế TNCN?
>> Lương làm thêm giờ được miễn thuế TNCN từ 1/1 hay 1/7/2026?
>> Tiền phụ cấp xăng xe cho người lao động có tính thuế TNCN không?
1. Quy đổi lương USD sang VND để tính thuế TNCN theo tỷ giá nào?
Căn cứ Điều 5 Thông tư 111/2013/TT-BTC (được sửa đổi, bổ sung bởi Điều 13 Thông tư 92/2015/TT-BTC) quy định như sau:
Điều 5. Quy đổi thu nhập chịu thuế ra Đồng Việt Nam
1. Doanh thu, thu nhập chịu thuế thu nhập cá nhân được tính bằng Đồng Việt Nam.
Trường hợp doanh thu, thu nhập chịu thuế nhận được bằng ngoại tệ phải quy đổi ra Đồng Việt Nam theo tỷ giá giao dịch thực tế mua vào của ngân hàng cá nhân mở tài khoản giao dịch tại thời điểm phát sinh thu nhập.
Trường hợp người nộp thuế không mở tài khoản giao dịch tại Việt nam thì phải quy đổi ngoại tệ ra Đồng Việt Nam theo tỷ giá ngoại tệ mua vào của Ngân hàng thương mại cổ phần Ngoại thương Việt Nam tại thời điểm phát sinh thu nhập.
Đối với loại ngoại tệ không có tỷ giá hối đoái với Đồng Việt Nam thì phải quy đổi thông qua một loại ngoại tệ có tỷ giá hối đoái với Đồng Việt Nam.
2. Thu nhập chịu thuế nhận được không bằng tiền phải quy đổi ra Đồng Việt Nam theo giá thị trường của sản phẩm, dịch vụ đó hoặc sản phẩm, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh thu nhập.
Theo đó, thu nhập chịu thuế TNCN phải được xác định bằng Đồng Việt Nam (VND). Do đó, trường hợp cá nhân nhận thu nhập bằng USD hoặc ngoại tệ khác thì bắt buộc phải quy đổi sang VND trước khi tính thuế.
Và việc quy đổi lương bằng USD sang VND được thực hiện theo tỷ giá giao dịch thực tế tại thời điểm phát sinh thu nhập, cụ thể:
(1) Trường hợp cá nhân có tài khoản ngân hàng tại Việt Nam: Áp dụng theo tỷ giá mua vào của ngân hàng nơi cá nhân mở tài khoản tại thời điểm nhận thu nhập.
(2) Trường hợp cá nhân không có tài khoản ngân hàng tại Việt Nam: Áp dụng theo tỷ giá mua vào của Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) tại thời điểm phát sinh thu nhập.
Tham khảo công văn 2184/HYE-QLDN2 về tỷ giá tính thuế TNCN 2026 đối với thu nhập là ngoại tệ ngày 06/3/2026. >>TẢI VỀ<<
Nội dung về quy đổi lương nêu trên cũng được Cục thuế giải đáp trong Hội nghị trực tuyến Hỗ trợ Quyết toán thuế TNCN năm 2025 như sau:
|
Người nộp thuế: Lã Ngọc Anh-292-2 Hợp đồng lao động ký kết giữa Công ty tôi và chuyên gia nước ngoài thỏa thuận mức lương bằng ngoại tệ (USD). Vậy khi tính thuế TNCN cho chuyên gia nước ngoài thì Công ty tôi phải quy đổi theo tỷ giá như thế nào? Trả lời: Căn cứ Điều 13 Thông tư 92/2015/TT-BTC ngày 15/6/2015 của Bộ Tài chính sửa đổi, bổ sung Điều 5 Thông tư số 111/2013/TT-BTC ngày 15/8/2013 của Bộ Tài chính: |
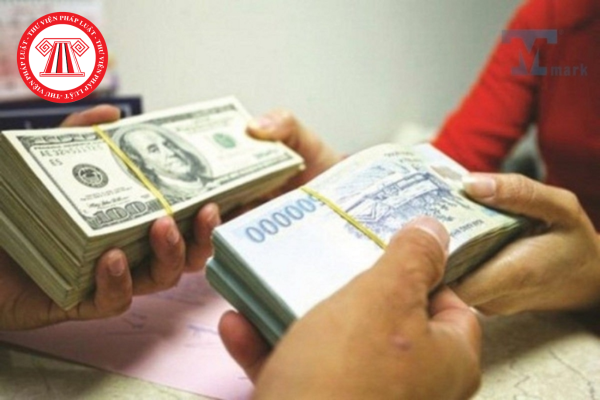
Tỷ giá quy đổi lương USD sang VND để tính thuế TNCN
(Ảnh minh họa – Nguồn từ Internet)
2. Năm 2026 có những khoản thu nhập từ tiền lương tiền công nào được miễn thuế TNCN?
Căn cứ Điều 4, Điều 5 Luật Thuế thu nhập cá nhân 2025, các khoản thu nhập được miễn thuế TNCN từ tiền lương tiền công bao gồm:
(i) Tiền lương làm việc ban đêm, làm thêm giờ, tiền lương, tiền công trả cho những ngày không nghỉ phép theo quy định của pháp luật.
(ii) Tiền lương hưu do Quỹ bảo hiểm xã hội chi trả; thu nhập do quỹ bảo hiểm hưu trí bổ sung, quỹ hưu trí tự nguyện chi trả.
(iii) Thu nhập từ tiền lương, tiền công của thuyền viên là người Việt Nam làm việc cho các hãng tàu nước ngoài hoặc các hãng tàu Việt Nam vận tải quốc tế.
(iv) Thu nhập từ tiền lương, tiền công từ thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo.
(v) Thu nhập từ tiền lương, tiền công của chuyên gia nước ngoài làm việc tại chương trình, dự án tài trợ bằng nguồn vốn ODA không hoàn lại, chương trình, dự án phi chính phủ nước ngoài tại Việt Nam; cá nhân là người Việt Nam làm việc tại cơ quan đại diện của tổ chức quốc tế thuộc Hệ thống Liên hợp quốc tại Việt Nam; cá nhân tham gia lực lượng gìn giữ hòa bình của Liên hợp quốc.
(vi) Miễn thuế trong thời hạn 5 năm đối với thu nhập từ tiền lương, tiền công của cá nhân là nhân lực công nghiệp công nghệ số chất lượng cao thuộc các trường hợp sau:
+ Thu nhập từ dự án hoạt động công nghiệp công nghệ số trong khu công nghệ số tập trung.
+ Thu nhập từ dự án nghiên cứu và phát triển, sản xuất sản phẩm công nghệ số trọng điểm, chip bán dẫn, hệ thống trí tuệ nhân tạo.
+ Thu nhập từ các hoạt động đào tạo nhân lực công nghiệp công nghệ số.
(vii) Miễn thuế trong thời hạn 5 năm đối với thu nhập từ tiền lương, tiền công của cá nhân là nhân lực công nghệ cao thực hiện hoạt động nghiên cứu và phát triển công nghệ cao hoặc công nghệ chiến lược thuộc Danh mục công nghệ cao được ưu tiên đầu tư phát triển hoặc Danh mục công nghệ chiến lược và sản phẩm công nghệ chiến lược theo quy định của pháp luật về công nghệ cao.
3. Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
>> Xem chi tiết tại: Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
Chuyên viên pháp lý Thanh Phương
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
495

Tìm kiếm văn bản
Công việc pháp lý
Câu hỏi mới cập nhật
-
- Mã ngành 6120 hoạt động bán lại dịch vụ viễn thông và dịch vụ trung gian cho hoạt động viễn thông?08:34 08/10/2026
-
- Mã ngành 6110 là gì? Hoạt động viễn thông có dây, không dây và vệ tinh đăng ký mã ngành gì?08:35 08/10/2026
-
- Mã ngành 4212 là gì? Xây dựng công trình đường bộ đăng ký mã ngành gì theo Quyết định 36/2025/QĐ-TTg?15:41 07/10/2026

