Ông bà để lại bất động sản cho cháu thì cháu có được miễn thuế TNCN không?
07:44 29/04/26
Ông bà để lại bất động sản cho cháu thì cháu có được miễn thuế TNCN không? Cá nhân cần đáp ứng điều kiện gì mới được để lại thừa kế quyền sử dụng đất?
>> Năm 2026 bố mẹ vợ cho đất con rể thì có được miễn thuế TNCN không?
1. Ông bà để lại bất động sản cho cháu thì cháu có được miễn thuế TNCN không?
Ông bà để lại bất động sản cho cháu (để lại thừa kế bất động sản) thì cháu sẽ được miễn thuế TNCN đối với tài sản này. Cụ thể như sau:
Căn cứ khoản 4 Điều 4 Luật Thuế thu nhập cá nhân 2007 (hết hiệu lực ngày 30/6/2026) quy định:
Điều 4. Thu nhập được miễn thuế
…
...
Theo đó, thu nhập từ nhận thừa kế là bất động sản giữa ông nội, bà nội với cháu nội; ông ngoại, bà ngoại với cháu ngoại thuộc diện được miễn thuế. Do đó, trường hợp ông bà để lại bất động sản cho cháu thì cháu được miễn thuế TNCN theo quy định.
Quy định này tiếp tục được kế thừa tại khoản 1 Điều 4 Luật Thuế thu nhập cá nhân 2025 (có hiệu lực từ ngày 01/7/2026 thay cho Luật Thuế thu nhập cá nhân 2007). Theo đó, thu nhập từ chuyển nhượng, nhận thừa kế, quà tặng là bất động sản giữa vợ với chồng; cha đẻ, mẹ đẻ với con đẻ; cha nuôi, mẹ nuôi với con nuôi; cha chồng, mẹ chồng với con dâu; cha vợ, mẹ vợ với con rể; ông nội, bà nội với cháu nội; ông ngoại, bà ngoại với cháu ngoại; anh, chị, em ruột với nhau sẽ được miễn thuế TNCN.
Như vậy, khi ông bà để lại bất động sản cho cháu thì cháu có được miễn thuế TNCN
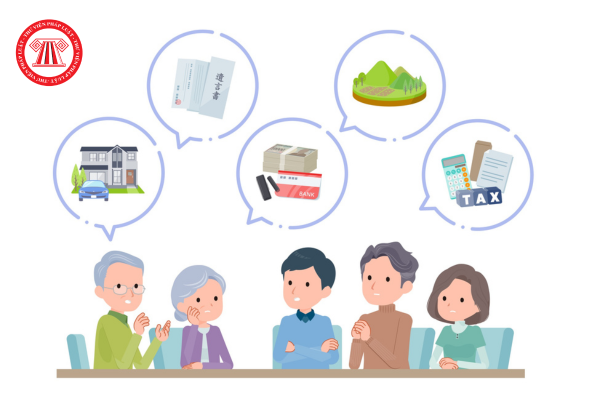
Ông bà để lại bất động sản cho cháu thì cháu được miễn thuế TNCN
(Ảnh minh họa – Nguồn từ Internet)
2. Cá nhân cần đáp ứng điều kiện gì mới được để lại thừa kế quyền sử dụng đất?
Căn cứ khoản 1 Điều 45 Luật Đất đai 2024, người sử dụng đất được để lại thừa kế quyền sử dụng đất cho người khác khi có đủ các điều kiện sau đây:
(i) Có Giấy chứng nhận quyền sử dụng đất hoặc Giấy chứng nhận quyền sở hữu nhà ở và quyền sử dụng đất ở hoặc Giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở và tài sản khác gắn liền với đất hoặc Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất, trừ trường hợp thừa kế quyền sử dụng đất, chuyển đổi đất nông nghiệp khi dồn điền, đổi thửa, tặng cho quyền sử dụng đất cho Nhà nước, cộng đồng dân cư và trường hợp quy định tại khoản 7 Điều 124 và điểm a khoản 4 Điều 127 Luật Đất đai 2024;
(ii) Đất không có tranh chấp hoặc tranh chấp đã được giải quyết bởi cơ quan nhà nước có thẩm quyền, bản án, quyết định của Tòa án, quyết định hoặc phán quyết của Trọng tài đã có hiệu lực pháp luật;
(iii) Quyền sử dụng đất không bị kê biên, áp dụng biện pháp khác để bảo đảm thi hành án theo quy định của pháp luật thi hành án dân sự;
(iv) Trong thời hạn sử dụng đất;
(v) Quyền sử dụng đất không bị áp dụng biện pháp khẩn cấp tạm thời theo quy định của pháp luật.
3. Mức thuế suất cho hoạt động chuyển nhượng bất động sản từ 01/7/2026 là bao nhiêu?
Căn cứ khoản 1 Điều 14, khoản 1 Điều 24 Luật Thuế thu nhập cá nhân 2025 thì thuế suất đối với hoạt động chuyển nhượng bất động sản từ 01/7/2026 của cá nhân cư trú, cá nhân không cư trú là 2%.
Điều 14. Thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng bất động sản
1. Thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng bất động sản của cá nhân cư trú được xác định bằng giá chuyển nhượng nhân (x) với thuế suất 2%.
...
Điều 24. Thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng bất động sản
1. Thuế thu nhập cá nhân đối với thu nhập từ chuyển nhượng bất động sản của cá nhân không cư trú được xác định bằng giá chuyển nhượng nhân (x) với thuế suất 2%.
...
Chuyên viên pháp lý Thanh Phương
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
336

Tìm kiếm văn bản
Công việc pháp lý
Câu hỏi mới cập nhật
-
- Mã ngành 9621 là gì? Dịch vụ làm tóc đăng ký mã ngành gì?15:13 16/10/2026
-
- Mã ngành 9540 là gì? Dịch vụ trung gian cho sửa chữa, bảo dưỡng máy tính, ô tô, xe máy đăng ký mã ngành gì?14:42 16/10/2026
-
- Mã ngành 9532 là gì? Sửa chữa, bảo dưỡng mô tô, xe máy đăng ký mã ngành gì theo Quyết định 36?14:43 16/10/2026