Đổi tên gọi các cơ quan tại Nghị định 70 về hóa đơn chứng từ theo Công văn 2386?
Cục Thuế đã ban hành Công văn 2386/CT-CS năm 2025 về việc bổ sung hướng dẫn xử lý một số vấn đề liên quan đến sắp xếp tổ chức bộ máy nhà nước trong các văn bản quy phạm pháp luật về quản lý thuế từ ngày 01/07/2025.
Theo đó, tại Phụ lục 1 ban hành kèm theo Công văn 2386/CT-CS năm 2025 hướng dẫn về việc chuyển đổi tên gọi cơ quan, chức danh thẩm quyền của các văn bản ban hành trong thời gian từ 1/3/2025 đến 30/6/2025, cụ thể tại Nghị định 70/2025/NĐ-CP sửa đổi, bổ sung Nghị định 123/2020/NĐ-CP quy định về hóa đơn chứng từ như sau:
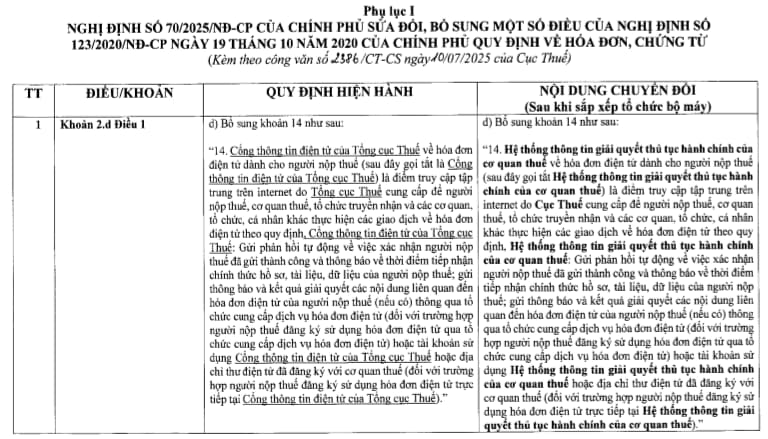
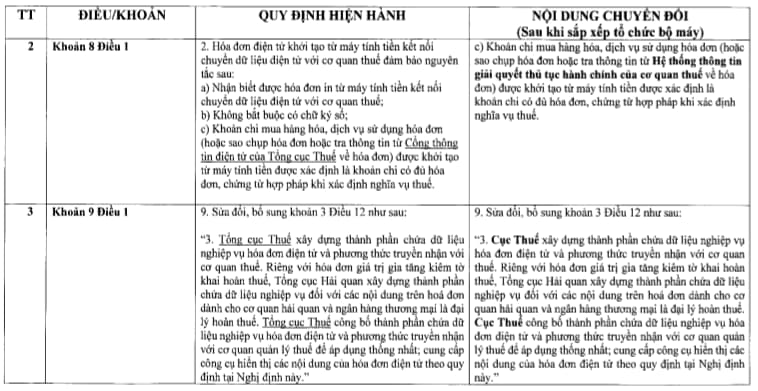
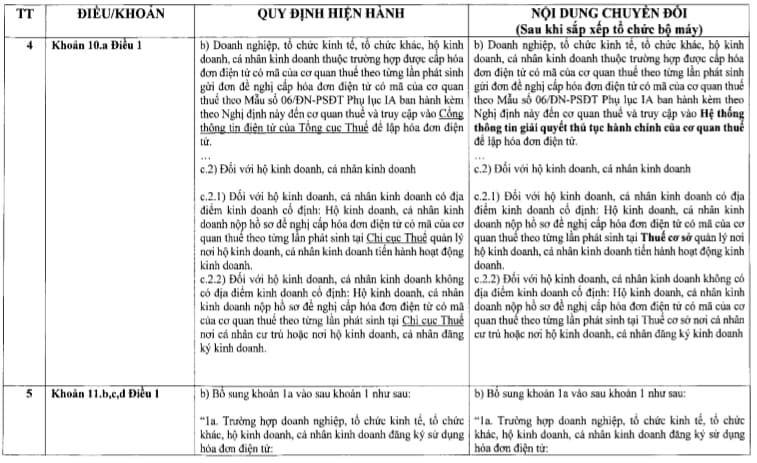
Tải về Phụ lục 1 đổi tên gọi các cơ quan tại Nghị định 70 về hóa đơn chứng từ theo Công văn 2386/CT-CS năm 2025.
Đổi tên gọi các cơ quan tại Nghị định 70 về hóa đơn chứng từ theo Công văn 2386? (Hình từ Internet)
Cục Thuế hướng dẫn điểm mới về thời điểm lập hóa đơn tại Nghị định 70?
Căn cứ nội dung Công văn 348/CT-CS năm 2025, Cục Thuế hướng dẫn những điểm mới của Nghị định 70/2025/NĐ-CP, trong đó tại Điều 9 Nghị định 123/2020/NĐ-CP được sửa đổi bổ sung bởi khoản 6 Điều 1 Nghị định 70/2025/NĐ-CP hướng dẫn điểm mới về thời điểm lập hóa đơn:
- Bổ sung thời điểm lập hóa đơn đối với xuất khẩu hàng hóa (khoản 1)
- Bổ sung đối với dịch vụ cung cấp cho tổ chức, cá nhân nước ngoài như đối với dịch vụ trong nước là thời điểm hoàn thành việc cung cấp dịch vụ không phân biệt đã thu được tiền hay chưa thu được tiền (khoản 2)
- Thời điểm lập hóa đơn đối với trường hợp cụ thể (khoản 4)
- Bổ sung các trường hợp bán hàng hóa, cung cấp dịch vụ với số lượng lớn, phát sinh thường xuyên cần có thời gian đối soát số liệu
- Bổ sung thời điểm lập hóa đơn của hoạt động kinh doanh bảo hiểm
- Bổ sung thời điểm lập hóa đơn hoạt động kinh doanh vé xổ số truyền thống, xổ số biết kết quả ngay theo hình thức bán vé số in sẵn đủ mệnh giá cho khách hàng.
- Bổ sung thời điểm lập hóa đơn hoạt động kinh doanh casino, trò chơi điện tử có thưởng
- Bổ sung thời điểm lập hóa đơn đối với hoạt động cho vay được xác định theo kỳ hạn thu lãi tại hợp đồng tín dụng giữa tổ chức tín dụng và khách hàng đi vay.
- Bổ sung thời điểm lập hóa đơn đối với hoạt động đại lý đổi ngoại tệ, hoạt động cung ứng dịch vụ nhận và chi, trả ngoại tệ của tổ chức kinh tế của tổ chức tín dụng.
- Sửa đổi thời điểm lập hóa đơn đối với hoạt động bán khí thiên nhiên, khí đồng hành, khí than được chuyển bằng đường ống dẫn khí đến người mua là thời điểm bên mua, bên bán xác định khối lượng khi giao của tháng nhưng chậm nhất là ngày cuối cùng của thời hạn kê khai, nộp thuế đối với tháng phát sinh nghĩa vụ thuế theo quy định pháp luật về thuế.
- Bỏ điểm g khoản 4 Điều 9 Nghị định 123/2020/NĐ-CP.
- Bỏ quy định lập hóa đơn tổng cuối ngày hoặc cuối tháng đối với các dịch vụ ngân hàng, chứng khoán, bảo hiểm, dịch vụ chuyển tiền qua ví điện tử, dịch vụ ngừng và cấp điện trở lại của đơn vị phân phối điện cho người mua là cá nhân không kinh doanh, không có nhu cầu lấy hóa đơn.
- Sửa đổi, bổ sung thời điểm lập hóa đơn đối với kinh doanh vận tải hành khách bằng xe taxi có sử dụng phần mềm tính tiền, tại thời điểm kết thúc chuyển đi thực hiện lập hóa đơn và chuyển dữ liệu hóa đơn tới cơ quan thuế.
- Tại điểm n khoản 4 Điều 9 Nghị định 123/2020/NĐ-CP thay thế cụm từ “cơ sở y tế kinh doanh dịch vụ khám chữa bệnh” thành “cơ sở khám bệnh, chữa bệnh” và bổ sung quy định “cơ sở khám bệnh chữa bệnh lập hóa đơn cho cơ quan bảo hiểm xã hội tại thời điểm được cơ quan bảo hiểm xã hội thanh toán, quyết toán chi phí khám, chữa bệnh cho người có thẻ bảo hiểm y tế” để phù hợp với Luật Bảo hiểm y tế 2008.
Các loại hóa đơn hiện nay?
Căn cứ quy định tại khoản 5 Điều 1 Nghị định 70/2025/NĐ-CP sửa đổi bổ sung Điều 8 Nghị định 123/2020/NĐ-CP quy định về các loại hóa đơn hiện nay gồm:
(1) Hóa đơn giá trị gia tăng là hóa đơn dành cho các tổ chức khai thuế giá trị gia tăng theo phương pháp khấu trừ sử dụng cho các hoạt động:
(2) Hóa đơn bán hàng là hóa đơn dành cho các tổ chức, cá nhân
(3) Hóa đơn điện tử bán tài sản công được sử dụng khi bán, chuyển nhượng các tài sản công thực hiện theo quy định của pháp luật về quản lý, sử dụng tài sản công.
(4) Hóa đơn điện tử bán hàng dự trữ quốc gia được sử dụng khi các cơ quan, đơn vị thuộc hệ thống cơ quan dự trữ nhà nước bán hàng dự trữ quốc gia theo quy định của pháp luật.
(5) Các loại hóa đơn khác
(6) Các chứng từ được in, phát hành, sử dụng và quản lý như hóa đơn gồm phiếu xuất kho kiêm vận chuyển nội bộ, phiếu xuất kho hàng gửi bán đại lý.
(7) Bộ Tài chính hướng dẫn mẫu hiển thị các loại hóa đơn để các đối tượng nêu tại Điều 2 Nghị định 123/2020/NĐ-CP tham khảo trong quá trình thực hiện.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];