Công văn 5061/CT-CS giới thiệu điểm mới Nghị định 252/2026 về quản lý thuế?
Ngày 22/7/2026, Cục Thuế đã có Công văn 5061/CT-CS năm 2026 về việc giới thiệu một số điểm mới Nghị định 252/2026/NĐ-CP về quản lý thuế.
>> Tải về Công văn 5061/CT-CS năm 2026
Ngày 30/6/2026, Chính phủ ban hành Nghị định 252/2026/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế 2025. Nghị định có hiệu lực thi hành từ ngày 01/7/2026, gồm 07 Chương, 76 Điều, cụ thể:
- Chương I về Quy định chung, gồm 05 Điều.
- Chương II về Các chức năng quản lý thuế, gồm 6 Mục, 34 Điều.
- Chương III về Khai và nộp thuế, khoản thu khác đối với hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số khác, gồm 02 Mục, 07 Điều.
- Chương IV về Hợp tác quốc tế về thuế; chế độ ưu tiên cho người nộp thuế; ứng dụng công nghệ, dữ liệu và chuyển đổi số trong quản lý thuế, gồm 10 Điều.
- Chương V về Quyền, nghĩa vụ, nhiệm vụ, quyền hạn của các bên liên quan trong quản lý thuế, gồm 08 Điểu.
- Chương VI về Cưỡng chế thi hành quyết định hành chính về quản lý thuế, gồm 09 Điều.
- Chương VII về Điều khoản thi hành, gồm 03 Điều.
Cục Thuế giới thiệu một số điểm mới Nghị định 252/2026/NĐ-CP và đề nghị các cơ quạn thuế nghiên cứu, thực hiện tuyên truyền và phổ biến nội dung điểm mới Nghị định 252/2026/NĐ-CP nêu trên tới công chức thuế và người nộp thuế để việc triển khai thi hành Nghị định (Chi tiết tại Phụ lục đính kèm).
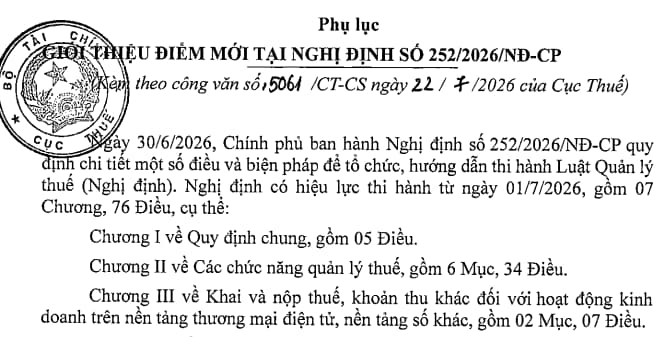
>> Tải về Phụ lục ban hành kèm theo Công văn 5061/CT-CS năm 2026
Công văn 5061/CT-CS giới thiệu điểm mới Nghị định 252/2026 về quản lý thuế? (Hình từ Internet)
Nghị định 252/2026 thay thế cho các Nghị định nào từ 01/07/2026?
Căn cứ tại Điều 74 Nghị định 252/2026/NĐ-CP quy định về hiệu lực thi hành như sau:
Hiệu lực thi hành
1. Nghị định này có hiệu lực thi hành kể từ ngày 01 tháng 7 năm 2026.
2. Quy định về phân bổ thuế giá trị gia tăng phải nộp tại điểm a.2, a.3, a.4, a.5 và a.6 (trừ trường hợp phân bổ số thuế giá trị gia tăng đầu vào) khoản 2 Điều 15 Nghị định này thực hiện đến hết ngày 31 tháng 12 năm 2026.
3. Nghị định này thay thế:
a) Nghị định số 126/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định chi tiết một số điều của Luật Quản lý thuế;
b) Nghị định số 91/2022/NĐ-CP ngày 30 tháng 10 năm 2022 của Chính phủ sửa đổi, bổ sung một số điều của Nghị định số 126/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định chi tiết một số điều của Luật Quản lý thuế;
c) Nghị định số 49/2025/NĐ-CP ngày 28 tháng 02 năm 2025 của Chính phủ quy định về ngưỡng áp dụng tạm hoãn xuất cảnh;
d) Nghị định số 117/2025/NĐ-CP ngày 09 tháng 6 năm 2025 của Chính phủ quy định quản lý thuế đối với hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số của hộ, cá nhân;
đ) Nghị định số 373/2025/NĐ-CP ngày 31 tháng 12 năm 2025 của Chính phủ sửa đổi, bổ sung một số điều của Nghị định số 126/2020/NĐ-CP ngày 19 tháng 10 năm 2020 quy định chi tiết một số điều của Luật Quản lý thuế.
4. Nghị định số 125/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ (được sửa đổi, bổ sung bởi Nghị định số 102/2021/NĐ-CP ngày 16 tháng 11 năm 2021 và Nghị định số 310/2025/NĐ-CP ngày 02 tháng 12 năm 2025) tiếp tục có hiệu lực thi hành kể từ ngày 01 tháng 7 năm 2026 cho đến khi có văn bản thay thế.
5. Trường hợp các văn bản quy phạm pháp luật quy định được viện dẫn tại Nghị định này được sửa đổi, bổ sung hoặc thay thế thì thực hiện theo văn bản được sửa đổi, bổ sung hoặc thay thế đó.
Như vậy, từ 01/7/2026, Nghị định 252/2026/NĐ-CP sẽ thay thế cho các Nghị định sau:
- Nghị định 126/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định chi tiết một số điều của Luật Quản lý thuế;
- Nghị định 91/2022/NĐ-CP ngày 30 tháng 10 năm 2022 của Chính phủ sửa đổi, bổ sung một số điều của Nghị định 126/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định chi tiết một số điều của Luật Quản lý thuế;
- Nghị định 49/2025/NĐ-CP ngày 28 tháng 02 năm 2025 của Chính phủ quy định về ngưỡng áp dụng tạm hoãn xuất cảnh;
- Nghị định 117/2025/NĐ-CP ngày 09 tháng 6 năm 2025 của Chính phủ quy định quản lý thuế đối với hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số của hộ, cá nhân;
- Nghị định 373/2025/NĐ-CP ngày 31 tháng 12 năm 2025 của Chính phủ sửa đổi, bổ sung một số điều của Nghị định 126/2020/NĐ-CP ngày 19 tháng 10 năm 2020 quy định chi tiết một số điều của Luật Quản lý thuế.
Kỳ tính thuế hiện nay được xác định như thế nào?
Theo khoản 2 Điều 9 Nghị định 252/2026/NĐ-CP quy định việc xác định kỳ tính thuế như sau:
- Kỳ tính thuế theo từng lần phát sinh được xác định là ngày người nộp thuế phát sinh nghĩa vụ thuế;
- Kỳ tính thuế tháng được xác định từ ngày đầu tháng đến ngày cuối tháng của năm dương lịch;
- Kỳ tính thuế quý được xác định từ ngày đầu quý đến ngày cuối quý của năm dương lịch hoặc năm tài chính;
- Kỳ tính thuế năm được xác định theo năm dương lịch hoặc năm tài chính;
- Kỳ quyết toán thuế được xác định như sau:
+ Kỳ quyết toán thuế được xác định theo kỳ kế toán năm theo quy định của pháp luật về kế toán, trừ trường hợp quy định tại điểm đ.2 khoản 2 Điều 9 Nghị định 252/2026/NĐ-CP;
+ Kỳ quyết toán thuế đối với thuế thu nhập cá nhân được xác định theo năm dương lịch.
Trường hợp trong một năm dương lịch, cá nhân có mặt tại Việt Nam dưới 183 ngày nhưng tổng số ngày có mặt tại Việt Nam trong 12 tháng liên tục kế từ ngày đầu tiên có mặt tại Việt Nam từ 183 ngày trở lên thì kỷ quyết toán thuế thu nhập cá nhân của năm đầu tiên được xác định là 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];