Cách lập mẫu 20-ĐK-TH-TCT đăng ký người phụ thuộc trên phần mềm HTKK chi tiết?
Dưới đây là cách lập mẫu 20-ĐK-TH-TCT đăng ký người phụ thuộc trên phần mềm HTKK doanh nghiệp có thể tham khảo áp dụng:
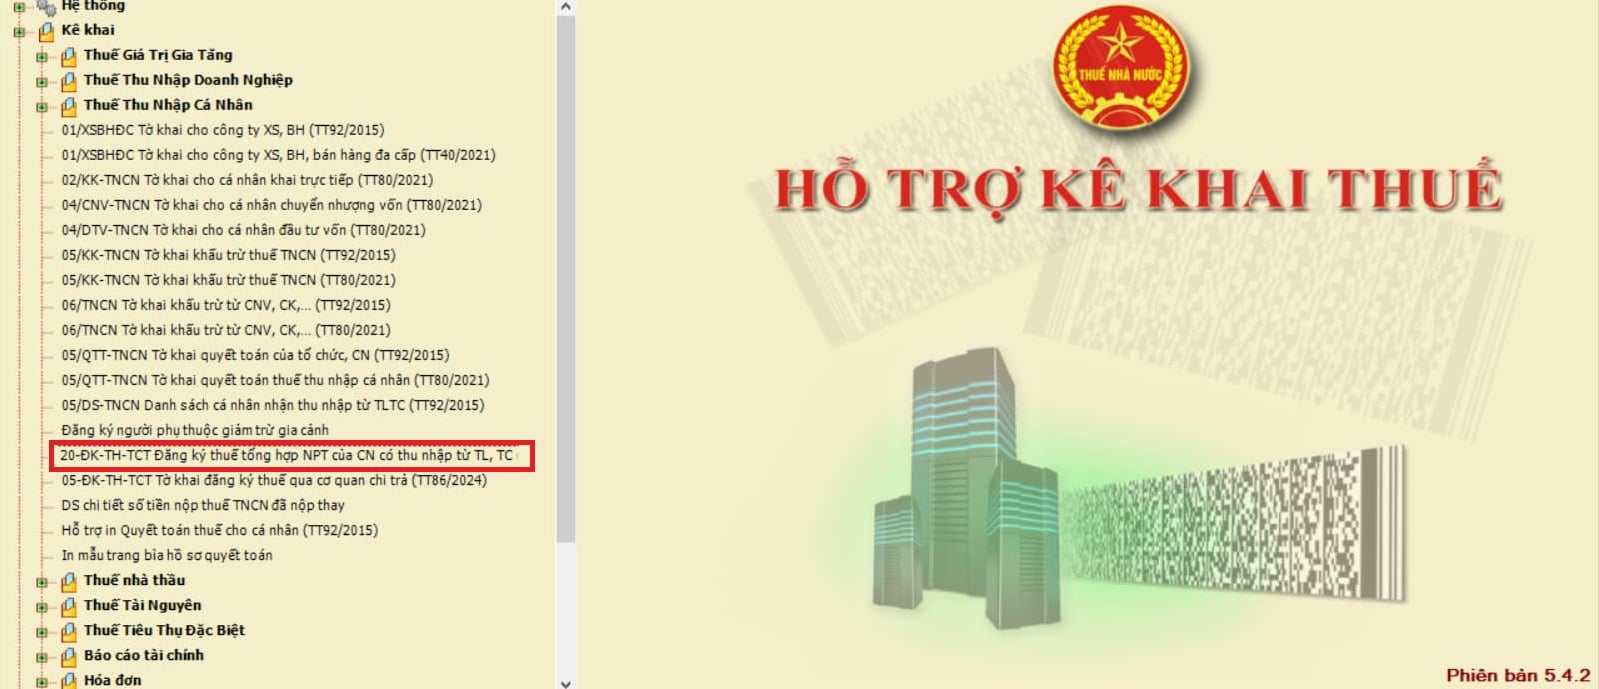
Bước 1: Đăng nhập phần mềm HTKK bằng tài khoản doanh nghiệp => Chọn mẫu [20-ĐK-TH-TCT Đăng ký tổng hợp NPT của CN có thu nhập từ TL, TC]:
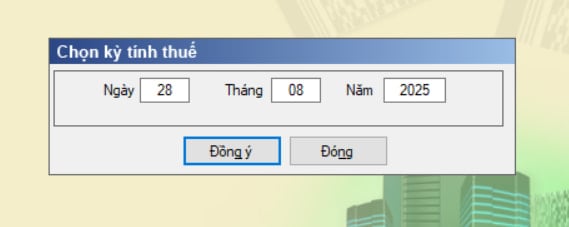
Bước 2: Chọn kỳ tính thuế
Bước 3: Màn hình sẽ hiển thị tờ khai 20-ĐK-TH-TCT Đăng ký tổng hợp NPT của CN có thu nhập từ TL, TC:
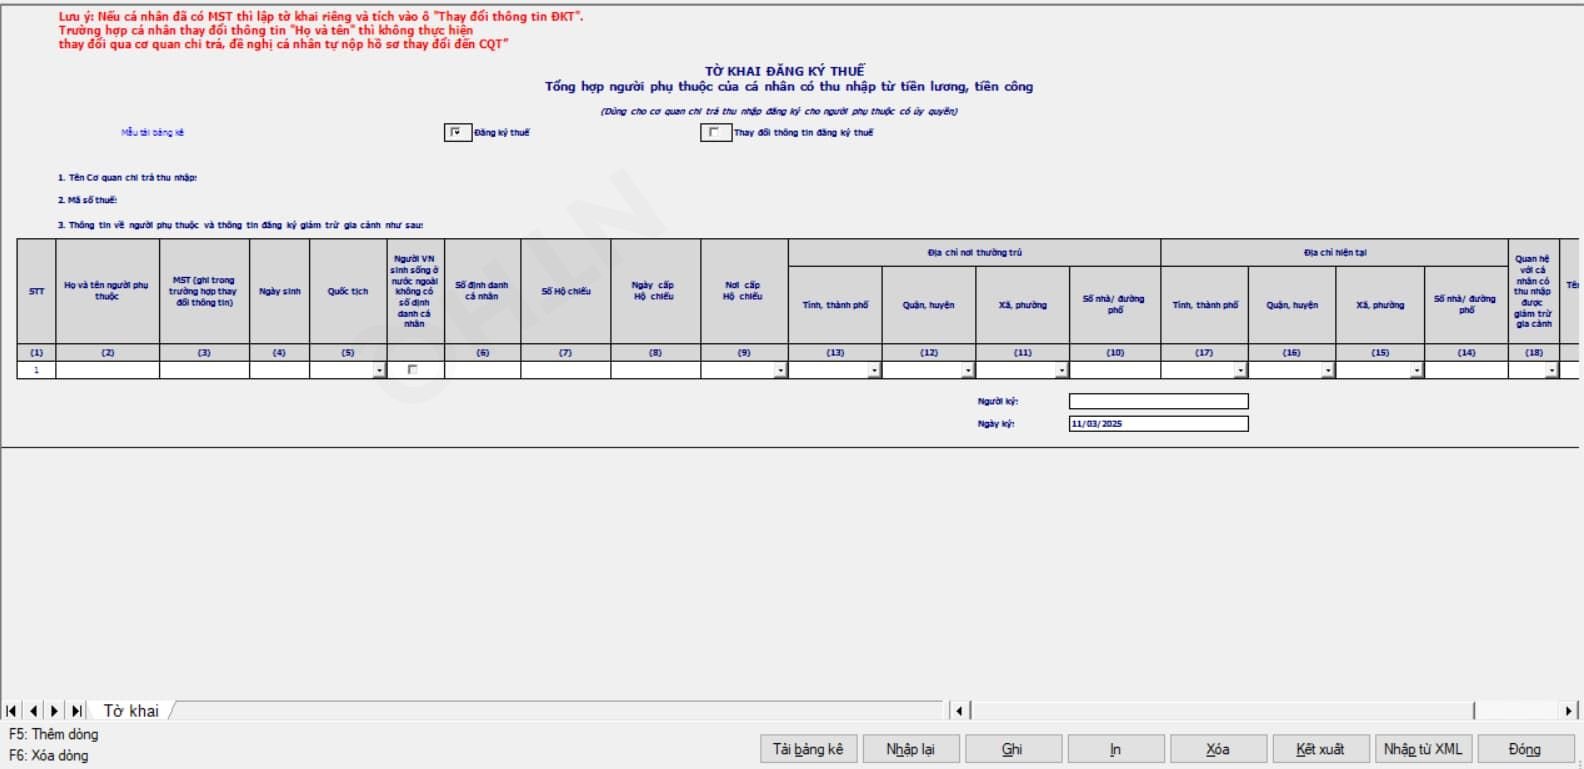
Doanh nghiệp sẽ căn cứ vào giấy ủy quyền và các giấy tờ của cá nhân đã nộp cho doanh nghiệp để kê khai thông tin vào tờ khai đăng ký người phụ thuộc.
(1) Lựa chọn thông tin: “Đăng ký thuế” hay “Thay đổi thông tin đăng ký thuế"
Doanh nghiệp chỉ tích vào 1 trong 2 chỉ tiêu “Đăng ký thuế” hoặc “Thay đổi thông tin đăng ký thuế” tương ứng với hồ sơ của người phụ thuộc được cá nhân ủy quyền là hồ sơ đăng ký thuế lần đầu hoặc hồ sơ thay đổi thông tin đăng ký thuế.
(2) Người phụ thuộc có quốc tịch Việt Nam thì khai số định danh cá nhân vào chỉ tiêu 6 và không cần kê khai các chỉ tiêu từ 7 đến 17. Cơ quan thuế tự động tích hợp dữ liệu “địa chỉ thường trú”, “địa chỉ hiện tại” của người phụ thuộc từ Cơ sở dữ liệu quốc gia về dân cư để đưa vào các chỉ tiêu từ 10 đến 17.
(3) Trường hợp thay đổi thông tin đăng ký thuế: Khai mã số thuế đã cấp cho cá nhân hoặc số định danh cá nhân đã được cơ quan thuế thông báo sử dụng thay cho mã số thuế vào cột 3; các cột còn lại (trừ cột 2) cột nào có thông tin thay đổi mới khai, cột nào không có thông tin thay đổi thì để trống không khai.
(4) Đối với thông tin về thời gian tính giảm trừ cho 2 cột chỉ tiêu 21 và 22:
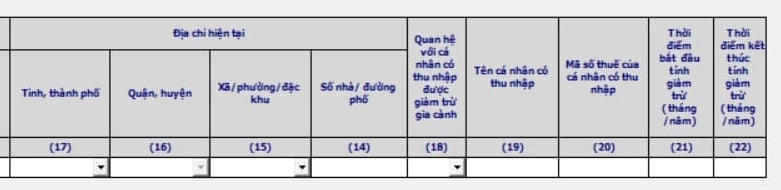
Cột chỉ tiêu 21: Thời điểm bắt đầu tính giảm trừ (tháng/năm)
+ Trường hợp 1: đăng ký lần đầu: ghi tháng bắt đầu phát sinh nghĩa vụ nuôi dưỡng hoặc tháng đầu tiên trong năm đăng ký (trừ trường hợp 2)
Ví dụ: Phát sinh nghĩa vụ nuôi dưỡng trong năm
Chị Linh sinh con vào tháng 2/2025 => Phát sinh nghĩa vụ nuôi dưỡng vào tháng 2/2025. Đến tháng 10/2025, chị Linh làm giấy ủy quyền đăng ký người phụ thuộc sẽ ghi như sau:
“Thời điểm bắt đầu tính giảm trừ” là: 02/2025
Ví dụ: Phát sinh nghĩa vụ nuôi dưỡng từ các năm trước năm đăng ký
Người phụ thuộc phát sinh nghĩa vụ nuôi dưỡng từ tháng 5/2010. Đến năm 2025 mới đăng ký người phụ thuộc thì trường hợp này sẽ tính thời điểm bắt đầu tính giảm trừ tại chỉ tiêu 21 là tháng: 01/2025 (tháng đầu tiên trong năm đăng ký)
+ Trường hợp 2:
NLĐ thay đổi nơi làm việc thì khai là thời điểm bắt đầu tính giảm trừ NPT tại công ty đó.
Ví dụ: Chị Linh có 1 người phụ thuộc là bố mẹ
+ Tại thời điểm làm việc tại công ty PL chị Linh đã đăng ký và lấy giảm trừ NPT là bố mẹ (đã tính giảm trừ đến tháng 3/2025)
+ Đến tháng 4/2025, chị Linh chuyển đổi nơi làm việc từ công ty PL sang công ty NĐ thì khi chuyển người phụ thuộc sang đăng ký giảm trừ tại công ty NĐ thì sẽ khai “Thời điểm bắt đầu tính giảm trừ" tại công ty NĐ là tháng 04/2025
Chuyển đổi người phụ thuộc từ người nộp thuế này sang người nộp thuế khác (Ví dụ chuyển NPT là con từ vợ sang chồng hoặc ngược lại) thì khai là thời điểm bắt đầu tính giảm trừ NPT cho người nộp thuế đó
Ví dụ: Vợ chồng anh A chị B có 1 người con đăng ký người phụ thuộc năm 2024.
Trong năm 2024, chị B đã đăng ký người phụ thuộc là người con chung này. Trong cùng 1 năm dương lịch không được vừa tính giảm trừ cho chồng, vừa tính giảm trừ cho vợ nên phải đợi hết năm 2024, đến năm 2025 mới chuyển đổi được sang cho anh A.
Đến tháng 01/2025, khi thực hiện chuyển đổi thì anh A đăng ký người phụ thuộc tại công ty nơi anh A làm việc thì sẽ khai thời điểm bắt đầu tính giảm trừ NPT là từ tháng 01/2025
Cột chỉ tiêu 22: Thời điểm kết thúc tính giảm trừ (tháng/năm)
+ Trường hợp người nộp thuế chưa xác định được thời điểm kết thúc tính giảm trừ người phụ thuộc thì bỏ trống.
+ Trường hợp người nộp thuế thay đổi thời điểm kết thúc tính giảm trừ người phụ thuộc (bao gồm cả trường hợp đã khai hoặc bỏ trống cột chỉ tiêu 22 khi đăng ký trước đó) thì làm hồ sơ, thủ tục thay đổi thông tin đăng ký thuế để kê khai thông tin cho chỉ tiêu số 22 này theo thời điểm thực tế kết thúc tính giảm trừ người phụ thuộc.
Bước 5: Kết xuất tờ khai Bảng tổng hợp đăng ký NPT giảm trừ gia cảnh dạng XML để nộp qua mạng bằng cách:
Bước 5.1: Truy cập địa chỉ thuedientu.gdt.gov.vn => Đăng nhập vào hệ thống bằng tên tài khoản và mật khẩu của doanh nghiệp
Bước 5.2: Sau đó chọn Đăng ký thuế => Nộp tờ khai 20TH từ HTKK
Bước 5.3: Chọn tệp hồ sơ => Kiểm tra hồ sơ
Bước 5.4: Màn hình hiển thị tra cứu hồ sơ lưu tạm => Chọn Tra cứu hồ sơ lưu tạm để "Nộp hồ sơ"
Cách lập mẫu 20-ĐK-TH-TCT đăng ký người phụ thuộc trên phần mềm HTKK chi tiết? (Hình từ Internet)
Mỗi người được đăng ký bao nhiêu người phụ thuộc?
Căn cứ theo điểm c khoản 1 Điều 9 Thông tư 111/2013/TT-BTC quy định về các khoản giảm trừ như sau:
Các khoản giảm trừ
Các khoản giảm trừ theo hướng dẫn tại Điều này là các khoản được trừ vào thu nhập chịu thuế của cá nhân trước khi xác định thu nhập tính thuế từ tiền lương, tiền công, từ kinh doanh. Cụ thể như sau:
1. Giảm trừ gia cảnh
...
c) Nguyên tắc tính giảm trừ gia cảnh
c.1) Giảm trừ gia cảnh cho bản thân người nộp thuế:
c.1.1) Người nộp thuế có nhiều nguồn thu nhập từ tiền lương, tiền công, từ kinh doanh thì tại một thời điểm (tính đủ theo tháng) người nộp thuế lựa chọn tính giảm trừ gia cảnh cho bản thân tại một nơi.
c.1.2) Đối với người nước ngoài là cá nhân cư trú tại Việt Nam được tính giảm trừ gia cảnh cho bản thân từ tháng 01 hoặc từ tháng đến Việt Nam trong trường hợp cá nhân lần đầu tiên có mặt tại Việt Nam đến tháng kết thúc hợp đồng lao động và rời Việt Nam trong năm tính thuế (được tính đủ theo tháng).
c.1.3) Trường hợp trong năm tính thuế cá nhân chưa giảm trừ cho bản thân hoặc giảm trừ cho bản thân chưa đủ 12 tháng thì được giảm trừ đủ 12 tháng khi thực hiện quyết toán thuế theo quy định.
c.2) Giảm trừ gia cảnh cho người phụ thuộc
c.2.1) Người nộp thuế được tính giảm trừ gia cảnh cho người phụ thuộc nếu người nộp thuế đã đăng ký thuế và được cấp mã số thuế.
c.2.2) Khi người nộp thuế đăng ký giảm trừ gia cảnh cho người phụ thuộc sẽ được cơ quan thuế cấp mã số thuế cho người phụ thuộc và được tạm tính giảm trừ gia cảnh trong năm kể từ khi đăng ký. Đối với người phụ thuộc đã được đăng ký giảm trừ gia cảnh trước ngày Thông tư này có hiệu lực thi hành thì tiếp tục được giảm trừ gia cảnh cho đến khi được cấp mã số thuế.
c.2.3) Trường hợp người nộp thuế chưa tính giảm trừ gia cảnh cho người phụ thuộc trong năm tính thuế thì được tính giảm trừ cho người phụ thuộc kể từ tháng phát sinh nghĩa vụ nuôi dưỡng khi người nộp thuế thực hiện quyết toán thuế và có đăng ký giảm trừ gia cảnh cho người phụ thuộc. Riêng đối với người phụ thuộc khác theo hướng dẫn tại tiết d.4, điểm d, khoản 1, Điều này thời hạn đăng ký giảm trừ gia cảnh chậm nhất là ngày 31 tháng 12 của năm tính thuế, quá thời hạn nêu trên thì không được tính giảm trừ gia cảnh cho năm tính thuế đó.
c.2.4) Mỗi người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế trong năm tính thuế. Trường hợp nhiều người nộp thuế có chung người phụ thuộc phải nuôi dưỡng thì người nộp thuế tự thỏa thuận để đăng ký giảm trừ gia cảnh vào một người nộp thuế.
...
Theo đó, một người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế trong năm tính thuế. Nếu trường hợp một người phụ thuộc có nhiều người nộp thuế thì những người nộp thuế này phải tự thỏa thuận với nhau và chọn ra một người nộp thuế để đăng ký giảm trừ gia cảnh cho một người phụ thuộc đó.
Như vậy, hiện nay pháp luật không giới hạn số lượng đăng ký bao nhiêu người phụ thuộc để được giảm trừ gia cảnh mà chỉ giới hạn số lượng một người phụ thuộc chỉ được đăng ký giảm trừ gia cảnh theo một người nộp thuế.
Mức giảm trừ gia cảnh cho mỗi người phụ thuộc là bao nhiêu?
Căn cứ Điều 1 Nghị quyết 110/2025/UBTVQH15 điều chỉnh mức giảm trừ gia cảnh của thuế thu nhập cá nhân quy định về mức giảm trừ gia cảnh như sau:
Mức giảm trừ gia cảnh của thuế thu nhập cá nhân
Điều chỉnh mức giảm trừ gia cảnh quy định tại khoản 1 Điều 19 của Luật Thuế thu nhập cá nhân như sau:
a) Mức giảm trừ đối với đối tượng nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm);
b) Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
Như vậy, hiện nay, mức giảm trừ gia cảnh cho mỗi người phụ thuộc là 6,2 triệu đồng.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];