Ngưỡng doanh thu nào thì hộ kinh doanh không phải nộp thuế?
10:09 26/08/25
Ngưỡng doanh thu nào thì hộ kinh doanh không phải nộp thuế? Khi hộ kinh doanh không xác định được doanh thu tính thuế thì giải quyết như thế nào?
>> Doanh nghiệp có được in trên hóa đơn logo nhãn hiệu của mình không?
1. Ngưỡng doanh thu nào thì hộ kinh doanh không phải nộp thuế?
Căn cứ Điều 4 Thông tư 40/2021/TT-BTC, có quy định về nguyên tắc tính thuế như sau
Điều 4. Nguyên tắc tính thuế
...
2. Hộ kinh doanh, cá nhân kinh doanh có doanh thu từ hoạt động sản xuất, kinh doanh trong năm dương lịch từ 100 triệu đồng trở xuống thì thuộc trường hợp không phải nộp thuế GTGT và không phải nộp thuế TNCN theo quy định pháp luật về thuế GTGT và thuế TNCN. Hộ kinh doanh, cá nhân kinh doanh có trách nhiệm khai thuế chính xác, trung thực, đầy đủ và nộp hồ sơ thuế đúng hạn; chịu trách nhiệm trước pháp luật về tính chính xác, trung thực, đầy đủ của hồ sơ thuế theo quy định.
3. Hộ kinh doanh, cá nhân kinh doanh theo hình thức nhóm cá nhân, hộ gia đình thì mức doanh thu từ 100 triệu đồng/năm trở xuống để xác định cá nhân không phải nộp thuế GTGT, không phải nộp thuế TNCN được xác định cho một (01) người đại diện duy nhất của nhóm cá nhân, hộ gia đình trong năm tính thuế.
Như vậy, ngưỡng chịu thuế hiện tại của hộ kinh doanh hiện tại là mốc 100 triệu đồng. Hộ kinh doanh có doanh thu dưới 100 triệu đồng/ năm hiện tại chưa phải nộp thuế.
Lưu ý: Từ ngày 01/01/2026 thì hộ kinh doanh, cá nhân kinh doanh có mức doanh thu hằng năm từ 200 triệu đồng trở xuống thuộc đối tượng không chịu thuế theo quy định tại Điều 18 Luật thuế giá trị gia tăng 2024.
 |
File Word các Luật nổi bật và văn bản hướng dẫn thi hành (còn hiệu lực) |
Ngưỡng doanh thu hộ kinh doanh không phải nộp thuế (Ảnh minh họa – Nguồn từ Internet)
2. Khi hộ kinh doanh không xác định được doanh thu tính thuế thì giải quyết như thế nào?
Qúy khách hàng xem chi tiết tại bài viết: >> Khi hộ kinh doanh không xác định được doanh thu tính thuế thì giải quyết như thế nào?
3. Phương pháp tính thuế khi nộp thuế theo phương pháp khoán được quy định ra sao?
Theo Điều 7 Thông tư 40/2021/TT-BTC (được sửa đổi, bổ sung bởi khoản 1 Điều 1 Thông tư 100/2021/TT-BTC), có quy định về phương pháp tính thuế khi nộp thuế theo phương pháp khoán như sau:
Điều 7. Phương pháp tính thuế đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp khoán
1. Phương pháp khoán được áp dụng đối với hộ kinh doanh, cá nhân kinh doanh không thuộc trường hợp nộp thuế theo phương pháp kê khai và không thuộc trường hợp nộp thuế theo từng lần phát sinh theo hướng dẫn tại Điều 5, Điều 6 Thông tư này.
2. Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp khoán (Hộ khoán) không phải thực hiện chế độ kế toán. Hộ khoán sử dụng hóa đơn lẻ phải lưu trữ và xuất trình cho cơ quan thuế các hóa đơn, chứng từ, hợp đồng, hồ sơ chứng minh hàng hóa, dịch vụ hợp pháp khi đề nghị cấp, bán lẻ hóa đơn theo từng lần phát sinh. Riêng trường hợp hộ khoán kinh doanh tại chợ biên giới, chợ cửa khẩu, chợ trong khu kinh tế cửa khẩu trên lãnh thổ Việt Nam phải thực hiện việc lưu trữ hóa đơn, chứng từ, hợp đồng, hồ sơ chứng minh hàng hóa hợp pháp và xuất trình khi cơ quan quản lý nhà nước có thẩm quyền yêu cầu.
3. Hộ khoán đã được cơ quan thuế thông báo số thuế khoán phải nộp từ đầu năm thì hộ khoán thực hiện nộp thuế theo thông báo. Trường hợp hộ khoán đã được thông báo số thuế từ đầu năm nhưng trong năm ngừng hoặc tạm ngừng kinh doanh thì cơ quan thuế thực hiện điều chỉnh số thuế phải nộp theo hướng dẫn tại điểm b.4, điểm b.5 khoản 4 Điều 13 Thông tư này. Trường hợp hộ khoán mới ra kinh doanh trong năm (kinh doanh không đủ 12 tháng trong năm dương lịch) thì hộ khoán thuộc diện phải nộp thuế GTGT, phải nộp thuế TNCN nếu có doanh thu kinh doanh trong năm trên 100 triệu đồng; hoặc thuộc diện không phải nộp thuế GTGT, không phải nộp thuế TNCN nếu có doanh thu kinh doanh trong năm từ 100 triệu đồng trở xuống.
4. Hộ khoán khai thuế theo năm quy định tại điểm c khoản 2 Điều 44 Luật Quản lý thuế, nộp thuế theo thời hạn ghi trên Thông báo nộp tiền của cơ quan thuế theo quy định tại khoản 2 Điều 55 Luật Quản lý thuế. Trường hợp hộ khoán sử dụng hóa đơn do cơ quan thuế cấp, bán lẻ theo từng số thì hộ khoán khai thuế, nộp thuế riêng đối với doanh thu phát sinh trên hóa đơn đó theo từng lần phát sinh.
Chuyên viên pháp lý Thanh Phương
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
484

Tìm kiếm văn bản
Công việc pháp lý
Câu hỏi mới cập nhật
-
- Ai là chủ sở hữu hưởng lợi của doanh nghiệp? Chủ sở hữu hưởng lợi của doanh nghiệp là gì?11:54 19/10/2026
-
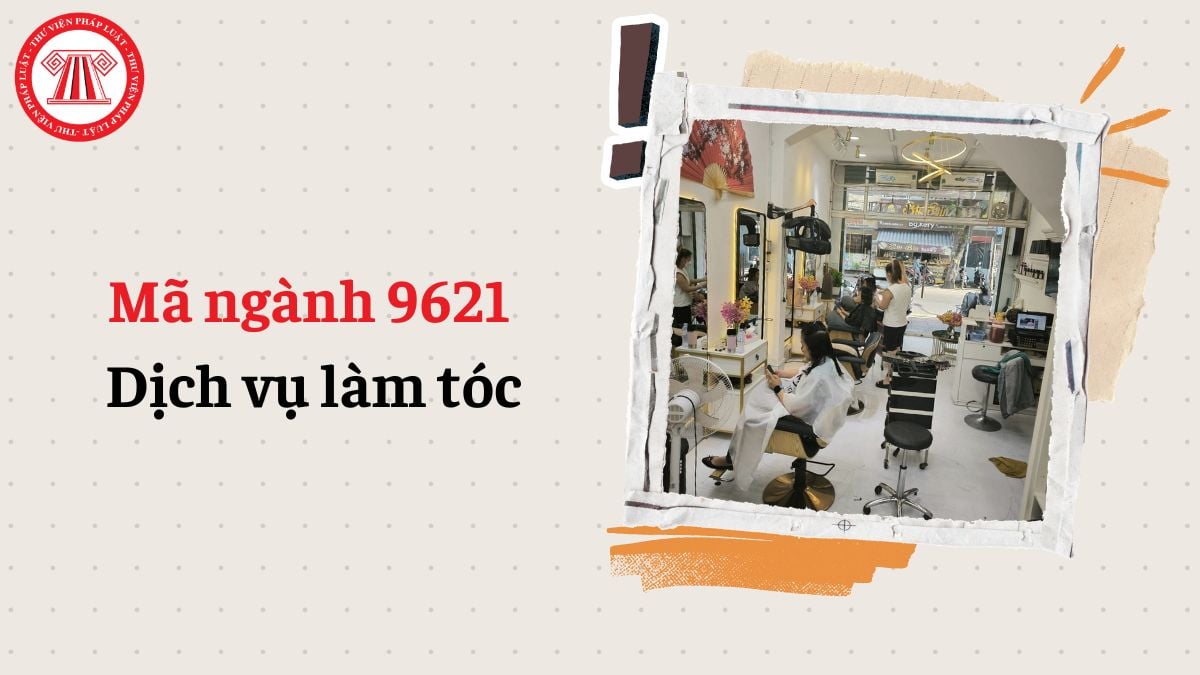
- Mã ngành 9621 là gì? Dịch vụ làm tóc đăng ký mã ngành gì?15:13 16/10/2026
-
- Mã ngành 9540 là gì? Dịch vụ trung gian cho sửa chữa, bảo dưỡng máy tính, ô tô, xe máy đăng ký mã ngành gì?14:42 16/10/2026
-
- Mã ngành 9532 là gì? Sửa chữa, bảo dưỡng mô tô, xe máy đăng ký mã ngành gì theo Quyết định 36?14:43 16/10/2026

