Thu nhập từ đầu tư vốn chịu thuế TNCN 2025
Chuyên viên pháp lý Thanh Phương16:02 15/03/25
Luật thuế thu nhập cá nhân 2007 quy định về những vấn đề liên quan đến thu nhập cá nhân (TNCN), trong đó có quy định về các thu nhập phải chịu thuế TNCN tại Điều 3.
>> Thu nhập từ trúng thưởng chịu thuế TNCN 2025
>> Trọn bộ hồ sơ quyết toán thuế TNCN dành cho cá nhân tự quyết toán thuế
1. Các thu nhập từ đầu tư vốn chịu thuế TNCN 2025
Căn cứ khoản 3 Điều 3 Luật Thuế thu nhập cá nhân 2007 (được sửa đổi, bổ sung bởi khoản 4 Điều 2 Nghị định 12/2015/NĐ-CP), những loại thu nhập từ đầu tư vốn phải chịu TNCN gồm:
- Tiền lãi cho vay.
- Lợi tức cổ phần.
- Thu nhập từ đầu tư vốn dưới các hình thức khác, kể cả trường hợp góp vốn đầu tư bằng hiện vật, danh tiếng, quyền sử dụng đất, phát minh, sáng chế; trừ thu nhập nhận được từ lãi trái phiếu Chính phủ, thu nhập sau khi đã nộp thuế thu nhập doanh nghiệp của doanh nghiệp tư nhân và của công ty trách nhiệm hữu hạn một thành viên do cá nhân làm chủ.
 |
File word Luật Quản lý thuế và văn bản hướng dẫn đang còn hiệu lực năm 2024 |

Thu nhập từ đầu tư vốn chịu thuế TNCN 2025 (Ảnh minh họa – Nguồn Internet)
2. Xác định thu nhập chịu thuế TNCN từ đầu tư vốn đối với cá nhân cư trú và không cư trú
- Căn cứ theo Điều 12 Luật Thuế thu nhập cá nhân 2007, thu nhập chịu thuế từ đầu tư vốn đối với cá nhân cư trú được xác định như sau:
+ Thu nhập chịu thuế từ đầu tư vốn là tổng số các khoản thu nhập từ đầu tư vốn quy định tại khoản 3 Điều 3 Luật Thuế thu nhập cá nhân 2007 mà đối tượng nộp thuế nhận được trong kỳ tính thuế.
+ Thời điểm xác định thu nhập chịu thuế từ đầu tư vốn là thời điểm tổ chức, cá nhân trả thu nhập cho đối tượng nộp thuế hoặc thời điểm đối tượng nộp thuế nhận được thu nhập.
Thuế suất đối với thuế TNCN từ đầu tư vốn là 5% (Căn cứ khoản 2 Điều 10 Thông tư 111/2013/TT-BTC)
- Căn cứ theo Điều 27 Luật Thuế thu nhập cá nhân 2007, thu nhập chịu thuế từ đầu tư vốn đối với cá nhân không cư trú được xác định như sau: Thuế đối với thu nhập từ đầu tư vốn của cá nhân không cư trú được xác định bằng tổng số tiền mà cá nhân không cư trú nhận được từ việc đầu tư vốn vào tổ chức, cá nhân tại Việt Nam nhân với thuế suất 5%.
3. Xác định cá nhân cư trú và không cư trú để tính nộp thuế TNCN
Theo quy định tại khoản 2, 3 Điều 3 Luật Thuế thu nhập cá nhân 2007, cá nhân cư trú và không cư trú được xác định như sau:
…
2. Cá nhân cư trú là người đáp ứng một trong các điều kiện sau đây:
a) Có mặt tại Việt Nam từ 183 ngày trở lên tính trong một năm dương lịch hoặc tính theo 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam;
b) Có nơi ở thường xuyên tại Việt Nam, bao gồm có nơi ở đăng ký thường trú hoặc có nhà thuê để ở tại Việt Nam theo hợp đồng thuê có thời hạn.
3. Cá nhân không cư trú là người không đáp ứng điều kiện quy định tại khoản 2 Điều này.
4. Hàng hóa, dịch vụ áp dụng mức thuế suất giá trị gia tăng 5% mới nhất
Theo quy định tại khoản 2 Điều 9 Luật Thuế giá trị gia tăng 2024 thì những hàng hóa, dịch vụ sau đây sẽ bị áp dụng mức thuế suất giá trị gia tăng là 5%.
a) Nước sạch phục vụ sản xuất và sinh hoạt không bao gồm các loại nước uống đóng chai, đóng bình và các loại nước giải khát khác;
b) Phân bón, quặng để sản xuất phân bón, thuốc bảo vệ thực vật và chất kích thích tăng trưởng vật nuôi theo quy định của pháp luật;
c) Dịch vụ đào đắp, nạo vét kênh, mương, ao hồ phục vụ sản xuất nông nghiệp; nuôi trồng, chăm sóc, phòng trừ sâu bệnh cho cây trồng; sơ chế, bảo quản sản phẩm nông nghiệp;
d) Sản phẩm cây trồng, rừng trồng (trừ gỗ, măng), chăn nuôi, thuỷ sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường, trừ sản phẩm quy định tại khoản 1 Điều 5 của Luật này;
đ) Mủ cao su dạng mủ cờ rếp, mủ tờ, mủ bún, mủ cốm; lưới, dây giềng và sợi để đan lưới đánh cá;
e) Sản phẩm bằng đay, cói, tre, nứa, lá, rơm, vỏ dừa, sọ dừa, bèo tây và các sản phẩm thủ công khác sản xuất bằng nguyên liệu tận dụng từ nông nghiệp; xơ bông đã qua chải thô, chải kỹ; giấy in báo;
g) Tàu khai thác thủy sản tại vùng biển; máy móc, thiết bị chuyên dùng phục vụ cho sản xuất nông nghiệp theo quy định của Chính phủ;
h) Thiết bị y tế theo quy định của pháp luật về quản lý thiết bị y tế; thuốc phòng bệnh, chữa bệnh; dược chất, dược liệu là nguyên liệu sản xuất thuốc chữa bệnh, thuốc phòng bệnh;
i) Thiết bị dùng để giảng dạy và học tập bao gồm: các loại mô hình, hình vẽ, bảng, phấn, thước, com-pa;
k) Hoạt động nghệ thuật biểu diễn truyền thống, dân gian;
l) Đồ chơi cho trẻ em; sách các loại, trừ sách quy định tại khoản 15 Điều 5 của Luật này;
m) Dịch vụ khoa học, công nghệ theo quy định của Luật Khoa học và công nghệ;
n) Bán, cho thuê, cho thuê mua nhà ở xã hội theo quy định của Luật Nhà ở.
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
735

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026
-

- Mẫu phiếu chi 2026 mới nhất theo Thông tư 99/2025/TT-BTC
- 07:54 08/04/2026


-

- Toàn bộ biểu mẫu công khai ngân sách theo Thông tư 26/2026/TT-BTC
- 07:39 09/04/2026
Cùng chuyên mục
-
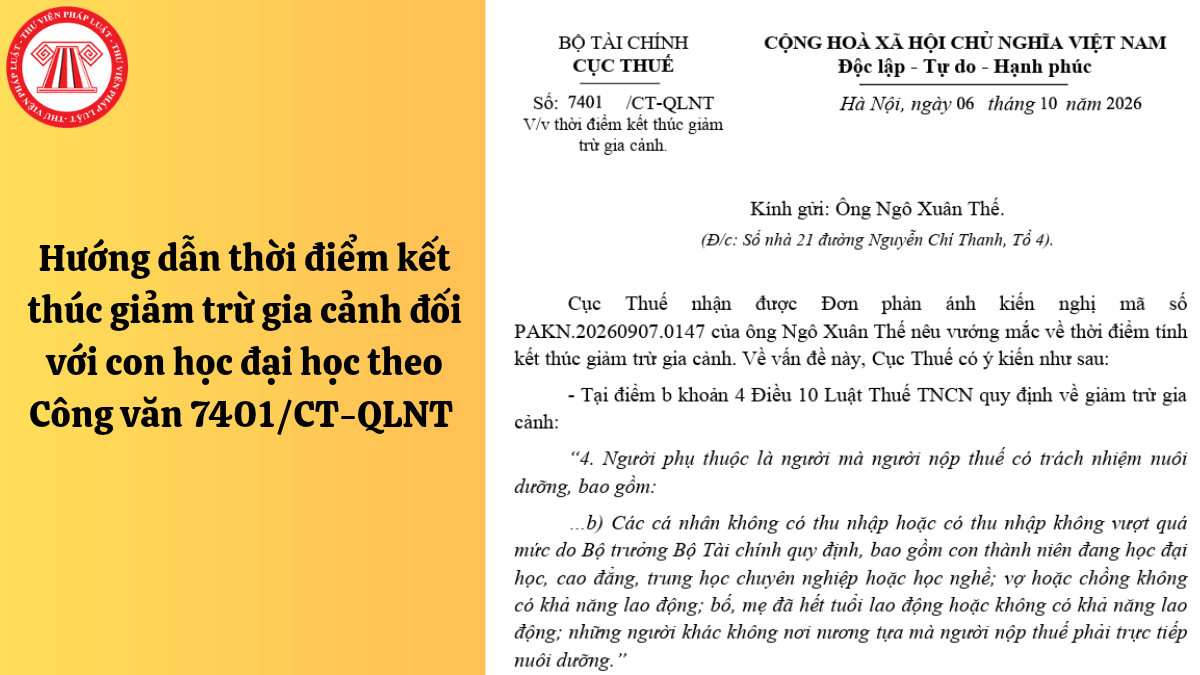
- Hướng dẫn thời điểm kết thúc giảm trừ gia cảnh đối với con học đại học theo Công văn 7401/CT-QLNT 10:28 07/10/2026
-
- Lịch khai thuế tháng 10/2026 của doanh nghiệp và hộ kinh doanh10:07 07/10/2026
-
- Bảng tra cứu thuế suất hộ kinh doanh 2026 (tỷ lệ % theo doanh thu và thu nhập tính thuế)09:09 07/10/2026
-
- Tổng hợp 02 cách khai thuế hộ kinh doanh quý 3/2026 online: eTax Mobile và Dịch vụ công20:22 06/10/2026