Mẫu 03 ĐK TCT dùng để làm gì? Áp dụng cho ai?
Bộ Tài chính đã ban hành Thông tư 86/2024/TT-BTC quy định về đăng ký thuế.
Theo đó, tại Phụ lục II ban hành kèm theo Thông tư 86/2024/TT-BTC được sửa đổi bổ sung bởi điểm a, d khoản 4 Điều 10 Thông tư 40/2025/TT-BTC quy định về Danh mục mẫu biểu. Trong đó, Mẫu số 03 ĐK TCT là tờ khai đăng ký thuế dùng cho dùng cho người nộp thuế là hộ gia đình, cá nhân kinh doanh.
Mẫu số 03 ĐK TCT tờ khai đăng ký thuế dùng cho dùng cho người nộp thuế là hộ gia đình, cá nhân kinh doanh có dạng sau:
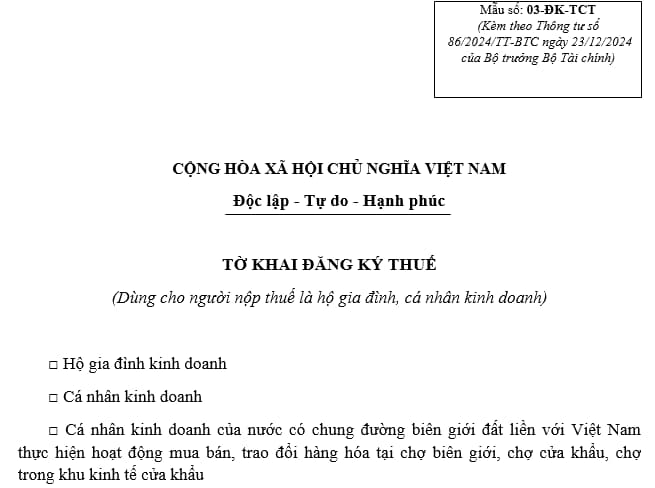
Tải về Mẫu số 03 ĐK TCT tờ khai đăng ký thuế dùng cho dùng cho người nộp thuế là hộ gia đình, cá nhân kinh doanh.
Mẫu số 03 ĐK TCT dùng để làm gì? Áp dụng cho ai? (Hình từ Internet)
Việc thông báo thay đổi thông tin đăng ký thuế được thực hiện ra sao theo quy định hiện hành?
Căn cứ Điều 36 Luật Quản lý thuế 2019 quy định về thông báo thay đổi thông tin đăng ký thuế như sau:
(1) Người nộp thuế đăng ký thuế cùng với đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký kinh doanh khi có thay đổi thông tin đăng ký thuế thì thực hiện thông báo thay đổi thông tin đăng ký thuế cùng với việc thay đổi nội dung đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký kinh doanh theo quy định của pháp luật.
Trường hợp người nộp thuế thay đổi địa chỉ trụ sở dẫn đến thay đổi cơ quan thuế quản lý, người nộp thuế phải thực hiện các thủ tục về thuế với cơ quan thuế quản lý trực tiếp theo quy định của Luật Quản lý thuế 2019 trước khi đăng ký thay đổi thông tin với cơ quan đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký kinh doanh.
(2) Người nộp thuế đăng ký thuế trực tiếp với cơ quan thuế khi có thay đổi thông tin đăng ký thuế thì phải thông báo cho cơ quan thuế quản lý trực tiếp trong thời hạn 10 ngày làm việc kể từ ngày phát sinh thông tin thay đổi.
(3) Trường hợp cá nhân có ủy quyền cho tổ chức, cá nhân chi trả thu nhập thực hiện đăng ký thay đổi thông tin đăng ký thuế cho cá nhân và người phụ thuộc thì phải thông báo cho tổ chức, cá nhân chi trả thu nhập chậm nhất là 10 ngày làm việc kể từ ngày phát sinh thông tin thay đổi; tổ chức, cá nhân chi trả thu nhập có trách nhiệm thông báo cho cơ quan quản lý thuế chậm nhất là 10 ngày làm việc kể từ ngày nhận được ủy quyền của cá nhân.
Có thể nộp hồ sơ đăng ký thuế bằng phương thức nào?
Căn cứ khoản 2 Điều 6 Thông tư 86/2024/TT-BTC quy định về việc tiếp nhận hồ sơ đăng ký thuế như sau:
Tiếp nhận hồ sơ đăng ký thuế
...
2. Tiếp nhận hồ sơ của người nộp thuế
a) Đối với hồ sơ bằng giấy:
Trường hợp hồ sơ đăng ký thuế nộp trực tiếp tại cơ quan thuế, công chức thuế kiểm tra hồ sơ đăng ký thuế. Trường hợp hồ sơ đầy đủ theo quy định, công chức thuế tiếp nhận và đóng dấu tiếp nhận vào hồ sơ đăng ký thuế, ghi rõ ngày nhận hồ sơ, số lượng tài liệu theo bảng kê danh mục hồ sơ; lập phiếu tiếp nhận và hẹn trả kết quả đối với hồ sơ thuộc diện cơ quan thuế phải trả kết quả cho người nộp thuế, thời hạn xử lý hồ sơ đối với từng loại hồ sơ đã tiếp nhận. Trường hợp hồ sơ không đầy đủ theo quy định, công chức thuế không tiếp nhận và hướng dẫn người nộp thuế hoàn thiện hồ sơ.
Trường hợp hồ sơ đăng ký thuế gửi bằng đường bưu chính, công chức thuế đóng dấu tiếp nhận, ghi ngày nhận hồ sơ vào hồ sơ và ghi sổ văn thư của cơ quan thuế. Trường hợp hồ sơ không đầy đủ cần phải giải trình, bổ sung thông tin, tài liệu, cơ quan thuế thông báo cho người nộp thuế theo mẫu số 01/TB-BSTT-NNT tại Phụ lục II ban hành kèm theo Nghị định số 126/2020/NĐ-CP ngày 19/10/2020 của Chính phủ quy định chi tiết một số điều của Luật Quản lý thuế trong thời hạn 02 (hai) ngày làm việc kể từ ngày tiếp nhận hồ sơ.
b) Đối với hồ sơ đăng ký thuế điện tử: Việc tiếp nhận hồ sơ được thực hiện theo quy định tại Điều 13, Điều 14 Thông tư số 19/2021/TT-BTC ngày 18/3/2021 của Bộ Tài chính hướng dẫn giao dịch điện tử trong lĩnh vực thuế và Thông tư số 46/2024/TT-BTC ngày 09/7/2024 sửa đổi, bổ sung một số điều của Thông tư số 19/2021/TT-BTC (sau đây gọi là Thông tư số 19/2021/TT-BTC).
Theo quy định trên, có thể thấy người nộp thuế có thể nộp hồ sơ đăng ký thuế dưới 02 hình thức:
(1) Hồ sơ bằng giấy - nộp trực tiếp
(2) Hồ sơ điện tử - nộp trực tuyến
Hộ kinh doanh có doanh thu trên 100 triệu đồng có phải nộp thuế?
Căn cứ khoản 2 Điều 4 Thông tư 40/2021/TT-BTC quy định về phương pháp tính thuế đối với hộ kinh doanh như sau:
Nguyên tắc tính thuế
1. Nguyên tắc tính thuế đối với hộ kinh doanh, cá nhân kinh doanh được thực hiện theo các quy định của pháp luật hiện hành về thuế GTGT, thuế TNCN và các văn bản quy phạm pháp luật có liên quan.
2. Hộ kinh doanh, cá nhân kinh doanh có doanh thu từ hoạt động sản xuất, kinh doanh trong năm dương lịch từ 100 triệu đồng trở xuống thì thuộc trường hợp không phải nộp thuế GTGT và không phải nộp thuế TNCN theo quy định pháp luật về thuế GTGT và thuế TNCN. Hộ kinh doanh, cá nhân kinh doanh có trách nhiệm khai thuế chính xác, trung thực, đầy đủ và nộp hồ sơ thuế đúng hạn; chịu trách nhiệm trước pháp luật về tính chính xác, trung thực, đầy đủ của hồ sơ thuế theo quy định.
...
Theo quy định trên, hộ kinh doanh, cá nhân kinh doanh có doanh thu từ hoạt động sản xuất, kinh doanh trong năm dương lịch từ 100 triệu đồng trở xuống thì thuộc trường hợp không phải nộp thuế GTGT và không phải nộp thuế TNCN theo quy định pháp luật về thuế GTGT và thuế TNCN.
Như vậy, hộ kinh doanh có doanh thu trên 100 triệu đồng trong năm dương lịch từ hoạt động sản xuất, kinh doanh thì phải nộp thuế GTGT và thuế TNCN.
Hộ kinh doanh, cá nhân kinh doanh có trách nhiệm khai thuế chính xác, trung thực, đầy đủ và nộp hồ sơ thuế đúng hạn; chịu trách nhiệm trước pháp luật về tính chính xác, trung thực, đầy đủ của hồ sơ thuế theo quy định.
Lưu ý: Từ 01/01/2026 theo Điều 5 Luật Thuế giá trị gia tăng 2024 và khoản 2 Điều 18 Luật Thuế giá trị gia tăng 2024, hàng hóa, dịch vụ của hộ, cá nhân sản xuất, kinh doanh có mức doanh thu hằng năm từ 200 triệu đồng trở xuống là đối tượng không phải chịu thuế GTGT. Nghĩa là, nếu hộ kinh doanh có doanh thu dưới 200 triệu đồng sẽ không phải nộp thuế GTGT so với quy định hiện hành.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];