Mẫu phiếu chi theo Thông tư 133 là mẫu nào?
Căn cứ Phụ lục 3 ban hành kèm theo Thông tư 133/2016/TT-BTC như sau:
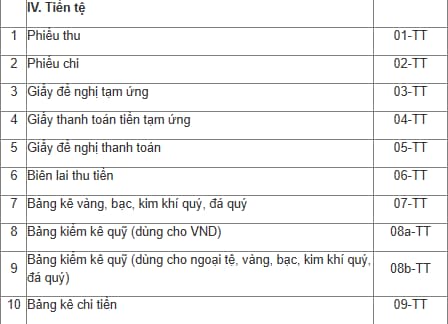
Như vậy, Mẫu Phiếu chi theo Thông tư 133/2016/TT-BTC là Mẫu 02-TT.
Tải về Mẫu Phiếu chi 02-TT tại đây.
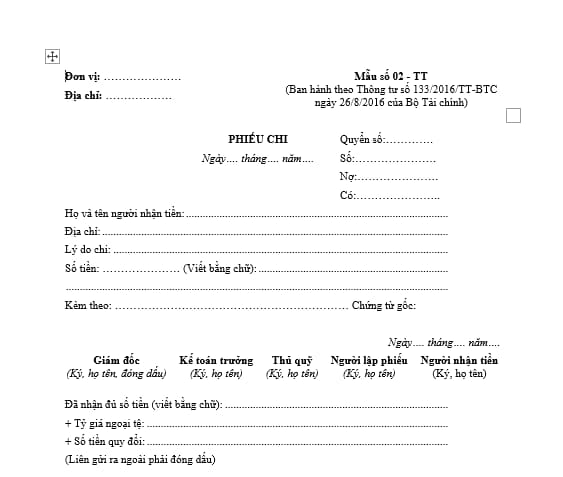
Mẫu phiếu chi theo Thông tư 133 là mẫu nào? (Hình từ Internet)
Hướng dẫn ghi Mẫu Phiếu chi 02-TT theo Thông tư 133?
Hướng dẫn ghi Mẫu phiếu chi theo Thông tư 133 được hướng dẫn tại Phụ lục 3 ban hành kèm Thông tư 133/2016/TT-BTC.
Thông tin của phiếu chi phải được điền đầy đủ như sau:
- Ghi rõ tên đơn vị và địa chỉ đơn vị ở góc trên bên trái của Phiếu chi;
- Khi lập phiếu chi phải ghi rõ số phiếu, điền đủ thông tin ngày, tháng, năm lập phiếu chi;
- Phiếu chi cần được đóng thành quyển, mỗi quyển phải ghi số quyển và số của từng Phiếu chi;
- Dòng "Họ tên người nhận tiền": Ghi rõ họ tên người nhận tiền;
- Dòng "Địa chỉ": Điền thông tin địa chỉ người nhận tiền hoặc đơn vị công tác của người nhận tiền;
- Dòng “Lý do chi”: Ghi rõ nội dung chi tiền: mục đích chi tiền để làm việc gì...;
- Dòng “Số tiền” điền đầy đủ thông tin số tiền, viết bằng chữ và số của số tiền dùng để chi;
- Dòng “Kèm theo”: Ghi số chứng từ gốc kèm theo. Ghi đầy đủ những chứng từ kèm theo đó;
- Phiếu chi được lập thành 03 liên, trình kế toán trưởng, giám đốc ký, sau đó thủ quỹ xuất quỹ.
- Sau khi nhận đủ số tiền, người nhận tiền ghi rõ số tiền đã nhận, sau đó ký và ghi rõ họ tên vào phiếu chi để xác nhận số tiền đã nhận;
- Liên 01 lưu ở nơi lập phiếu, liên 02 thủ quỹ dùng để ghi sổ quỹ và chuyển cho kế toán để vào sổ kế toán, liên 03 giao cho người nhận tiền.
- Nếu là chi ngoại tệ phải ghi rõ tỷ giá, đơn giá tại thời điểm xuất quỹ để tính ra tổng số tiền theo đơn vị đồng tiền ghi sổ.
- Liên phiếu chi gửi ra ngoài doanh nghiệp phải đóng dấu.
Chữ ký trên chứng từ kế toán dùng để chi tiền được quy định như thế nào?
Căn cứ Điều 19 Luật Kế toán 2015 quy định như sau:
Ký chứng từ kế toán
1. Chứng từ kế toán phải có đủ chữ ký theo chức danh quy định trên chứng từ. Chữ ký trên chứng từ kế toán phải được ký bằng loại mực không phai. Không được ký chứng từ kế toán bằng mực màu đỏ hoặc đóng dấu chữ ký khắc sẵn. Chữ ký trên chứng từ kế toán của một người phải thống nhất. Chữ ký trên chứng từ kế toán của người khiếm thị được thực hiện theo quy định của Chính phủ.
2. Chữ ký trên chứng từ kế toán phải do người có thẩm quyền hoặc người được ủy quyền ký. Nghiêm cấm ký chứng từ kế toán khi chưa ghi đủ nội dung chứng từ thuộc trách nhiệm của người ký.
3. Chứng từ kế toán chi tiền phải do người có thẩm quyền duyệt chi và kế toán trưởng hoặc người được ủy quyền ký trước khi thực hiện. Chữ ký trên chứng từ kế toán dùng để chi tiền phải ký theo từng liên.
4. Chứng từ điện tử phải có chữ ký điện tử. Chữ ký trên chứng từ điện tử có giá trị như chữ ký trên chứng từ bằng giấy.
Do vậy, chứng từ kế toán chi tiền phải do người có thẩm quyền duyệt chi và kế toán trưởng hoặc người được ủy quyền ký trước khi thực hiện.
Bên cạnh đó chữ ký trên chứng từ kế toán dùng để chi tiền phải ký theo từng liên.
Nguyên tắc ghi số tiền trong chứng từ ký toán dùng để chi tiền như thế nào?
Căn cứ Điều 16 Luật Kế toán 2015 quy định như sau:
Nội dung chứng từ kế toán
1. Chứng từ kế toán phải có các nội dung chủ yếu sau đây:
a) Tên và số hiệu của chứng từ kế toán;
b) Ngày, tháng, năm lập chứng từ kế toán;
c) Tên, địa chỉ của cơ quan, tổ chức, đơn vị hoặc cá nhân lập chứng từ kế toán;
d) Tên, địa chỉ của cơ quan, tổ chức, đơn vị hoặc cá nhân nhận chứng từ kế toán;
đ) Nội dung nghiệp vụ kinh tế, tài chính phát sinh;
e) Số lượng, đơn giá và số tiền của nghiệp vụ kinh tế, tài chính ghi bằng số; tổng số tiền của chứng từ kế toán dùng để thu, chi tiền ghi bằng số và bằng chữ;
g) Chữ ký, họ và tên của người lập, người duyệt và những người có liên quan đến chứng từ kế toán.
2. Ngoài những nội dung chủ yếu của chứng từ kế toán quy định tại khoản 1 Điều này, chứng từ kế toán có thể có thêm những nội dung khác theo từng loại chứng từ.
Vì vậy, nguyên tắc ghi số tiền trong chứng từ kế toán dùng để chi tiền là phải ghi bằng số và bằng chữ.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];