Luật thuế TNCN sửa đổi sẽ được ban hành tháng 10/2025 (Dự kiến)?
Căn cứ Mục 4 Đề án Chuyển đổi mô hình và phương pháp quản lý thuế với hộ kinh doanh khi xóa bỏ thuế khoán ban hành kèm theo Quyết định 3389/QĐ-BTC năm 2025 có quy định
4. NHIỆM VỤ, GIẢI PHÁP HOÀN THIỆN CHÍNH SÁCH, PHƯƠNG PHÁP QUẢN LÝ THUẾ HỘ KINH DOANH
Căn cứ định hướng các Nghị quyết của Trung ương, Quốc hội, Chính phủ về phát triển kinh tế tư nhân và Kế hoạch hành động ban hành kèm theo Quyết định số 2260/QĐ-BTC ngày 30 tháng 06 năm 2025 của Bộ Tài chính, Đề án nghiên cứu và đề xuất một số chỉ tiêu cụ thể và 6 nhóm giải pháp. Mỗi nhóm giải pháp đề ra bao gồm: các nhiệm vụ cụ thể, kết quả/sản phẩm đầu ra, lộ trình thực hiện và phân công trách nhiệm rõ ràng, bảo đảm tính khả thi và đồng bộ.
Một số chỉ tiêu cụ thể:
- Đến 30/10/2025: Luật Quản lý thuế (thay thế) (dự kiến trình Quốc hội tại kỳ họp Quốc hội thứ 10- tháng 10/2025) và các văn bản hướng dẫn thi hành để bãi bỏ hình thức thuế khoán đối với hộ kinh doanh được rà soát và sửa đổi đồng bộ.
- Đến 30/10/2025: Luật thuế TNCN sửa đổi (dự kiến trình Quốc hội tại kỳ họp Quốc hội thứ 10 - tháng 10/2025) được ban hành.
- Trước 01/01/2026: Luật phí, lệ phí và các văn bản hướng dẫn thi hành được rà soát, sửa đổi.
- Trong năm 2026: Luật Hỗ trợ doanh nghiệp nhỏ và vừa và các văn bản hướng dẫn thi hành được rà soát, sửa đổi.
- Trong năm 2026: Luật kinh doanh cá thể được nghiên cứu, đề xuất xây dựng.
- Trong năm 2026: Thông tư số 88/2021/TT-BTC ngày 11/10/2021 hướng dẫn chế độ kế toán cho các hộ kinh doanh, cá nhân kinh doanh được rà soát, sửa đổi.
- Từ năm 2026 và theo lộ trình sửa đổi chính sách thuế: Thông tư số 132/2018/TT-BTC hướng dẫn chế độ kế toán cho doanh nghiệp siêu nhỏ; Thông tư 133/2016/TT-BTC hướng dẫn chế độ kế toán cho doanh nghiệp nhỏ và vừa được rà soát, sửa đổi.
...
Như vậy, theo chỉ tiêu cụ thể của nhiệm vụ, giải pháp hoàn thiện chính sách, phương pháp quản lý thuế hộ kinh doanh của Đề án Chuyển đổi mô hình và phương pháp quản lý thuế với hộ kinh doanh khi xóa bỏ thuế khoán thì đến ngày 30/10/20205, Luật thuế TNCN sửa đổi trình Quốc hội thông qua tại Kỳ họp thứ 10 sẽ được ban hành.
Trên đây là nội dung "Luật thuế TNCN sửa đổi sẽ được ban hành dự kiến vào ngày 30/10/2025?"
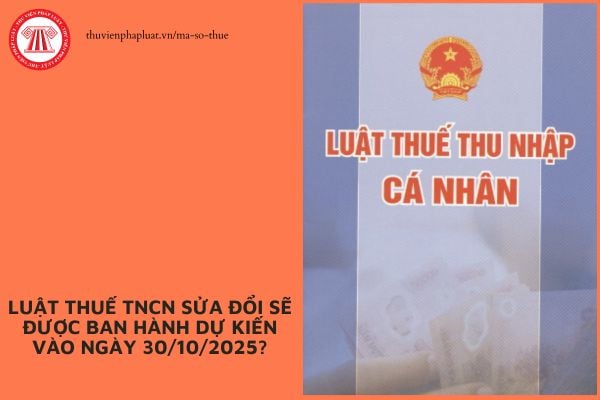
Luật thuế TNCN sửa đổi sẽ được ban hành dự kiến vào ngày 30/10/2025? (Hình từ Internet)
Tổng hợp những điểm mới dự thảo Luật Thuế thu nhập cá nhân sửa đổi?
Theo dự thảo Luật Thuế thu nhập cá nhân (thay thế) Tải về, sau đây là những điểm mới dự thảo Luật Thuế thu nhập cá nhân sửa đổi:
(1) Bỏ thuế 20% trên lãi chứng khoán, bất động sản
Trong dự thảo mới nhất gửi Bộ Tư pháp thẩm định, Bộ Tài chính đã rút lại đề xuất áp mức thuế suất 20% trên lãi bán chứng khoán.
Thay vào đó, thu nhập từ chuyển nhượng chứng khoán vẫn được xác định bằng giá bán nhân với thuế suất 0,1% theo từng lần chuyển nhượng, như quy định hiện hành.
Đối với chuyển nhượng vốn, cá nhân cư trú và không cư trú vẫn áp dụng thuế suất 20% trên thu nhập tính thuế (giá bán trừ giá mua và chi phí hợp lý). Trường hợp không xác định được giá vốn và chi phí, thuế thu nhập cá nhân được tính trực tiếp 2% trên giá bán.
Với chuyển nhượng bất động sản, Bộ Tài chính cũng bỏ phương án thu 20% trên lãi từng lần giao dịch. Quy định hiện hành tiếp tục được duy trì, chưa có sửa đổi trong dự thảo lần này.
(2) Bổ sung các khoản giảm trừ mới, nâng ngưỡng chịu thuế một số khoản thu nhập
Dự thảo lần này bổ sung các khoản giảm trừ đặc thù đối với chi phí y tế, giáo dục - đào tạo cho người nộp thuế và người phụ thuộc.
Bên cạnh đó, ngưỡng thu nhập tính thuế đối với một số khoản thu nhập cũng được điều chỉnh. Theo đó, cá nhân có thu nhập từ: Trúng thưởng, bản quyền, nhượng quyền thương mại, thừa kế, quà tặng... sẽ nộp thuế trên phần vượt 20 triệu đồng (thay vì 10 triệu đồng như hiện nay).
Thuế suất áp dụng:
- 10% với trúng thưởng, thừa kế, quà tặng
- 5% với bản quyền, nhượng quyền thương mại
(3) Bổ sung nhóm thu nhập khác chịu thuế
Dự thảo đồng thời bổ sung nhóm thu nhập khác chịu thuế, bao gồm:
- Chuyển nhượng tên miền quốc gia “.vn”
- Tín chỉ carbon
- Chứng chỉ giảm phát thải
- Biển số xe ô tô trúng đấu giá
- Tài sản số
- Và một số loại tài sản khác do Chính phủ quy định
Thuế suất áp dụng:
- 5% trên phần thu nhập vượt 20 triệu đồng theo từng lần phát sinh
- Riêng tài sản số giao dịch thường xuyên trên sàn minh bạch: áp dụng thuế suất 0,1% trên giá chuyển nhượng từng lần
(4) Sửa biểu thuế lũy tiến từng phần đối với thu nhập từ tiền lương, tiền công
Dự thảo đề xuất giảm từ 7 bậc xuống còn 5 bậc, trong đó mức cao nhất vẫn giữ 35%. Bộ Tài chính đưa ra hai phương án:
Phương án 1:
Bậc thuế | Phần thu nhập tính thuế/năm (triệu đồng) | Phần thu nhập tính thuế/tháng (triệu đồng) | Thuế suất (%) |
1 | Đến 120 | Đến 10 | 5 |
2 | Trên 120 đến 360 | Trên 10 đến 30 | 15 |
3 | Trên 360 đến 600 | Trên 30 đến 50 | 25 |
4 | Trên 600 đến 960 | Trên 50 đến 80 | 30 |
5 | Trên 960 | Trên 80 | 35 |
Phương án 2:
Bậc thuế | Phần thu nhập tính thuế/năm (triệu đồng) | Phần thu nhập tính thuế/tháng (triệu đồng) | Thuế suất (%) |
1 | Đến 120 | Đến 10 | 5 |
2 | Trên 120 đến 360 | Trên 10 đến 30 | 15 |
3 | Trên 360 đến 720 | Trên 30 đến 60 | 25 |
4 | Trên 720 đến 1200 | Trên 60 đến 100 | 30 |
5 | Trên 1200 | Trên 100 | 35 |
(6) Đề xuất giảm trừ các khoản chi cho y tế, giáo dục - đào tạo của người phụ thuộc
Khoản 2 Điều 12 Dự thảo Luật Thuế thu nhập cá nhân đề xuất người nộp thuế được giảm trừ vào thu nhập trước khi tính thuế các khoản chi cho y tế, giáo dục – đào tạo của người nộp thuế và của bố, mẹ, vợ hoặc chồng, con đang là người phụ thuộc của người nộp thuế theo mức do Chính phủ quy định.
Các khoản chi quy định tại khoản này phải đáp ứng các điều kiện về hóa đơn, chứng từ theo quy định của pháp luật và không được chỉ trả từ các nguồn khác.
Luật Thuế TNCN đang áp dụng năm bao nhiêu và các văn bản hướng dẫn?
Năm 2025, vẫn áp dụng các Luật Thuế thu nhập cá nhân mới nhất sau đây:
(1) Luật Thuế thu nhập cá nhân 2007
(2) Các văn bản sửa đổi bổ sung Luật thuế thu nhập cá nhân.
- Luật Thuế thu nhập cá nhân sửa đổi 2012
- Luật Sửa đổi các Luật về thuế 2014
- Luật Thuế giá trị gia tăng 2024
(3) Các văn bản hướng dẫn Luật Thuế thu nhập cá nhân.
- Thông tư 20/2010/TT-BTC hướng dẫn thủ tục hành chính về thuế thu nhập cá nhân
- Nghị định 65/2013/NĐ-CP hướng dẫn Luật thuế thu nhập cá nhân và Luật sửa đổi, bổ sung một số điều của Luật thuế thu nhập cá nhân
- Thông tư 111/2013/TT-BTC Hướng dẫn Luật thuế thu nhập cá nhân và Nghị định 65/2013/NĐ-CP
- Thông tư 119/2014/TT-BTC sửa đổi Thông tư 156/2013/TT-BTC, 111/2013/TT-BTC, 219/2013/TT-BTC, 08/2013/TT-BTC, 85/2011/TT-BTC, 39/2014/TT-BTC và 78/2014/TT-BTC để cải cách, đơn giản thủ tục hành chính về thuế
- Nghị định 91/2014/NĐ-CP sửa đổi các Nghị định quy định về thuế
- Thông tư 151/2014/TT-BTC hướng dẫn thi hành Nghị định 91/2014/NĐ-CP sửa đổi, bổ sung một số điều tại Nghị định quy định về thuế
- Nghị định 12/2015/NĐ-CP hướng dẫn Luật sửa đổi, bổ sung một số điều của các Luật về thuế và sửa đổi, bổ sung một số điều của các Nghị định về thuế.
- Thông tư 92/2015/TT-BTC hướng dẫn thực hiện thuế giá trị gia tăng và thuế thu nhập cá nhân đối với cá nhân cư trú có hoạt động kinh doanh; hướng dẫn thực hiện một số nội dung sửa đổi, bổ sung về thuế thu nhập cá nhân quy định tại Luật sửa đổi, bổ sung một số điều của các Luật về thuế 71/2014/QH13 và Nghị định 12/2015/NĐ-CP quy định chi tiết thi hành Luật sửa đổi, bổ sung một số điều của các Luật về thuế và sửa đổi, bổ sung một số điều của các Nghị định về thuế
- Nghị định 117/2025/NĐ-CP quy định quản lý thuế đối với hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số của hộ, cá nhân.
Lưu ý: Mức giảm trừ gia cảnh vẫn áp dụng Nghị quyết 954/2020/UBTVQH14 quy định về điều chỉnh mức giảm trừ gia cảnh của thuế thu nhập cá nhân do Ủy ban Thường vụ Quốc hội ban hành.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];